
聯準會在 4 月 29 日會議後將基準利率維持在 3.50%-3.75% 不變,但 8 比 4 的投票結果是 1992 年以來最接近的差距,顯示市場大致忽略的內部嚴重分歧。美銀全球研究(BofA Global Research)在經濟學家 Aditya Bhave 率領下,撤銷先前對 2026 年 9 月降息的預測,如今預期要到 2027 年 7 月才會有降息動作。此修正發布之際,3 月整體 PCE 通膨年增率升至 3.5%,高於 2 月的 2.8%,核心 PCE 則從 2.9% 升至 3.2%。勞動市場依然強勁:4 月非農就業人數增加 11.5 萬人,失業率維持在 4.3%。即便是向來屬鴿派的芝加哥聯準銀行總裁 Austan Goolsbee,也公開提出升息的可能性。隨著新任聯準會主席將接替 Jerome Powell,央行進入前所未有的政策不確定時期,這將重塑從股權估值到企業借貸成本的一切。
8 比 4 投票結果顯示聯準會內部裂痕
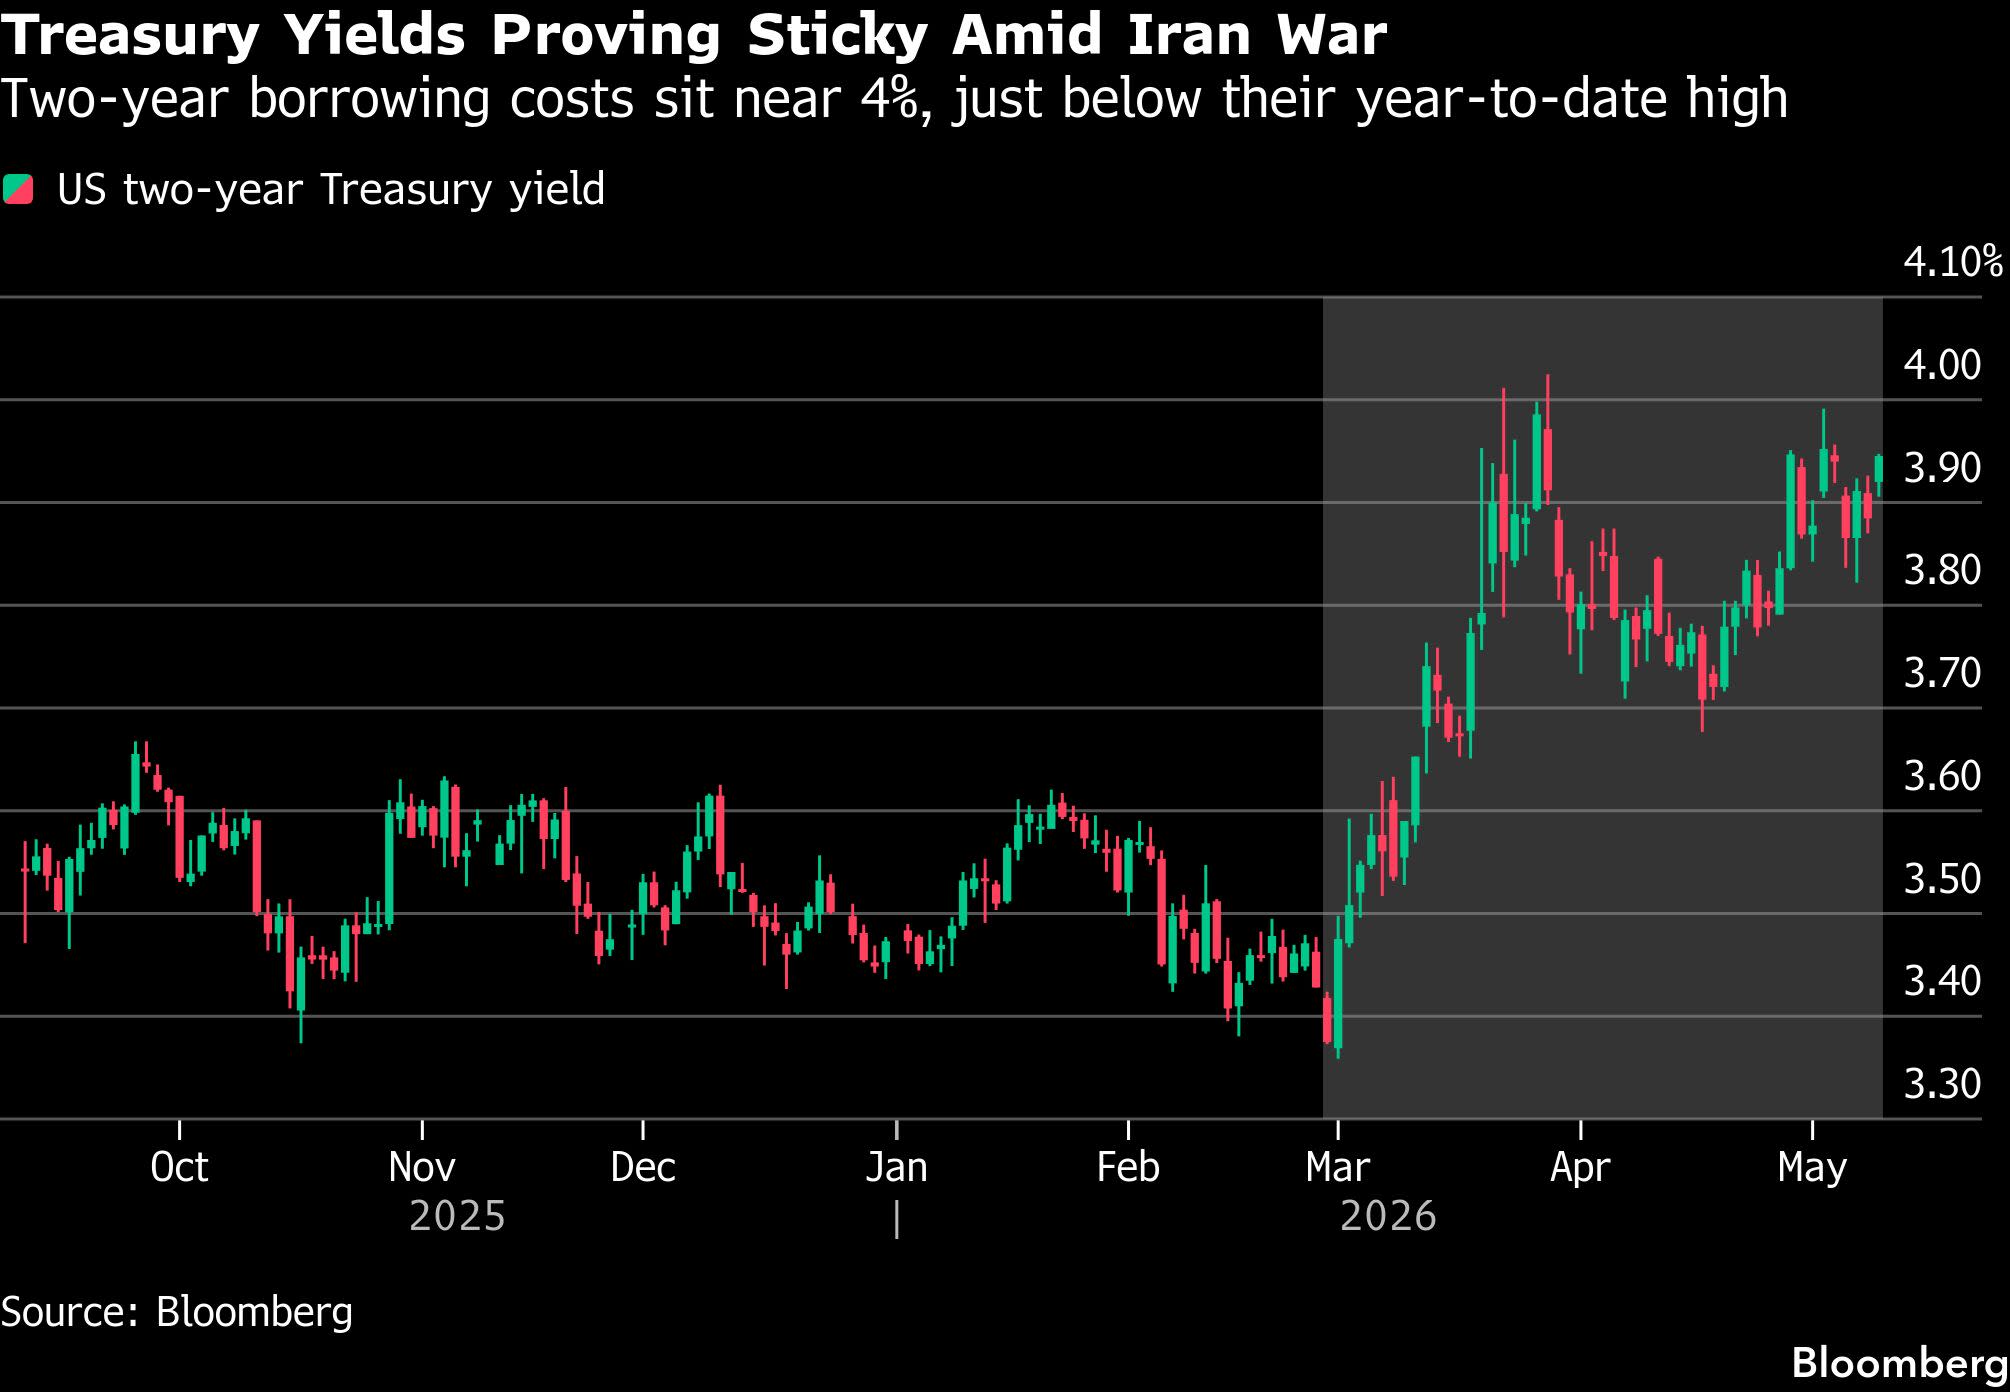
4 張反對票代表自 1990 年代初期以來,利率決策面臨的最大內部反對聲浪,當時聯準會正因應儲貸危機的後續影響。反對者主張升息或對通膨發表更強硬的聲明,反映鷹派陣營認為目前 3.50%-3.75% 的區間不足以冷卻整體 PCE 達 3.5% 的經濟。然而,多數派主張維持利率不變,可爭取時間評估先前緊縮政策的遞延效應,同時避免觸發衰退。此分歧之所以重要,在於接替 Jerome Powell 的新任聯準會主席,將承接一個意識形態分裂的委員會。8 比 4 的投票結果並非單一事件;它預示下一次政策決策——無論是升息、按兵不動或降息——都將面臨激烈的內部辯論。對投資人而言,票數是聯準會在情勢變化時能多快轉向的領先指標。分裂的聯準會是行動遲緩的聯準會,而遲緩的政策回應會提高過度緊縮或通膨應對落後於曲線的風險。委員會上次出現如此大的分歧是在 1992 年儲貸危機期間,當時聯準會最終在接下來一年內降息 300 個基點。這個歷史對照證實,如今的反對者並非僅具象徵意義;他們代表一股勢力,將迫使新任主席在任期初期就選邊站。
7 兆美元貨幣市場基金如何受惠於不降息
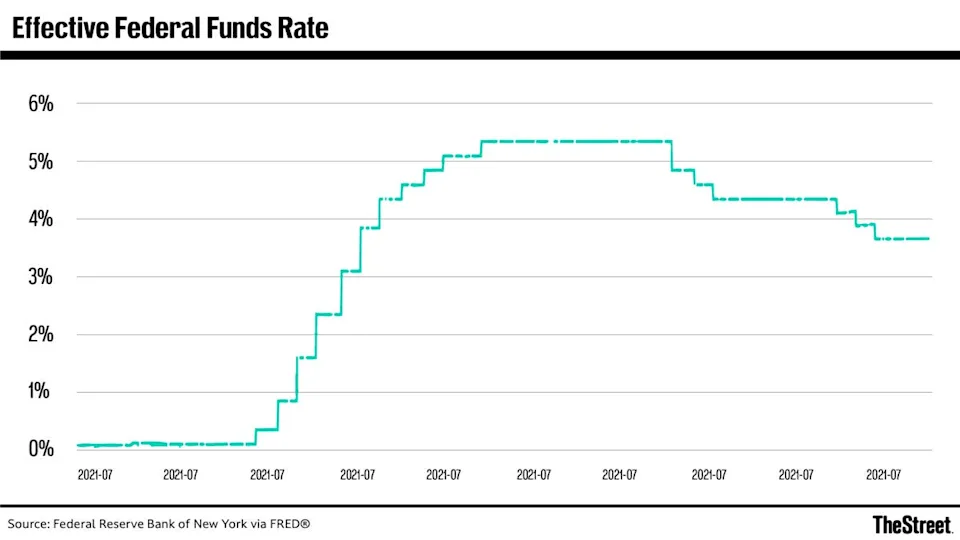
聯準會將利率長時間維持在 3.50%-3.75% 區間,為現金類資產(尤其是美國國庫券)創造了強勁的順風。貨幣市場基金持有約 7 兆美元資產,其殖利率直接與聯邦資金利率掛鉤。由於市場預期直到 2027 年 7 月才會有降息,這些基金至少還能在未來 13 個月內持續產生高於 3.5% 的年化報酬。對美國銀行及其他大型存款機構而言,利率按兵不動有助於維持淨利息利潤率,若進入降息循環,該利潤率將受到壓縮。該行自身的研究部門目前預測逾一年內不會降息,這意味著「更高更久」的論述如今已是基本假設,而非尾端風險。在 2022-2023 年緊縮循環期間將現金轉入美國國庫券的企業財務主管,並無誘因將資金轉回較長存續期間的債券,因為若殖利率曲線持續倒掛,此舉將鎖定低於當前短期利率的殖利率。當替代方案是在一個仍預期最終會降息的市場中承擔存續期間風險時,持有現金的機會成本為零。此一動態使短期利率維持在高檔,並迫使股權投資人必須與高於 3.5% 的無風險報酬競爭,進而壓縮標普 500 指數的估值倍數。停泊在貨幣市場基金的 7 兆美元創下歷史新高,而聯準會每維持利率不變一個月,隨著投資人將到期美國國庫券以相同的高殖利率滾入新發行債券,這筆現金池便會持續擴大。
2027 年不降息情境下的贏家與輸家
聯準會延長利率按兵不動的決策,在各產業間創造了涇渭分明的贏家與輸家。在低利率時代大量買進長天期美國公債的地區性銀行,其證券投資組合持續承受壓力,因為在缺乏降息紓困的情況下,按市值計價的損失持續存在。相較之下,美國銀行(Bank of America)等貨幣中心銀行則受惠於陡峭的殖利率曲線,得以擴大放款利差,尤其是與最優惠利率連動的信用卡及企業貸款。以未來現金流量折現進行交易的科技與成長型股票,則面臨持續性的逆風:標普 500 指數期貨報 7,411.25 點,那斯達克期貨報 29,334.75 點,僅呈現溫和跌幅,但 VIX 指數報 17.19,顯示市場反映的是低波動率預期,而非自滿情緒。能源公司是直接受惠者,原油每桶報 99.03 美元,同時反映伊朗衝突帶來的地緣政治風險,以及聯準會無法以降息刺激需求的事實。然而,住宅建商與房貸機構則面臨嚴峻環境:在聯邦資金利率處於 3.50%-3.75% 的情況下,30 年期房貸利率仍高於 6.5%,嚴重打擊購屋負擔能力與新屋銷售量。全國房地產經紀人協會(National Association of Realtors)報告顯示,4 月成屋銷售年增率下滑 12%,此一現象與聯準會按兵不動所延續的利率環境直接相關。持有槓桿收購投資組合的私募股權公司感受最為深切:平均而言,LBO 交易以 5-6 倍 EBITDA 結構化,並搭配連結 SOFR 的浮動利率債務,這意味著在 3.50%-3.75% 的利率水準下,相較於零利率時代,每十億美元債務每年約增加 1,500 萬美元的利息支出。KKR、Apollo 與 Blackstone 自 2024 年以來已合計延後超過 30 件投資組合公司的出場案,等待一個美國銀行如今表示最早要到 2027 年中才會出現的利率環境。相形之下,人壽保險公司則直接受惠:其總帳戶持有超過 4 兆美元固定收益資產,隨著到期債券以高於 3.5% 的利率滾入新發行債券,再投資殖利率因而提升。Prudential Financial 與 MetLife 均上修 2026 年淨投資所得財測,並將延長按兵不動列為獲利上檔空間的最大單一驅動因素。隨著每一次 FOMC 會議維持利率不變,金融業贏家與輸家之間的差距正日益擴大。
對超大規模雲端業者、晶圓廠與企業買家的二階效應
不降息的政策以可量測的力道貫穿企業資本支出決策。亞馬遜、微軟與 Google 等超大規模雲端業者,2026 年合計規劃在資料中心與人工智慧基礎設施投入逾 2,000 億美元,如今面臨這些建設中債務部分的融資成本升高。聯邦資金利率介於 3.50%-3.75%,換算投資級公司債殖利率約 4.5%-5.0%,每新增 1,000 億美元債務,每年利息支出約增加 20 億美元。半導體晶圓廠每座設施需投入 100 億至 200 億美元,且施工期長達 3 至 5 年,對利率存續期間尤其敏感:降息延後 12 個月,意味著建築貸款額外增加 50 至 75 個基點的持有成本。企業採購 IT 硬體與軟體,透過連結 SOFR 的裝置租賃融資,如今每月付款提高,壓抑採購量。聯準會按兵不動亦推升美元,打擊海外營收占比達 50% 以上的跨國科技公司。對聯準會而言,取捨明確:維持利率可防範通膨,但形同對提振生產力並最終壓低價格所需的資本投資課稅。半導體產業協會估計,融資成本每上升 50 個基點,約延後 50 億美元的晶圓廠動工金額,意味著不降息正直接拖慢國內晶片製造的擴建進度。
新任聯準會主席對利率路徑的意涵
即將迎來的新任聯準會主席接替鮑爾(Jerome Powell),為市場增添了一層尚未反映的政治與政策不確定性。8 比 4 的投票結果顯示,下一任主席將接手一個近三分之一成員願意公開異議的委員會,這使得凝聚市場共識遠比鮑爾首任期間更為困難。新任主席的首場重大考驗將是 2026 年 6 月的會議,屆時委員會必須決定升息、按兵不動或暗示政策轉向。若新主席傾向鴿派,鷹派陣營可能擴大異議聲浪,引發市場賣壓,因投資人質疑聯準會對物價穩定的承諾。若新主席傾向鷹派,風險則轉向在經濟放緩之際過度緊縮。美銀(BofA)預測直到 2027 年 7 月前不會降息,其前提是新主席至少初期將優先顧及通膨可信度而非成長支持。對債券交易員而言,過渡期是一場波動率事件:2 年期與 10 年期美國公債之間的利差將隨新任主席釋出的訊號而擴大或收窄。市場當前的平靜,以 VIX 指數 17.19 為證,反映的是過渡將平順進行的假設,但歷史顯示聯準會領導層更迭往往先於劇烈的政策逆轉。1987 年伏爾克(Paul Volcker)卸任時,聯準會三個月內降息 50 個基點;2006 年葛林斯班(Alan Greenspan)離職後,聯準會再升息兩次,直到金融危機迫使政策逆轉。債券市場已在預先布局:鮑爾離職消息確認當週,2 年期美國公債殖利率下跌 8 個基點,顯示市場在提名人選公布前就已反映對更偏鴿派繼任者的預期。
利率長期維持在 3.50%-3.75% 並非暫停,而是一個新的均衡,將至少持續至 2027 年中,重塑資產配置、企業融資與財政政策。對股權投資人而言,無風險報酬高於 3.5% 意味著標普 500 指數目前 20 倍的前瞻本益比,唯有在獲利以雙位數成長時才合理,而這在經濟成長低於趨勢之際是相當高的門檻。對企業財務長而言,訊號明確:負債端延長存續期間,資產端保留現金。最大的未知數仍是新任聯準會主席,其首份政策聲明將驗證美銀的 2027 年時間表,或迫使從美國公債到私募信貸等所有資產類別的利率預期全面重新定價。以 2026 年三次降息為模型基礎的投資組合經理人,如今面臨全面重新校準。在新任主席的首場記者會之前,8 比 4 的投票結果將是聯準會釋出的最明確訊號。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。