
高盛已將聯準會接下來兩次降息的預測時間推遲至 2026 年 12 月與 2027 年 3 月,此一鷹派修正顯示央行將至少再維持借貸成本於高檔 18 個月。該行經濟學家如今預期 2026 年通膨將高於聯準會 2% 的目標,能源成本轉嫁效應可能使核心 PCE 全年維持在接近 3% 的水準。此一修正後時間表出爐之際,聯邦公開市場委員會於 4 月 29 日將聯邦資金利率維持在 3.50% 至 3.75%,該決策出現四票反對,為 1992 年以來最多。CME FedWatch 資料顯示,聯準會於 6 月 17 日會議維持利率不變的機率為 93.4%。高盛資產管理公司的 Lindsay Rosner 表示,鷹派勢力將在 6 月聯邦公開市場委員會會議中取得主導,此一動態直接壓抑比特幣與以太幣等風險資產,因短期降息希望破滅。此延遲之所以重要,在於聯準會按兵不動的每個月,都會收緊投機性資產、企業借貸與新興市場債券的金融條件,形成流動性真空,將主導 2026 年全年的投資組合策略。
3.50%–3.75% 利率地板及其起源
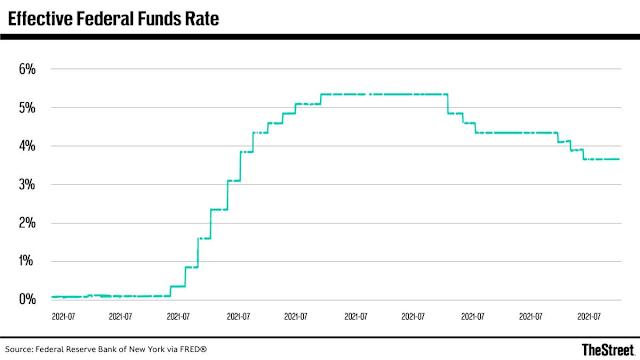
聯邦公開市場委員會 4 月 29 日決定將聯邦資金利率維持在 3.50% 至 3.75%,標誌著自去年 9 月聯準會暫停激進降息週期以來,按兵不動狀態的最新延續。當時,關鍵的隔夜指標資金利率為 2%。央行其後透過一系列升息動作,將目標區間推升至目前水準,但 4 月會議揭露了內部的嚴重分歧。四票反對為 34 年來最高,顯示委員會內的鷹派陣營認為聯準會應進一步升息,而非按兵不動。這些反對票反映出一項日益升高的擔憂:通膨不僅具黏性,更已結構性根植,其驅動力來自能源成本轉嫁,高盛如今預期這將使核心 PCE 在 2026 年底前維持在接近 3% 的水準。CME FedWatch 賦予 6 月 17 日會議維持利率不變的機率為 93.4%,顯示市場已完全反映不變的預期。其運作機制相當直接:當通膨超過 2% 時,聯準會的雙重使命將價格穩定置於充分就業之上,而當前資料為鷹派提供了主張延長按兵不動的論據。4 月會議是自 1992 年以來首次有四名聯邦公開市場委員會成員對利率決策提出異議,凸顯內部對適當政策路徑的分歧之深。
此延遲如何重塑資本流動
降息時程延後,直接改變所有以未來利率預期定價之資產類別的資金成本。對於比特幣與以太幣而言,過去幾輪週期中,這兩種加密貨幣曾因降息預期而上漲;高盛此次修正,移除了投機資金流入的短期催化劑。加密貨幣市場原本已反映 2026 年中前至少降息一次的預期;如今時程延至 2027 年 12 月,該論述就此失效。國際貨幣基金(IMF)已警告,美國與其他主要經濟體之間的利率差距持續存在,將引發新興市場資金外逃,因投資人追逐美元計價資產的較高殖利率。就企業資產負債表而言,此延遲意味著以 3.50%–3.75% 水準重新融資浮動利率債務的企業,將再面臨 18 個月的高利息支出。高盛自身的資產管理部門透過 Lindsay Rosner 表示,若核心個人消費支出(PCE)維持在接近 3% 的水準,鷹派影響力只會進一步擴大。CME FedWatch 資料印證市場已接受此現實:6 月 17 日按兵不動的機率達 93.4%,降息機率僅 6.6%,此利差壓縮了股票、信用債與加密貨幣的風險溢價。此轉變迫使投資組合經理人重新評估原先基於 2026 年中前降息救市假設所建立的資產配置。
美元走強——當聯準會利率維持高於全球其他央行時美元升值——為比特幣與以太幣增添第二層壓力。兩者均以美元計價,意味著美元升值直接侵蝕非美元投資人的報酬。高盛的預測隱含美國短期殖利率在 2026 年大部分時間將維持在 3.50% 以上,此利差使美元計價的現金等價物(貨幣市場基金、美國國庫券及短存續期間債券)在結構上相對於風險資產更具吸引力。CME FedWatch 顯示 6 月 17 日維持利率不變的機率達 93.4%,反映此邏輯:市場已認定無風險利率在 2026 年第四季之前不會下降,持有零殖利率資產的機會成本論述因而失效。高盛 2026 年 12 月降息的預測,實際上為投資組合經理人必須維持此觀點的時間設定了下限。
哪些機構在利率凍結中受惠、哪些受創
此一延長利率環境下的贏家是像高盛本身這樣的大型銀行,當殖利率曲線陡峭化時,其淨利差擴大而受惠。輸家則包括高槓桿的加密貨幣放款機構、依賴低利率流動性進行退場的創業投資公司,以及仍持有 2022–2023 年升息期間未實現虧損債券投資組合的地區性銀行。前聯準會主席湯瑪斯·赫尼格警告,央行不應等待過久才進一步升息,此一觀點與 4 月四次異議一致,並確認鷹派陣營將在未來會議上推動升息而非按兵不動。對資產管理業者而言,此一延遲迫使資金從存續期間敏感的部位輪動,例如長存續期間美國公債、成長股與加密貨幣,轉向受惠於持續通膨的短存續期間工具與大宗商品。CME FedWatch 資料顯示,2026 年 9 月會議降息的機率已降至 30% 以下,意味市場目前預期聯準會將在 2026 年下半年維持利率不變。此一競爭格局重組有利於擁有強勁存款特許經營權的機構,並懲罰那些依賴批發融資或投機性資產升值的機構。
大型銀行淨利差的擴張遵循一個直接機制:當聯準會將殖利率曲線短端維持在 3.50%–3.75%,而較長存續期間資產逐步重新定價時,以低於政策利率的存款取得資金的銀行,其利差會隨著利率按兵不動的每一季而擴大。高盛、摩根大通及其他主要存款融資機構在商業與工業放款中受惠於此一動態,因為浮動利率貸款會自動重設為較高的政策利率。4 月四次偏向鷹派的異議顯示,委員會的政策方向傾向於更高的利率下限,而非更低,這將存款融資機構的利潤率擴張窗口至少延長至 2027 年第一季。
對超大規模雲端業者、晶圓廠及企業買家的下游影響
延長利率凍結對依賴廉價債務融資長期項目的資本密集型產業形成第二層拖累。亞馬遜網路服務、微軟 Azure 與 Google 雲端等超大規模雲端業者,在資料中心建設上面臨更高的融資成本,每座設施通常需投入 10 億至 30 億美元,回收期長達五至七年。半導體晶圓廠建設成本達 100 億至 200 億美元,當無風險利率維持在 3.50%–3.75% 且直至 2026 年底前無下降跡象時,其吸引力隨之降低。企業客戶採購雲端服務與人工智慧硬體時,將因財務長配置更多資本於利息支出、減少科技投資而面臨預算緊縮。高盛預期能源成本轉嫁將使核心 PCE 維持在接近 3%,同時也推升資料中心營運成本,每座資料中心耗電 50 至 100 百萬瓦,且電價持續上漲。對能源密集且對電力成本與比特幣價格高度敏感的加密貨幣挖礦產業而言,此延遲加劇利潤率壓力。CME FedWatch 顯示 6 月 17 日維持利率不變的機率,強化聯準會短期內不會放寬這些資本密集型產業金融條件的訊息。資料中心營運商如今面臨建設融資成本上升與電費上漲的雙重挑戰,壓縮整體基礎設施層的利潤率。
四次異議背後的政策訊號
4 月 FOMC 會議出現自 1992 年以來最多的四次異議,傳達明確的政策訊號:聯準會鷹派陣營認為央行在進一步收緊方面已等待過久。Thomas Hoenig 警告聯準會不應拖延升息時機,反映此派系的情緒,他們認為目前 3.50%–3.75% 的利率水準不足以將通膨拉回 2%。異議同時顯示,主席 Jerome Powell 在維持當前暫停立場上面臨可信度挑戰,若通膨資料未見改善,鷹派成員將在未來會議上推動升息。高盛修正後的預測將首次降息延後至 2026 年 12 月、第二次延至 2027 年 3 月,實質上呼應鷹派觀點,即聯準會需在當前或更高利率水準維持長時間。國際貨幣基金組織已示警,美國利率長期居高不下將破壞全球資本流動穩定,但國內政策考量優先於國際外溢效應。對市場而言訊號明確:寬鬆貨幣時代在 2026 年不會重現,任何基於短期降息假設建構的投資組合都必須重新調整。
高盛的修正並非預測,而是承認聯準會的反應函式已永久轉變。四次異議、6 月 17 日會議 93.4% 的維持利率不變機率,以及核心個人消費支出(PCE)至 2026 年將維持在 3% 附近的預期,均指向聯邦資金利率將至少再維持於 3.50%–3.75% 區間達 18 個月以上的新體制。資產管理業者應為以下情境做好準備:資金成本不會下降、加密貨幣與成長股在缺乏降息順風下交易,而唯一的寬鬆來源僅剩財政政策,或迫使聯準會出手的衰退。下一個催化劑將是 6 月 17 日的聯邦公開市場委員會(FOMC)會議,Lindsay Rosner 預期鷹派勢力將擴大,市場也將觀察四次異議是否增至五次或六次。在此之前,市場渴求的流動性仍將被鎖在 2% 通膨目標之後,而該目標目前毫無達成的跡象。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。