
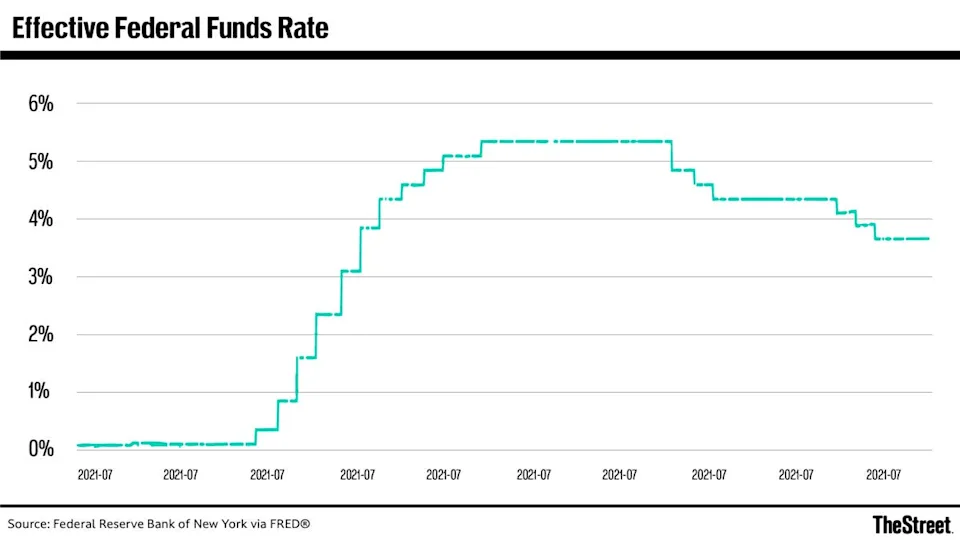
美國銀行已放棄對聯準會 2026 年降息的預測,目前預期央行將維持利率不變直至 2027 年下半年。此一修正係因通膨持續與勞動市場韌性所致,並在 4 月就業報告顯示新增非農就業人數 11.5 萬人後出爐,該數字顯示就業市場趨於穩定而非疲弱。該行先前預期今年 9 月與 10 月各降息一碼(25 個基點),但隨著通膨資料未見降溫、勞動市場吸納就業增長而未引發薪資通膨降溫,該時間表已告瓦解。芝加哥聯準銀行總裁古斯比表示,所有利率選擇權選項皆仍在檯面上,明確拒絕將降息視為唯一路徑。聖路易聯準銀行總裁普爾則形容目前美國利率「定位良好」,強化央行認為無迫切寬鬆需求的觀點。此一轉變之所以重要,在於其重新定義所有資產類別的總體經濟基線:建立在 2026 年寬鬆週期之上的股權估值,如今面臨 12 至 18 個月的延遲,而債券市場則須重新定價期限溢價與企業借貸成本。11.5 萬人的就業數字雖以歷史標準而言溫和,卻消除了部分鴿派人士原本寄望迫使聯準會出手的勞動市場疲弱論據。在通膨仍高於目標且就業增長穩健之際,聯準會已無降息理由,而美國銀行成為首家正式確立 2027 年時間表的大型銀行。
11.5 萬就業人數門檻 終結 2026 年寬鬆論述
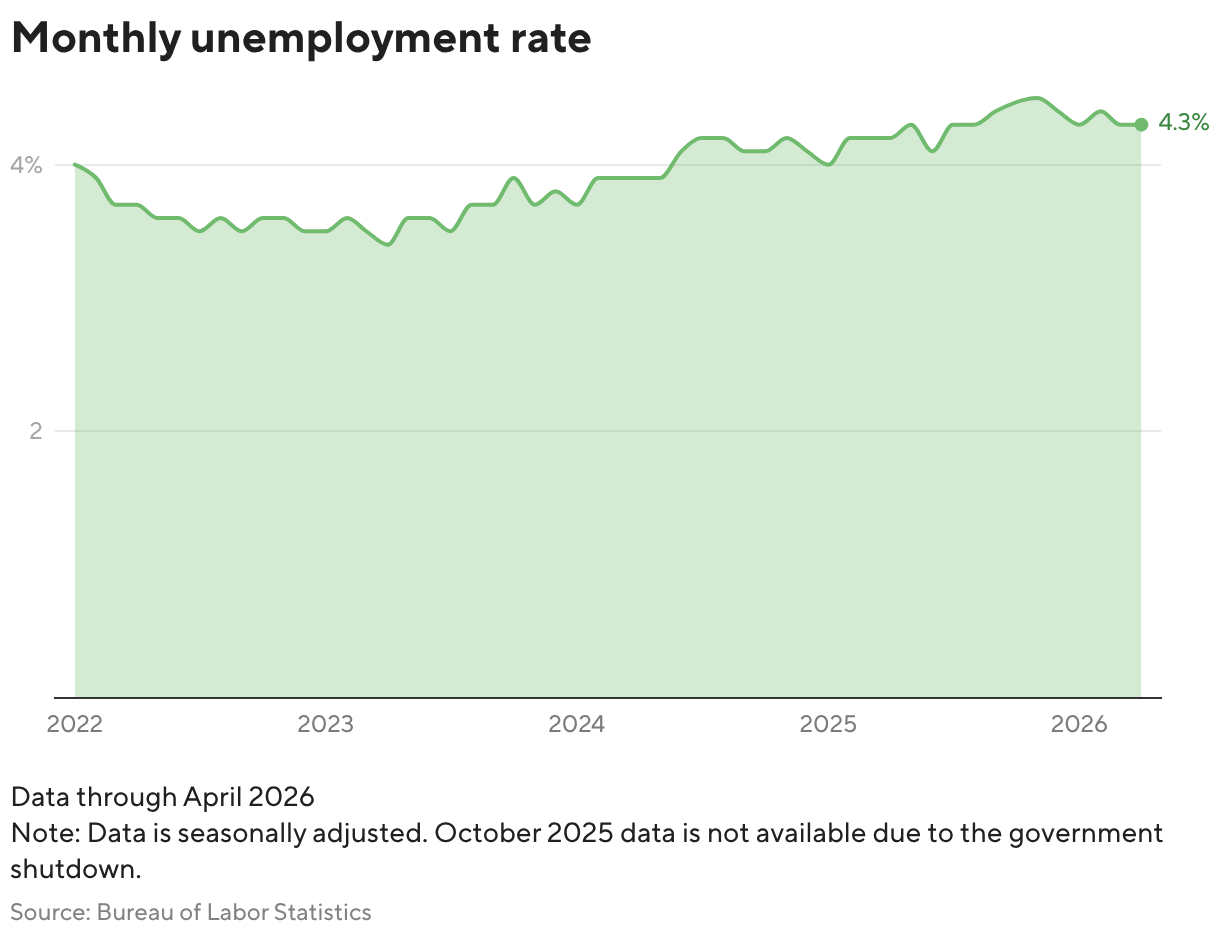
4 月非農就業人數增加 11.5 萬人,正好落在聯準會「無須採取行動」的區間內。此數字高到足以排除衰退疑慮,卻又低到不會引發新的薪資通膨警報。這種「金髮女孩」結果,正是能讓聯邦公開市場委員會在無政治或市場壓力下維持現行立場的那類資料。對美國銀行經濟學家而言,11.5 萬人的數字是最後一個數據點,使他們先前對 2026 年 9 月及 10 月兩次降息的預測失效。勞動市場並未崩裂,而是在一個讓聯準會持續聚焦生活成本而非就業支持的水準上正常化。CNBC 報導指出,聯準會更大的擔憂是生活成本上升,而非勞動市場疲軟,而 4 月就業資料強化了這項優先順序。11.5 萬人的非農就業人數也關閉了依賴數據轉向的窗口:若聯準會正等待勞動市場惡化的明確訊號來合理化降息,該訊號並未出現。相反地,此數字與 Poole 的「定位良好」評估及 Goolsbee 的開放式立場一致。對降息陣營而言,這份就業報告是他們剛輸掉的馬拉松中的最後一哩路。
重新定價的 5,700 億美元債務流向何處
延後至 2027 年迫使公司債與主權債全面重新定價。美銀原先規劃於 2026 年 9 月及 10 月的兩次降息,原可將聯邦資金利率調降 50 個基點,降低銀行、企業及美國公債本身的短期借貸成本。這 50 個基點的緩解如今至少延後 12 個月。對美國政府而言,光是 2026 年第一季就發行了約 5,700 億美元的新可流通債券,延後意味著展延短期國庫券及浮動利率票據的利息支出將增加。對投資級公司債而言,聯邦資金利率與 10 年期美國公債殖利率之間的利差將維持在較高水準,壓縮了使舉債融資的庫藏股買回與併購具吸引力的套利空間。美銀自身的交易部門將因客戶延後存續期間操作而看到固定收益交易量減少。該行的預測修正也是一種自我實現機制:當大型放款機構公開放棄其寬鬆預測時,市場會將降息預期排除,推高實質殖利率並進一步收緊金融條件。而這種緊縮隨後降低了該行剛排除的降息發生的機率。因此,115,000 人的非農就業數字將從現在到 2027 年底,連鎖影響每一條殖利率曲線、每一個交換合約利差,以及每一份公司債發行時程表。4 月就業報告實際上鎖定了美國公債即將進行的再融資標售中更高的借貸成本,屆時政府將以較高利率出售額外的短期國庫券。
凱文.沃什(Kevin Warsh),提名變數剛被中和
美國銀行先前對 2026 年降息的預測,已納入一項預期:若凱文·沃什(Kevin Warsh)獲提名為下一任聯準會主席,他將引導政策走向寬鬆。該政治假設是該行利率模型的重要輸入變數。4 月就業報告及更廣泛的通膨持續性,如今已壓過該政治變數。沃什對聯邦公開市場委員會(FOMC)政策路徑的潛在影響力,已不足以克服資料的影響。這對先前押注沃什主導政策轉向的市場參與者而言,是一個關鍵轉變:提名本身若果真發生,如今將被解讀為延續性訊號,而非政策變革訊號。聯準會的體制慣性,加上 11.5 萬新增非農就業人數及普爾(Poole)「定位良好」的評論,意味著即使新任主席上任,也將面對一個認為沒有理由降息的委員會。因此,沃什交易——做多美國公債、放空美元、做多股票——已失去其催化劑。2 年期美國公債期貨的持倉在 4 月期間曾顯著地轉向,以因應主席主導的政策轉向預期。如今這些部位正在平倉,因為決定政策軌跡的是資料,而非提名。聯準會的兩階段體制緩衝——區域聯準銀行總裁透過協調一致的公開評論強化主席訊息——意味著任何新任主席都需推動整個 FOMC,而非僅從高層發出新方向訊號。對美國銀行而言,從預測中移除沃什假設,是承認人事變動無法凌駕總體經濟資料。該行修正後的看法,是一場賭注:聯準會的反應函式如今由資料主導,而非由個人主導。
競爭格局重組:美國銀行對決市場共識
美國銀行將首次降息預測延後至 2027 年,領先市場共識——後者仍反映 2026 年降息的一定機率。此分歧創造了交易與布局機會。若美國銀行判斷正確,華爾街其餘機構將被迫將利率預期上調並延後,引發利率期貨的軋空潮與長存續期間債券的賣壓。若美國銀行判斷錯誤、2026 年即降息,該行將錯過一波反彈,但在本輪循環中,過於鷹派的聲譽成本低於過於鴿派。該行經濟學家實質上是以自身信譽押注通膨具黏性、勞動市場韌性足以讓聯準會按兵不動。11.5 萬人的非農就業數據是此押注的基石。包括摩根大通與高盛在內的其他大型銀行,尚未跟進將基準情境移至 2027 年。此落差將在未來數週驅動顯著資金流動,因客戶詢問應跟隨美國銀行或等待更多資料。美國銀行的預測也迫使聯準會更明確溝通:若市場最鷹派的主要預測機構已將時點推至 2027 年,聯邦公開市場委員會(FOMC)可能需要釐清該時間表過於悲觀或過於樂觀。競爭動態不僅關乎預測本身,更關乎哪些機構能主導未來 18 個月利率市場交易的話語權。
政策訊號:聯準會已停止尋找降息理由
4 月就業報告、美國銀行修正以及古爾斯比與普爾的評論所傳達的集體訊息是:聯準會已停止尋找降息理由。央行的反應函式已從「何時能寬鬆?」轉變為「為何要寬鬆?」11.5 萬人的非農就業數據回答了此問題:勞動市場不需要刺激,通膨也不足以構成寬鬆的正當性。這是聯準會立場的結構性轉變,而非戰術性暫停。自升息循環結束以來,FOMC 首次在沒有「下一步為降息」傾向的情況下運作。古爾斯比表示所有選項都在檯面上、包括不降息,正是此轉變的語言標誌。政策訊號的影響超越利率本身:它告訴美國公債發行方、企業借款人與家庭貸款機構,資金成本在可預見的未來將維持高檔。它告訴股權市場,聯準會賣權已從 2026 年移至 2027 年。它告訴外國央行,美元的殖利率優勢將持續,使新興市場貨幣承壓。11.5 萬人的非農就業數據絕對值雖小,但其訊號力量巨大:正是這項資料讓聯準會安心於按兵不動,而這份安心將持續至通膨或就業出現決定性突破為止。
前瞻性問題不在於聯準會是否會在 2027 年降息,而在於在此之前會有何變數迫使其出手。美國銀行(Bank of America)的預測假設通膨將維持僵固、勞動市場保持韌性,但該預測的風險不對稱。若通膨加速,時間表將延後至 2027 年之後;若經濟陷入衰退,降息則會提前到來。目前基線為 11.5 萬人的非農就業數據,但這是落後指標。領先指標——消費者信貸違約率、小型企業聘僱計畫及工業生產——將決定美國銀行 2027 年的預測是精準還是過早。古爾斯比(Goolsbee)強調所有選擇權皆在檯面上,是針對此不對稱性的刻意避險:這保留了彈性,卻未讓聯邦公開市場委員會(FOMC)承諾一條可能很快被資料推翻的路徑。目前,該行已劃下底線,市場其餘參與者必須決定是越線,還是等待 6 月發布的下一份就業報告重新劃線。若非農就業人數低於 8 萬人,將重啟 2026 年降息的辯論;若高於 15 萬人,則可能促使市場共識轉向美國銀行 2027 年的基線,並迫使所有主要資產類別的利率預期進行更廣泛的重新定價。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。