
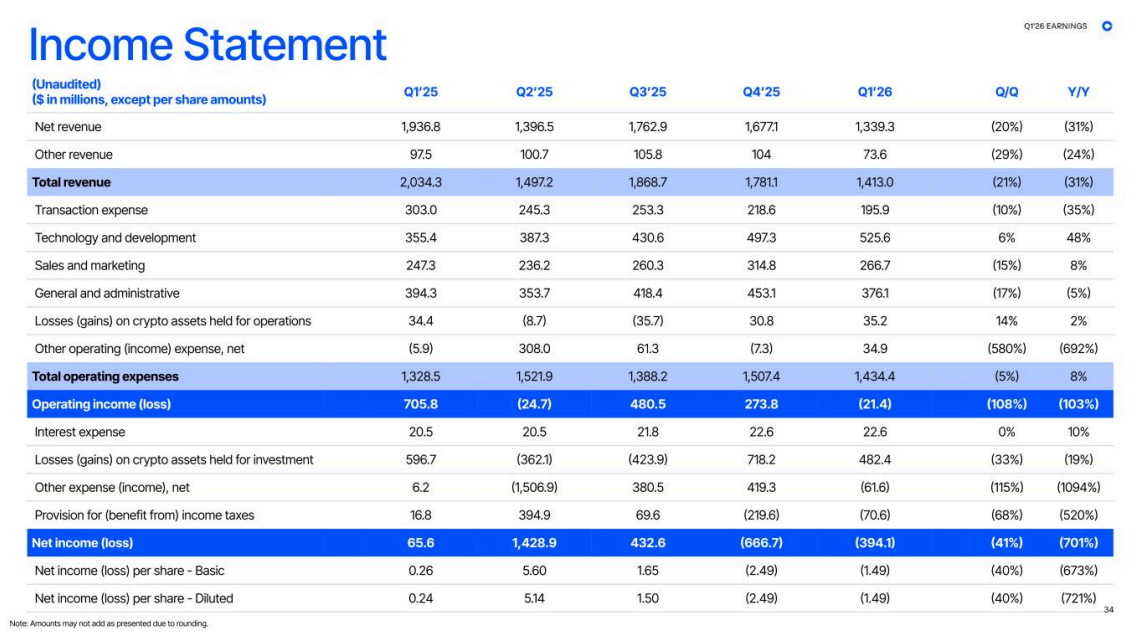
Coinbase 在邁阿密市場共識 2026 大會前夕投下震撼彈,公布第一季淨虧損 3.94 億美元,儘管淨營收達 14 億美元。該交易所的交易營收年增率暴跌 40% 至 7.56 億美元,盤後股價下跌 5%。這份獲利未達標的成績單,恰逢數千名加密貨幣高階主管、監管機構與交易商齊聚年度 CoinDesk 大會之際,會議議程充斥多頭題材:代幣化大宗商品、預測市場,以及永續交換合約的機構化。但 Coinbase 的虧損迫使會場面對一個嚴峻問題:若規模最大的上市加密貨幣交易所都無法在多頭市場中維持獲利,這對支撐整個產業的商業模式意味著什麼?這個問題至關重要,因為市場共識 2026 本應標誌加密貨幣從投機賭場轉型為受監管的金融基礎設施,而 Coinbase 的赤字顯示,這項轉型的成本仍高於其回報。
Coinbase 3.94 億美元虧損背後的結構性營收崩跌
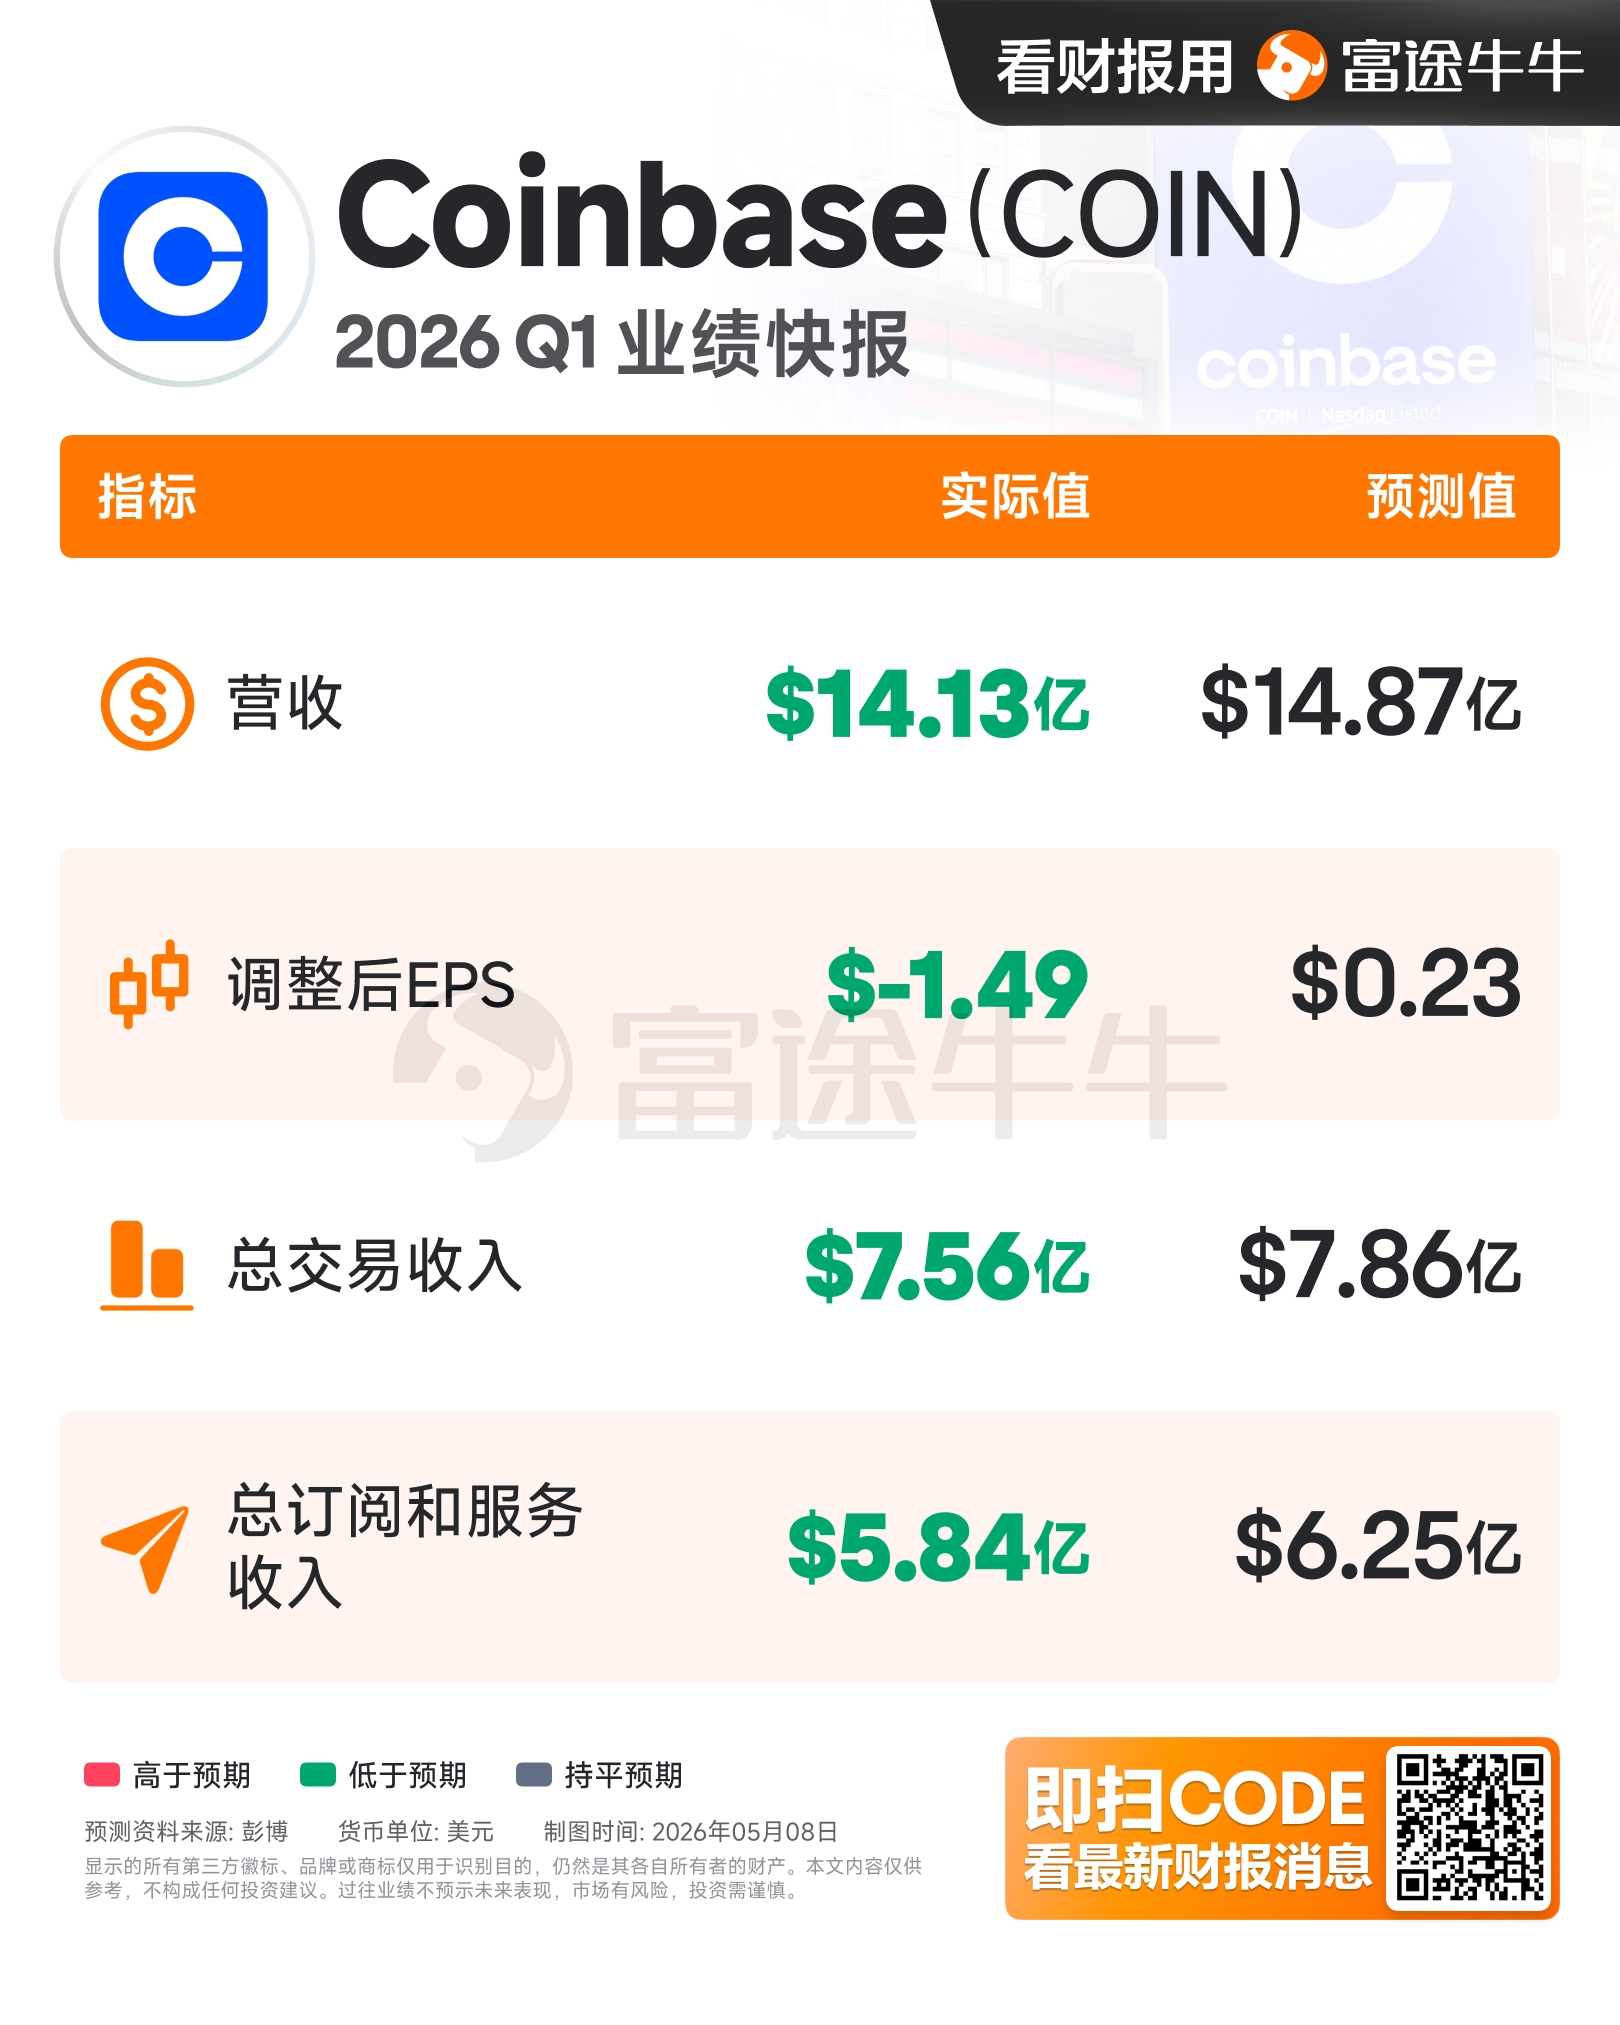
Coinbase 2026 年第一季虧損 3.94 億美元並非一次性會計異常。淨營收較前一季下滑 31% 至 14 億美元,而涵蓋核心交易撮合業務的交易營收則暴跌 40% 至 7.56 億美元。盤後股價下跌 5%,反映投資人認知到營收衰退是結構性而非週期性。零售交易量已轉移至低費率平台與去中心化交易所,同時機構客戶日益透過場外交易或主要經紀商執行大宗交易,壓縮 Coinbase 的利差。公司成本基礎並未相應調整。員工人數、法遵基礎設施與雲端運算支出仍維持 2024 年擴編高峰的水準,形成固定成本負擔,使每一美元的營收缺口都被放大。這項虧損也暴露 Coinbase 在市場中的手續費壓縮脆弱性——幣安與 HIP-3 單在 4 月就驅動 1,030 億美元的 TradFi 永續交換合約交易量。Coinbase 以零售為主的模式無法匹敵這些平台的規模或手續費效率,第一季數據即為明證。該公司現貨交易的抽成率目前約為領先永續合約平台手續費水準的 5 倍,這種溢價在交易量萎縮下已難以為繼。
1,030 億美元永續合約交易量如何重塑營收池
幣安與 HIP-3 在 4 月錄得的 1,030 億美元 TradFi 永續交換合約交易量,代表加密貨幣營收產生地點的結構性轉變。永續交換合約如今在整個產業中遠超過現貨交易量,而手續費池正遷移至提供大宗商品避險產品的平台,而非僅限於比特幣與以太幣交易對。此交易量由機構大宗商品避險者驅動,他們使用代幣化白銀、原油及其他實體資產作為永續合約部位的擔保品。營收池正從 Coinbase 的現貨交易模式移出,轉向結合永續合約基礎設施與代幣化大宗商品結算的平台。對 Coinbase 而言,數字相當嚴峻:其第一季交易營收為 7.56 億美元,抽成率約為永續合約平台的 5 倍,但其交易量僅為每月 1,030 億美元流量的一小部分。市場正以流動性投票,選擇費用較低、交易量較高的永續合約模式。除非 Coinbase 推出具機構級大宗商品代幣化的競爭性永續合約產品,否則其營收基礎將持續侵蝕。永續合約平台如今單週處理的交易量,超過 Coinbase 整個季度的現貨交易量。
幣安、HIP-3 與大宗商品代幣化版圖爭奪戰
1,030 億美元的永續合約交易量並非平均分布。幣安與 HIP-3 是主要受益者,其優勢來自於將代幣化大宗商品擔保品(白銀、原油與黃金)直接整合至永續合約保證金機制。這是市場共識 2026 研討會「交易什麼:白銀、實體資產與代幣化大宗商品的市場結構」的核心論點,與會者包括 Hyperscale 資料執行董事長 Milton "Todd" Ault III。Hyperscale 資料的 BMAX(Bitcoin Max)產品即為代幣化大宗商品如何被用於創造可作為永續合約部位保證金的收益型擔保品之範例。競爭意涵相當明確:掌握實體資產代幣化管道的交易所將奪取永續合約交易量,而僅提供現貨交易的交易所將被邊緣化。Coinbase 的損失部分源於其站在此結構性轉變的錯誤一方。與此同時,Solv Protocol、LayerZero 與 Chainlink 正建構互通性基礎設施,使代幣化大宗商品能跨鏈移動並被永續合約引擎認可為擔保品。版圖爭奪戰正在進行,而 Coinbase 並非領先者。僅代幣化白銀一項,目前在永續合約平台上的擔保品規模已約達 120 億美元,該數字自 2026 年初以來已翻倍。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
代幣化大宗商品與永續合約交易量的爆發,正為基礎設施創造下游需求,而市場上鮮少有人將此納入定價。Hyperscale 資料的 Ault 區塊鏈生態系需要大量運算資源,以支援代幣化工作流程、智慧合約查核,以及跨鏈訊息驗證。這推動了雲端 GPU 實例與專用 ASIC 硬體的需求,嘉惠 AWS 與 Azure 等超大規模雲端業者,同時也帶動專為零知識證明加速設計之晶片的晶圓廠產能。1,030 億美元的永續合約交易量,亦為 Chainlink 的 CCIP 等預言機產生龐大的資料吞吐量需求,因其必須將即時大宗商品價格串流至結算引擎。包括銀行、避險基金與大宗商品交易公司在內的加密貨幣服務企業買家,如今要求永續合約執行須符合 MiCA 與 SEC 指引。這創造了一個 Coinbase 具備優勢地位的法遵軟體市場,但其第一季虧損證明該公司並未有效將此機會變現。真正的下游贏家是基礎設施供應商:Chainlink、LayerZero,以及為鏈上結算打造專用矽晶片的製造商。每十億美元的永續合約交易量,每日約需 15,000 次預言機價格更新,創造出隨市場成長的經常性資料營收流。CME Group 允許交易者直接押注比特幣波動率的決定,為此基礎設施建置再添一層機構級需求。CME 的比特幣波動率合約將需要來自中心化與去中心化交易場所的標準化結算資料源,使 Chainlink 及競爭對手預言機網路更深地嵌入受監管交易所的管線。Michael Saylor 在市場共識 2026 提出的殖利率幣論點,延續了相同邏輯:若比特幣可透過質押代理或代幣化放款來工程化地產生殖利率,則託管、查核與串流這些殖利率所需的資產管理基礎設施也將等比成長。對基礎設施供應商而言,每一項上鏈的金融原語皆轉化為持續的運算資源與預言機需求,無論標的資產類別處於多頭或空頭階段皆然。這就是永續合約平台及其基礎設施合作夥伴正在收割的結構性順風,而 Coinbase 卻在此同時公布虧損。
SEC 規則制定與預測市場打壓,標示政策轉向
美國證券交易委員會主席 Paul Atkins 已針對代幣化證券提出創新豁免,並發布分類架構以釐清哪些數位資產符合證券資格。這是市場共識 2026 政策與監管高峰會的背景,會中去中心化金融監管與 2026 年選舉為核心議題。但最具影響力的監管訊號在於預測市場的辯論,美國證券交易委員會正評估其屬賭博或新式金融商品。若對預測市場展開打壓,將直接衝擊永續合約交易量的敘事,因為許多代幣化大宗商品永續合約在經濟功能上等同於對大宗商品價格的預測契約。若美國證券交易委員會將其歸類為賭博,1,030 億美元的永續合約交易量將立即面臨監管逆風。Atkins 的創新豁免旨在保護代幣化證券,但並不延伸至類似二元選擇權的永續合約商品。市場共識 2026 的政策訊號將決定永續合約交易量成長是否可持續,抑或是一場等待發生的監管事故。在此脈絡下,Coinbase 的虧損不僅是公司問題,更是監管機構才剛開始正視的市場結構問題。美國證券交易委員會的分類架構目前將 14 種代幣化大宗商品列為證券,其餘 23 種則處於灰色地帶,為永續合約平台所利用。市場共識 2026 的穩定幣高層將監管進展包裝為產業已超越前屆美國證券交易委員會領導層以執法為先的體制。Tom Lee 的主題演講以量化方式呈現此論點:受監管的穩定幣每日結算量現已超過 1,800 億美元,而支撐此規模的法遵基礎設施,正是若美國證券交易委員會分類架構獲有利延伸時,將支撐代幣化大宗商品永續合約的同一套基礎設施。Donald Trump Jr.與 World Liberty Financial 的 Zach Witkoff 增添政治面向,暗示即將上任的白宮立場對去中心化金融原生放款與代幣化資產池持開放態度。對 Coinbase 而言,這些監管善意均無法直接轉化為營收復甦。政策順風有利於已在代幣化與永續合約基礎設施上執行的平台,而非仍在每季 3.94 億美元虧損中掙扎、同時推進尚未推出的產品藍圖的業者。
Coinbase 的虧損將如暴風雲般籠罩 2026 年市場共識大會,但不會阻礙產業的結構性演進。1,030 億美元的永續合約交易量、白銀與原油的代幣化,以及 SEC 的分類工作,都是無論單一交易所獲利表現如何都將持續的動能。Alex Pruden 在市場共識大會上代表專案 Eleven 的簡報增添了更長期的視野:現在未投資於抗量子密碼學的交易所,將在十年內面臨成本遠為高昂的重建,並加劇 Coinbase 第一季財報已曝露的結構性劣勢。更可能的結果是,Coinbase 被迫收購或自建整合代幣化大宗商品擔保品的永續合約平台,否則將在已超越現貨交易的市場中淪為受監管的二線業者。未來 12 個月將決定 Coinbase 能否迅速調整其成本結構與產品藍圖,以搶佔永續合約營收池的份額,抑或將該業務完全讓給 Binance、HIP-3 及新興的傳統金融永續合約平台。對本週齊聚邁阿密的企業高層、交易員與監管機構而言,訊息明確:造就上一輪加密貨幣週期的營收模式已死,而打造下一輪週期的模式,正在 Coinbase 無法掌控的平台永續合約訂單簿中成形。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。