
聯準會在 2026 年 4 月會議中維持利率不變,此決策大致符合市場預期,但其所蘊含的意涵日益複雜。央行在發布利率決策的同時,更新了每季年化通膨預測,描繪出一幅令人憂心的景象:通膨仍頑固地高於目標,且聯準會自身的預測顯示,通膨降溫速度將不如先前預期。然而,股票市場對此消息強勁反彈。標普 500 指數上漲 1.12% 至 7,340.62 點,道瓊工業指數上漲 1.25% 至 49,913.10 點,那斯達克指數上漲 1.31% 至 25,656.77 點。華爾街恐慌指標 VIX 指數下跌 2.30% 至 16.98,顯示市場處於風險偏好氛圍。黃金大漲 3.18% 至 4,713.90 美元,而原油則重挫 7.11% 至 95.00 美元。比特幣微跌 0.20% 至 81,391.02 美元。市場反應分歧——股票與黃金齊漲、油價卻下跌——反映出市場對貨幣政策路徑的深度不確定性。然而,真正的關鍵在於交換合約市場。交易員目前預期,聯準會在主席沃什領導下,於 2027 年 4 月前升息的機率已超過 50%,且此升息將發生在任何寬鬆週期啟動之前。此預期正重塑從銀行資產負債表到企業資本配置的一切,使得此次利率凍結遠比單純的暫停更具深遠影響。
升息機率的來源
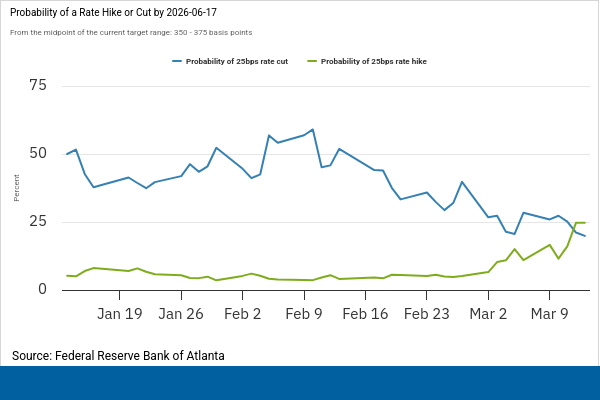
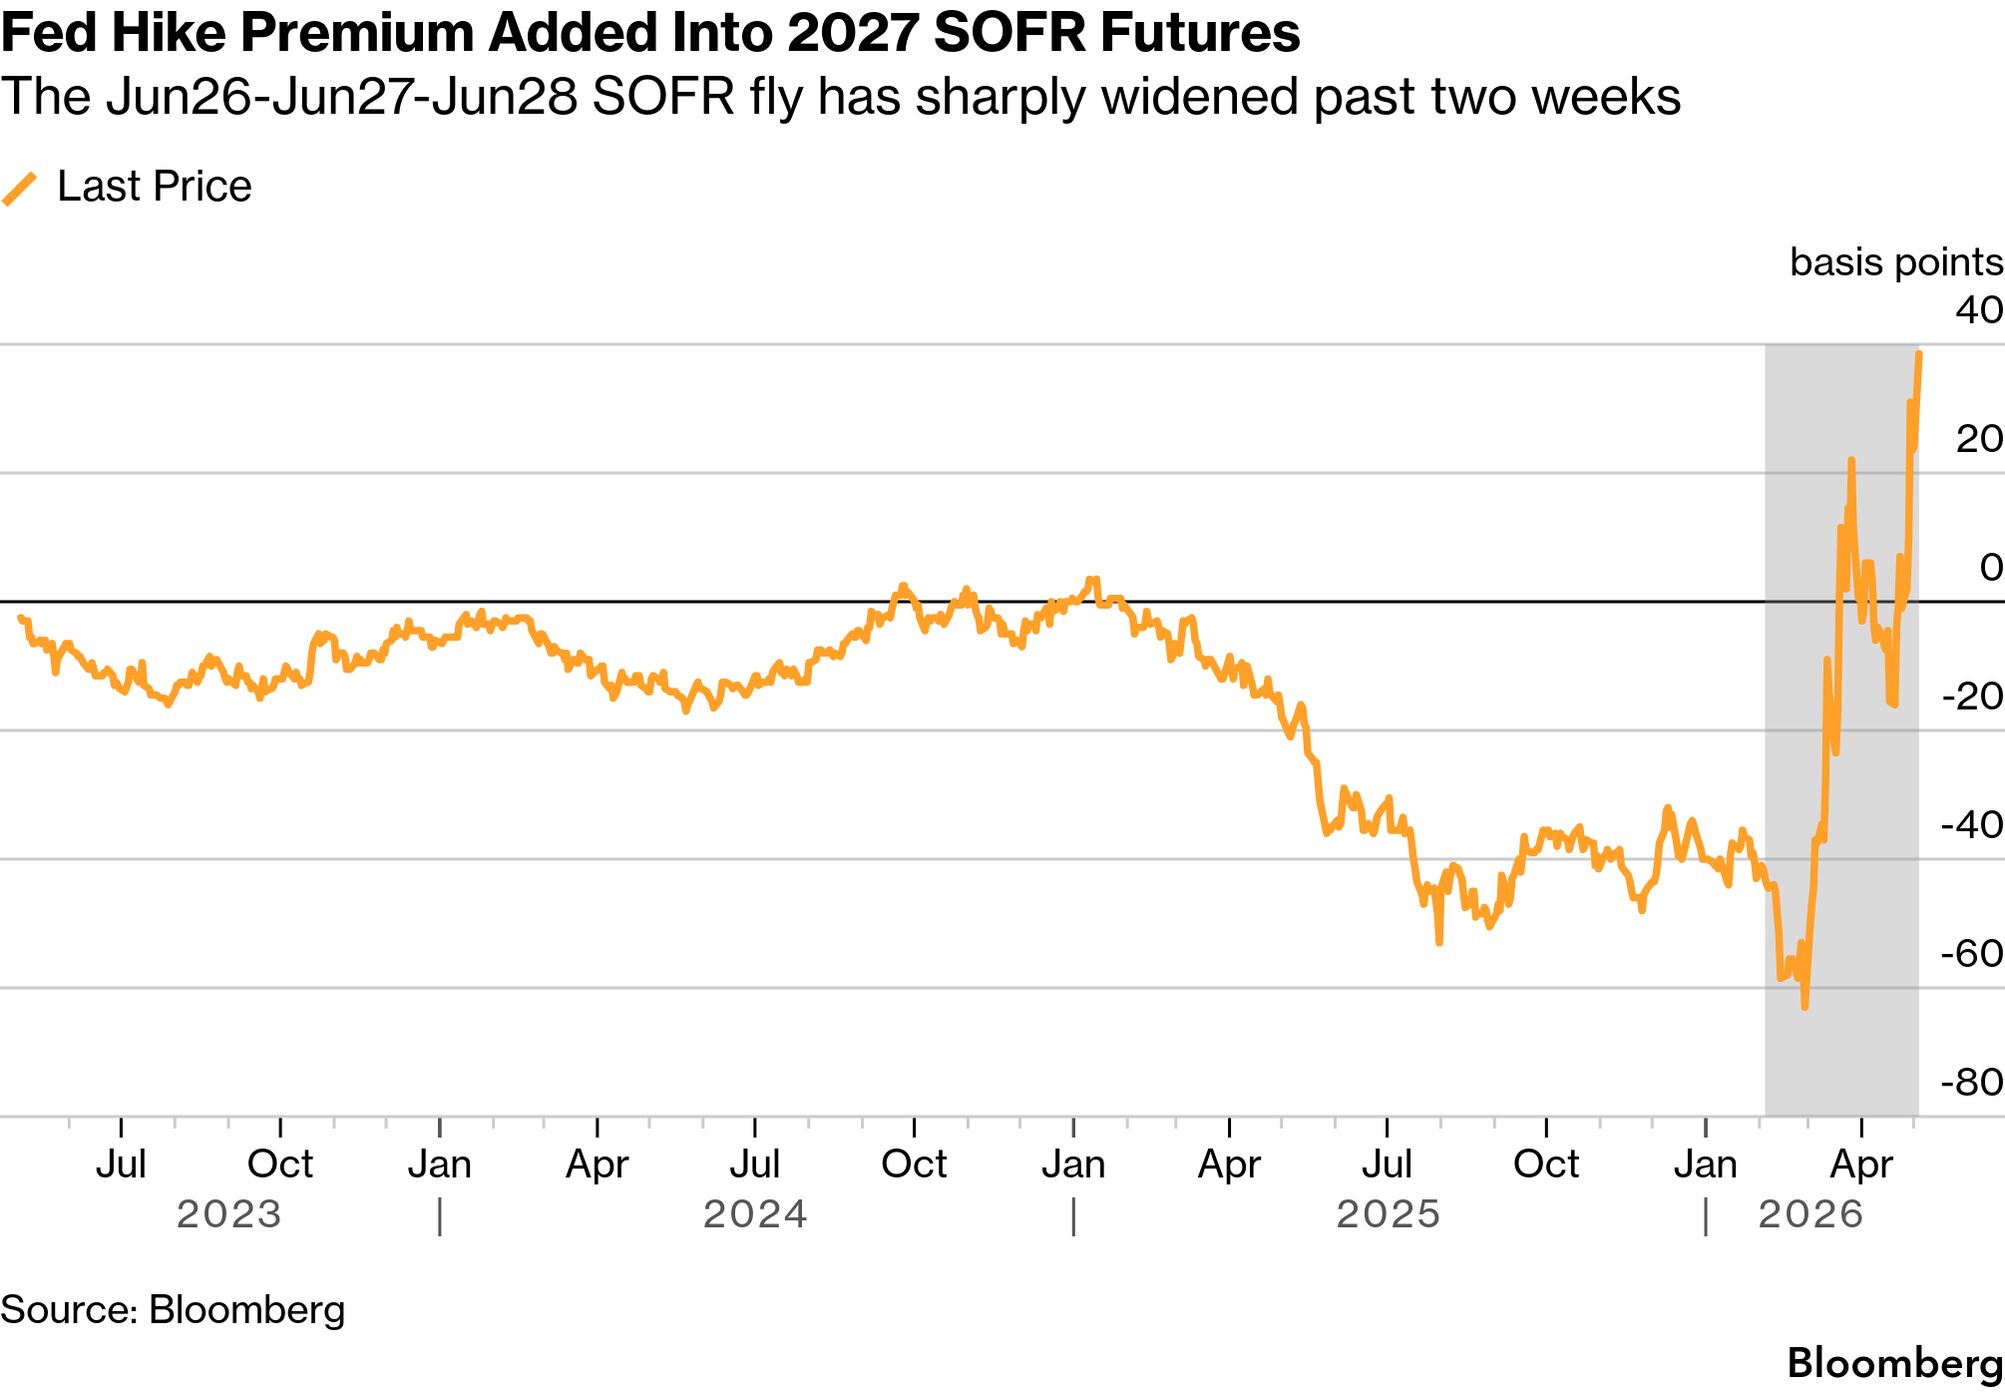
交換合約市場的訊號明確無誤:交易員認為聯準會在未來 12 個月內緊縮政策的機率超過五成,而非寬鬆。彭博資料顯示,交換合約定價隱含在 2027 年 4 月前升息的機率高於 50%,之後才可能出現後續寬鬆。這與主導 2025 年的論述形成鮮明反轉,當時聯準會降息 75 個基點。此轉變反映市場對通膨展望的重新評估。聯準會自身在會議中更新的 4 月及每季年化通膨預測顯示,物價壓力持續處於通常會引發緊縮傾向的水準。主席沃什(Warsh)並未暗示具體利率路徑,但市場目前正反映聯準會被迫採取行動的情境。其機制直接了當:若通膨在未來幾季未能顯著放緩,聯準會的雙重使命——平衡物價穩定與最大就業——將傾向於採取行動。交換合約曲線並非預測危機;而是預測政策錯誤的回檔。交易員押注 2025 年實施的 75 個基點降息為時過早,聯準會將需要至少部分逆轉該寬鬆措施。此機率已不再是邊緣的尾端風險;對日益增加的市場參與者而言,這已是基本情境。
利率凍結如何貫穿銀行與消費者損益表
聯準會決定維持利率不變,對銀行業與消費者儲蓄產生立即且可量化的影響。根據 FDIC 資料,美國平均儲蓄帳戶利率僅為 0.38%。但最優質的高收益儲蓄帳戶仍提供高達 5.00% 的利率,此利差反映 2025 年降息 75 個基點的遞延傳導效應。隨著聯準會現階段按兵不動,這些高收益利率將趨於持平。在緊縮周期中積極調升存款利率以吸引資金的銀行,如今處於更有利的地位來捍衛淨利息利潤率。對消費者而言,訊息明確:鎖定 5.00% 殖利率的窗口正在關閉,但尚未完全闔上。對銀行來說,暫停升息是一劑喘息。先前受 2025 年降息壓縮的淨利息所得將趨於穩定。區域銀行尤其受惠於利率變動的暫歇,因為這降低了存款成本與貸款重新定價的波動率。更廣泛的意涵在於,利率凍結至少暫時為銀行獲利能力提供底部支撐。若交換市場的預測正確,且 2027 年 4 月前迎來升息,則動態將逆轉:銀行受惠於利差擴大所帶來的順風,而貸款需求則因借貸成本上升而轉弱。此次凍結是暫時的均衡,而非永久解方。
科技與工業巨頭之間的競爭重組
利率維持不變的決定,在科技與工業領域中創造了贏家與輸家。輝達(NVIDIA)與超微(Advanced Micro Devices)兩家公司高度依賴資本密集的人工智慧基礎設施支出,穩定的利率環境使融資成本維持可預期,對其有利。英特爾(Intel)正執行成本高昂的轉型與晶圓代工擴建計畫,同樣獲得喘息空間,因為若利率升高,其舉債支應的資本支出成本將隨之增加。美超微(Super Micro Computer)這家高成長的伺服器與儲存裝置公司,同樣受惠於持續的人工智慧需求,且無需面對利率上升的逆風。另一方面,若利率維持不變僅是延後最終的升息,高槓桿或曝險於消費性非必需支出的企業將面臨較大風險。CDW Corporation 這家科技解決方案供應商,對企業 IT 預算敏感,而借貸成本上升時企業 IT 預算往往趨於緊縮。Klaviyo, Inc.這家行銷自動化平台,依賴中小企業支出,而中小企業支出在高利率環境下通常最先遭到削減。TransMedics Group, Inc.這家醫療器材公司,以及 NICE Ltd.這家雲端軟體業者,對利率循環的直接曝險較低,但當市場重新定價風險溢酬時,其估值將面臨壓縮。諾基亞(Nokia Oyj)這家電信裝置製造商,身處資本密集產業,利率穩定有助於支撐電信業者的資本支出計畫。Primoris Services Corporation 這家基礎設施營造公司,受惠於長期專案,對短期利率變動較不敏感。整體淨效應是,市場獎勵資產負債表穩健且具人工智慧曝險的公司,同時懲罰現金流量疲弱且負債偏高的企業。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
利率按兵不動的決定,對半導體供應鏈與企業科技支出產生連鎖性的二階效應。超大規模雲端業者——即驅動輝達 GPU 與超微 MI 系列加速器需求的雲端巨頭——正進行多年期的資本支出承諾,而這些承諾對資金成本高度敏感。穩定的利率環境支撐這些承諾,但若 2027 年 4 月前升息,將為 2027 年預算注入不確定性。晶圓代工廠與晶圓廠(包括英特爾的新製造設施)是以債務融通的長期存續期間資產。2025 年降息 75 個基點降低了該債務成本,但此次按兵不動意味著這些成本不會進一步下降。若交換市場的預測正確且升息來臨,新晶圓廠建設的融資成本將上升,延後產能擴充。向 CDW 與美超微等公司採購 IT 硬體與軟體的企業買家,正面臨混雜的訊號。利率按兵不動使他們短期內的借貸成本維持穩定,但對未來升息的預期將促使他們加速採購,以鎖定當前融資條件。這種提前拉動效應將提振 2026 年下半年需求,卻在 2027 年形成需求缺口。原油價格下跌 7.11% 至每桶 95.00 美元,增添另一變數:較低的能源成本降低製造商與資料中心的投入價格,部分抵銷升息的影響。半導體產業也密切關注電價費率申報,因為單一超大規模雲端業者園區的資料中心電力合約現已超過 1.5 吉瓦,而油價走低直接反映在支撐這些合約的天然氣發電成本上。淨效應是一張錯綜複雜的互動影響網路,使企業規劃異常困難,而一線企業買家的財務長目前正以升息 25 個基點與持續按兵不動兩種情境,進行 2027 年資本支出情境分析。
聯準會按兵不動對政策路徑的訊號意義
聯準會決定維持利率不變,加上交換市場預期 2027 年 4 月前升息,對央行戰略姿態釋出強烈訊號。主席 Warsh 實際上是在爭取時間。2025 年的 75 個基點降息是一場賭注,押注通膨將回落;2026 年 4 月的通膨預測顯示這項賭注並未奏效。如今按兵不動,聯準會避免了立即逆轉所帶來的政治與市場擾動,同時保留日後升息的選擇權。這是一項深思熟慮的選擇權策略。市場反應方面,股市上漲、黃金上漲、油價下跌,顯示投資人尚未完全反映升息的全面影響。黃金飆升至 4,713.90 美元,反映對貨幣不確定性的避險需求,而油價崩跌則顯示需求疑慮主導供給擔憂。VIX 指數位於 16.98 的低檔,暗示市場自滿情緒。政策訊號在於,聯準會願意在短期內容忍高於目標的通膨,但前提是經濟維持強勁。若成長失速,計算邏輯將隨之改變。交換市場對 2027 年 4 月前升息超過 50% 的機率,並非災難預測,而是認知到聯準會的信譽正受到考驗。若通膨未見回落,聯準會將採取行動。此次按兵不動是戰略性暫停,而非方向性轉折,接下來四次 FOMC 會議的時程將成為利率市場的重心。
未來 12 個月最可能的情境是,聯準會維持利率不變至 2026 年餘下時間,若通膨未對 2% 目標展現持續進展,則於 2027 年初升息 25 個基點。此情境將逆轉 2025 年降息幅度的三分之一,使聯邦資金利率仍低於 2024 年高峰。2026 年 4 月利率凍結後的股市反彈,可能是一場虛晃一招。優於預期的企業獲利與人工智慧演進推升股市,但同樣的力量也使通膨居高不下。標普 500 指數位於 7,340.62 點,反映的是交換市場認為不太可能實現的軟著陸。股市與利率市場之間的脫節,是本循環最具定義性的張力。對投資人而言,正確策略是偏好具定價能力、低槓桿,且曝險於人工智慧與基礎設施等長期成長趨勢的企業。5.00% 的高收益儲蓄帳戶相較於債券仍具吸引力,但機會窗口正在收窄。聯準會給了市場一場喘息,但並未改變根本的數學邏輯。利率凍結是通往決策的橋梁,而非終點。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。