
指標發布嚴厲警告:《清晰法案》(正式名稱為《區塊鏈監管確定性法案》,BRCA)必須納入對軟體開發者的強力保護,否則美國將在加密貨幣領域失去對其他司法管轄區的競爭優勢。這家創業投資公司是 Solana 的主要支持者,主張開發去中心化協議(不持有使用者資金或無權凍結帳戶的實體)的開發者,不應在聯邦法律下被歸類為貨幣傳輸業者。儘管 FinCEN 2019 年指引已承認提供軟體並不自動使開發者成為貨幣傳輸業者,指標仍主張成文法層級的明確性至關重要。此警告發布之際,整體加密貨幣市場顯現成熟跡象:5 月現貨與衍生性金融商品合計交易量下滑 3.45% 至 4.41 兆美元,為 2024 年 9 月以來最低,但實體資產(RWA)永續期貨交易量逆勢上揚 10.4%,創歷史新高。此事為何當下至關重要:美國證券交易委員會同時推進其國家市場系統(NMS)提案,擬廢除規則 611 與 610(e),指標稱此為今年美國加密貨幣「最具影響力」的規則,形成監管分水嶺,將決定美國是培育還是扼殺其開發者生態系。
《清晰法案》的開發者保護條款在監管架構中的定位
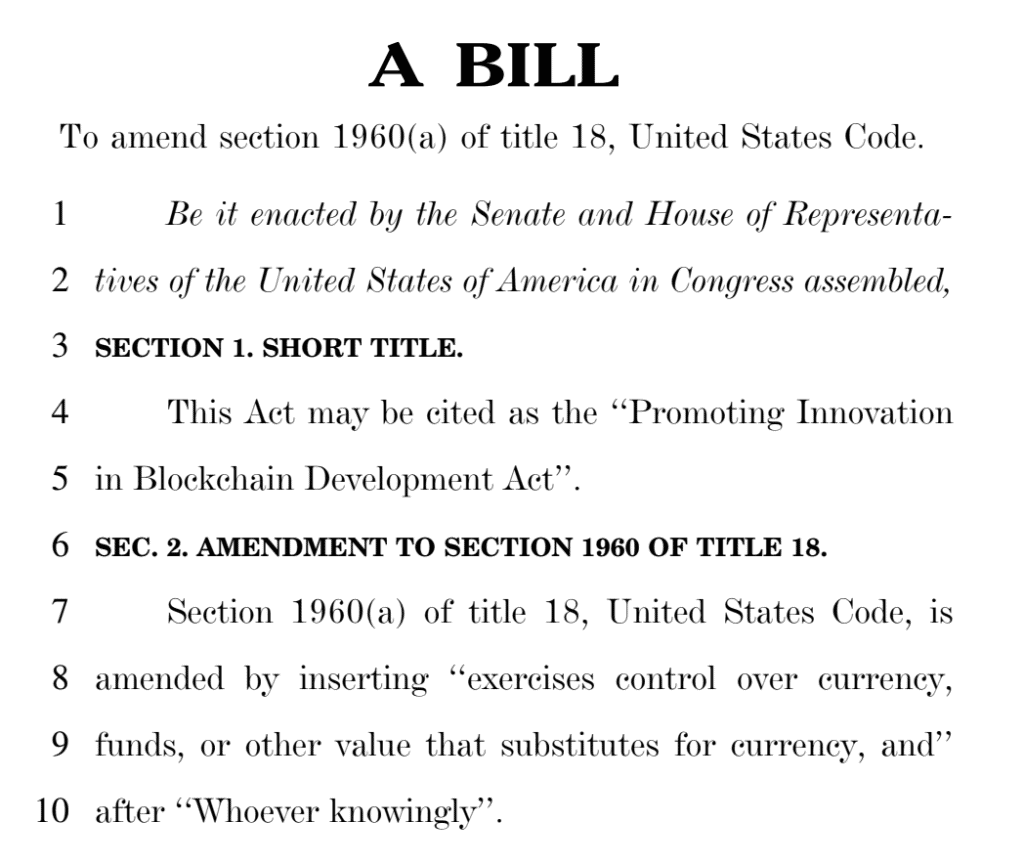
《清晰法案》旨在解決自比特幣問世初期以來一直籠罩加密貨幣產業的根本性模糊問題:撰寫並發布開源軟體,何時構成金錢傳輸?根據現行法律,任何「接受並傳輸」貨幣或價值的實體,都必須在 FinCEN 註冊為金錢服務業者(MSB),此一認定伴隨沉重的法遵義務,包括反洗錢計畫、紀錄保存與申報要求。去中心化協議的開發者(無論是建構去中心化交易所、放款平台或錢包)長期以來主張,他們不屬於此定義範圍,因為他們從未託管使用者資產。FinCEN 2019 年發布的指引提供了一定程度的緩解,聲明「僅提供軟體」者不屬於金錢傳輸者,但該指引不具約束力,且可能被未來的政府重新詮釋。《清晰法案》將把此原則納入法律,建立開發者可依賴的法定安全港。指標的核心論點是,若缺乏此保護,美國將迫使最具創新力的開發者出走海外,重演 2010 年代初期監管不確定性將許多比特幣新創推向歐洲與亞洲的模式。BRCA 目前是實現可預測規則的最佳立法途徑,而在法案審查過程中任何削弱開發者保護的舉措都將是戰略錯誤。
4.41 兆美元成交量下滑與 RWA 激增如何重塑市場敘事
5 月交易所成交量數據呈現市場轉型的故事。中心化交易所合計成交量下滑 3.45% 至 4.41 兆美元,創 2024 年 9 月以來最低單月水準。此一衰退反映零售與機構交易者普遍瀰漫避險情緒,在監管不確定性持續且缺乏明確催化劑之際,已撤出投機性交易。然而,RWA 永續期貨市場則呈現不同面貌。該區塊成交量逆勢上揚 10.4%,創下歷史新高。此一分歧意義重大:顯示成熟交易者日益運用永續期貨來建立對代幣化實體資產(如美國公債、私募信貸與大宗商品)的曝險,而非交易波動劇烈的加密貨幣。此一轉變對監管辯論有直接意涵。若《清晰法案》保護 RWA 協議開發者,將加速傳統資產在 Solana 等美國區塊鏈上的代幣化進程。反之,若開發者仍面臨金流傳輸責任的曝險,RWA 市場將遷移至監管規則更明確的司法管轄區,如新加坡或阿聯。成交量數據亦凸顯美國證券交易委員會 NMS 提案的迫切性,指標已將其認定為今年最具影響力的加密貨幣監管規則。廢除 Rule 611 與 Rule 610(e) 將從根本上改變加密貨幣交易市場結構,可能整合流動性並降低碎片化,但前提是底層開發者生態系維持完整。
Solana、指標與 Layer 1 平台的競爭利害關係
指標的警告並非全然無私。該公司是 Solana 的主要投資者,Solana 是 Layer 1 區塊鏈,已成為去中心化應用程式的樞紐,包括 RWA 協議和永續期貨交易所。Solana 的架構(高吞吐量、低費用、以及對開發者友善的程式設計模型)使其成為 Clarity Act 旨在保護的那類創新協議的自然歸宿。若該法案在強力開發者保護條款下通過,Solana 將不成比例地受惠,因為其建構者生態系將擁有法律確定性,可推出新產品而無需擔憂監管報復。反之,若保護遭到削弱,Solana 的開發者社群將面臨與其他所有美國區塊鏈專案相同的逆風。競爭動態不僅限於 Solana。以太坊(Ethereum)擁有按總鎖定價值計算最大的去中心化金融生態系,同樣依賴包含許多美國團隊在內的全球開發者基礎。然而,以太坊的監管立場較為模糊,美國證券交易委員會將 ETH 歸類為大宗商品提供了一定程度的安心,但去中心化金融協議的地位仍未解決。其他 Layer 1 區塊鏈,如 Avalanche 和 Sui,也在密切關注 Clarity Act。該法案的開發者保護將統一適用於所有區塊鏈,為美國開發者創造公平競爭的環境,無論他們在哪條鏈上建構。另一種情況(各州匯款法與聯邦財測拼湊而成的組合)將有利於擁有龐大法律預算的既有業者,並使較小團隊處於劣勢,這正是指標認為美國無法承受流失的那類創新。
對交易所流動性、市場結構與企業採用的下游影響
《清晰法案》對開發者的保護所帶來的下游影響,會波及整個加密貨幣生態系。若開發者免於承擔匯款業務責任,推出新去中心化應用程式的成本將大幅下降。單一協議的法遵審查法律費用可能高達數十萬美元,而對於真正非託管型專案而言,這類費用可望減少或完全免除。此成本降低將加速創新步伐,尤其在代幣化資產、去中心化身分及跨鏈互通性等領域。對交易所而言,影響則更為微妙。Coinbase 與 Kraken 等中心化交易所已以持牌匯款機構身分營運,不會直接受到開發者保護條款的影響。然而,它們將受惠於一個規模更大、更蓬勃發展的去中心化應用生態系,進而帶動成交量與流動性。RWA 永續期貨成交量攀升即為明證:此類產品通常在依賴非託管型智慧合約的去中心化交易所(DEX)上交易。若這些 DEX 的開發者面臨法律不確定性,整個 RWA 永續期貨市場可能停滯,使中心化交易所失去日益成長的套利與避險活動來源。在企業端,《清晰法案》的開發者保護措施將使傳統金融機構更容易試驗基於區塊鏈的解決方案。銀行與資產管理公司因顧慮所依賴開發者的法律風險,一直對投入資本至去中心化金融(DeFi)協議裹足不前。法定明確性將消除此障礙,可望釋放目前觀望中的數十億美元機構資本。
美國證券交易委員會的 NMS 提案及其對加密貨幣未來所傳達的政策訊號
指標將美國證券交易委員會(SEC)的 NMS 提案形容為今年美國「最具影響力」的加密貨幣規則,凸顯當前監管時刻的高風險。該提案擬廢除規則 611 與 610(e),將從根本上改變加密貨幣交易市場的結構。規則 611 即「訂單保護規則」,要求交易中心制定政策以防止穿透交易(trade-through),而規則 610(e) 則規範報價的存取。廢除這些規則將降低加密貨幣現貨市場的碎片化程度,可能將流動性集中於較少數平台,並簡化最佳執行分析的複雜度。然而,NMS 提案與《清晰法案》(Clarity Act)並不衝突:兩者處理監管架構的不同層面。NMS 提案聚焦市場結構與交易場所,而《清晰法案》則聚焦開發者的法律地位。兩者合而為一,代表一套連貫監管策略的兩大支柱:其一為現代化交易基礎設施,其二為保護創造交易資產的建構者。政策訊號明確:SEC 與美國國會正朝向一套將加密貨幣視為獨立資產類別、需量身訂做規則的架構邁進,而非將其硬塞入現行證券或大宗商品法規。風險在於兩項努力可能以不同速度或不同優先順序推進。若 NMS 提案先行而《清晰法案》停滯,美國將現代化其交易基礎設施,卻流失填補創新產品所需的開發人才。指標的警告提醒我們,監管的一致性與監管的速度同等重要。
未來六個月將決定美國能否善用其當前優勢(深厚的資本市場、強勁的創業投資生態系,以及世界級工程人才的集中),抑或因監管碎片化而浪費這些優勢。《清晰法案》是提供開發者所需可預測規則的最佳機會,但其通過並非篤定。SEC 的 NMS 提案雖具影響力,卻僅處理交易層面的架構。若缺乏 BRCA 中的開發者保護,美國恐重蹈 1990 年代的覆轍——當時最好的網際網路公司在美國誕生,但 2020 年代最好的加密貨幣公司卻在新加坡、瑞士與阿聯酋崛起。指標的訊息是:機會之窗正在關閉,美國國會必須在下一波創新外移之前,採取行動保護建構者。市場資料(交易所成交量下滑與 RWA 永續期貨上升)顯示,產業已用行動表態,而未來方向取決於監管結果。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。