
凱文‧沃什本週(6 月 16 日至 17 日)主持他上任後的首次聯邦公開市場委員會會議,卻接下一份不受歡迎的遺產:上月消費者物價指數飆升至 4.2%,是聯準會 2% 目標的兩倍多,而聯邦資金利率目前處於 3.5% 至 3.75% 的區間。經濟學家壓倒性地預期委員會將維持利率不變;近期一項調查中,71% 的受訪者預測將是一致決議。但真正的重點在於前瞻指引,或者說,缺乏前瞻指引。沃什十多年來一直主張聯準會應減少對其思維的表述,這與班‧柏南奇時代的通訊機制形成鮮明對比——當時每份 FOMC 聲明都成為對經濟機率的多段式註解。市場已做出調整:聯邦資金利率期貨反映 2026 年底前僅有一次升息,而非許多投資人今年稍早所期盼的降息。本次會議是沃什首次有機會表明,新體制是否將少說多做,並迫使華爾街自行解讀點陣圖。此事為何重要:聯準會的通訊策略本身就是一種貨幣政策工具,而沃什的沉默正是最響亮的訊號。
利率路徑的結構性重置
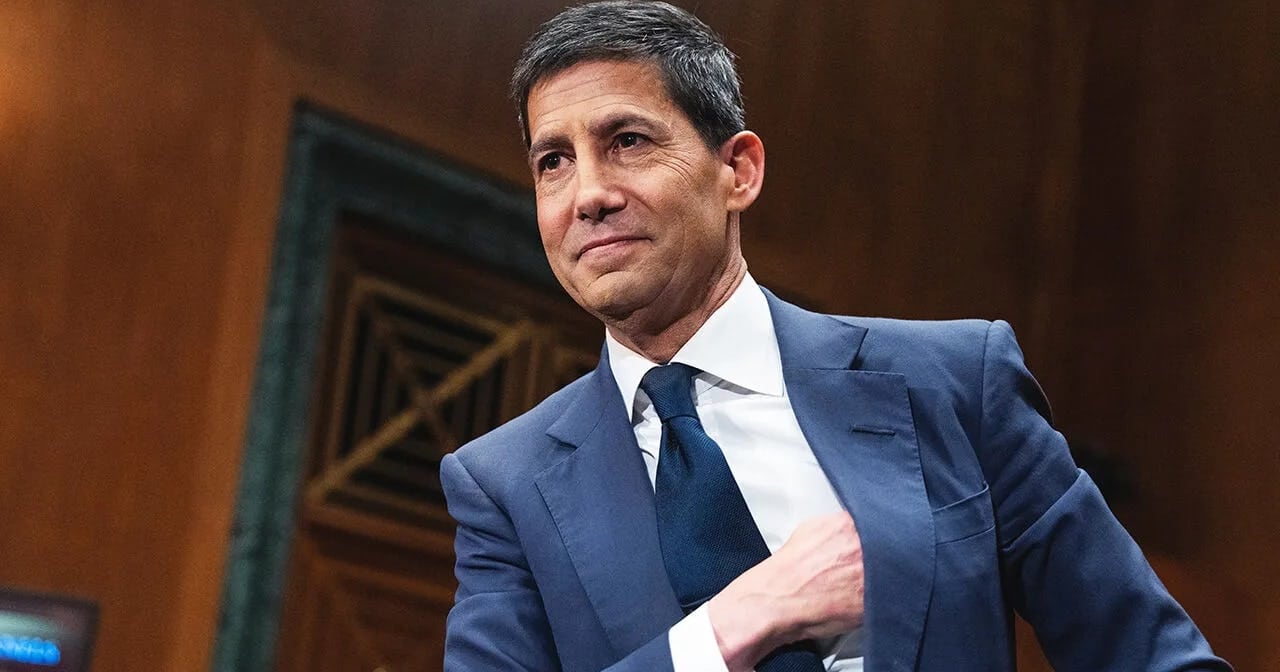
最新的 CPI 讀數 4.2% 並非暫時性波動,而是利率路徑的結構性重置。核心通膨(剔除食品與能源)為 2.9%,仍遠高於聯準會 2% 的目標,且在服務與居住類別中頑固地僵固。目前 3.5% 至 3.75% 的聯邦資金利率區間,是在 2025 年底通膨看似趨緩至 3% 時所設定。整體通膨率與資金利率上限之間 1.2 個百分點的差距,意味實質利率處於深度負值,這種情況在歷史上迫使央行要麼調升名目利率,要麼接受加速的物價壓力。沃什曾在 2008-09 年金融危機期間擔任聯準會理事,親眼見證柏南奇在債券持有與通訊方面的創新如何重塑傳導機制。他也見識到前瞻指引的極限——當市場不再相信點陣圖時。6 月會議將考驗沃什是否認為當前利率水準足以壓低 4.2% 的通膨,或者他是否認為經濟需要更高的名目錨定。71% 經濟學家預期的一致表決,掩蓋了委員會內部的更深層辯論:鴿派主張先前升息的遞延效應將在第四季冷卻經濟,而鷹派則指最新 CPI 資料證明中性利率已永久上升。沃什選擇維持利率或暗示升息,將暫時平息這場爭論。
聯邦基金期貨如何反映 2026 年底前的一次升息
市場已經算出了聯邦公開市場委員會(FOMC)不願公開表態的數學題。聯邦基金期貨目前反映 2026 年 12 月前將升息一碼(25 個基點),使目標區間升至 3.75%–4.0%。此定價反映的是終端利率的根本性重估,而非暫時性調整。在上月消費者物價指數(CPI)公布之前,期貨原本反映 2026 年中降息;如今則反映升息。此一轉變由兩項機制驅動:第一,4.2% 的整體通膨數字使任何降息對一位試圖建立公信力的新任主席而言在政治上難以立足;第二,實體經濟仍持續產生足夠需求,產出缺口尚未收斂。期貨曲線反映聯準會將在夏季與秋季維持利率不變,隨後在 11 月或 12 月的會議上進行一次升息。這與 2026 年 1 月時的市場共識形成顯著逆轉,當時經濟學家預期三次降息。此定價亦反映市場認為沃什將比其前任更能容忍較高利率,考量到他對聯準會透過溝通微調經濟的能力公開表達懷疑。若期貨走勢正確,聯準會將在 2026 年底以高於年初的利率收場,此情境在沃什獲提名時看來幾乎不可能。單次升息的定價也製造了協調問題:若聯準會確實升息,市場會立即追問幅度是否足夠;若未升息,通膨預期將失錨。沃什的首次會議將不以利率決策本身論斷成敗,而在於會後聲明與記者會是否與期貨曲線一致,抑或出乎市場意料。
溝通斷層:為何沃什將比柏南奇或葛林斯潘說得更少
沃什十多年來一直主張,聯準會應減少其前瞻指引的數量與具體程度。這是對柏南克時代劇本的直接否定,該劇本將聯邦公開市場委員會(FOMC)聲明轉變為利率預期與經濟預測的詳細藍圖。沃什的觀點成形於 2008-09 年危機期間,當時他目睹柏南克僅靠言辭艱難校準市場預期;他認為,過度的溝通會製造聯準會無法維繫的依賴性。當聯準會說得太多,市場依據財測而非基本面進行交易,任何偏離劇本的舉動都會引發劇烈的重新定價。沃什想要打破這個循環。在他主持的首次會議上,聲明將更簡短,記者會更精簡,點陣圖(若仍保留)的決定性也將降低。這是高風險策略。葛林斯潘同樣話不多,但他享有低通膨、高生產力經濟的優勢。沃什面對的是 4.2% 的通膨、依然緊俏的勞動市場,以及已將升息納入定價的市場。若他說得太少,市場將以自己的假設填補真空,而這些假設可能偏離委員會的實際意圖。71% 的經濟學家預期決議將一致通過,顯示委員會為求統一登場而掩蓋內部分歧。但沃什的溝通風格將決定這種團結能否延續到 6 月之後。華爾街將逐字解讀他的每一句話、每一次沉默,以探尋新體制的方向。
競爭格局重組:銀行、債券市場與借貸方適應聯準會「更高更久」的新常態
聯準會將利率維持在 3.5%–3.75% 並暗示可能升息,重新洗牌金融服務業的競爭格局。區域銀行在低利率時代大量持有長存續期間美國公債與不動產抵押貸款證券,若殖利率曲線持續倒掛,其淨利差將再度承壓。市場預期將有一次升息,2 年期美國公債殖利率已重新定價至 4.5% 以上,而 10 年期殖利率徘徊在 4.2% 附近,使殖利率曲線倒掛約 30 個基點。這種倒掛對銀行放款形成稅負:區域銀行借短放長,倒掛的殖利率曲線壓縮其利差。相形之下,擁有大型交易業務的貨幣中心銀行則受惠於波動率。期貨市場所反映的單次升息,為固定收益交易部門創造布局陡峭化交易的窗口,押注此次升息將是最後一次,殖利率曲線將於 2027 年回歸正常化。對企業借款人而言,訊息明確:低成本再融資的窗口已關閉。2026 年第一季以約 5% 殖利率搶先發債的投資級公司,如今面對初級市場 5.5% 已成新地板。高收益借款人處境更糟:自最新 CPI 數據公布以來,信用利差已擴大 50 個基點,期貨市場所反映的單次升息證實聯準會不會出手相救。競爭優勢轉向現金部位雄厚、槓桿偏低的企業,此類公司能安然度過此一循環。私募股權業者依賴低成本債務進行槓桿收購,是最大輸家:利率更高更久的環境迫使他們更長時間持有被投資公司,延後退場時機並壓抑基金報酬。
對房市、車貸與消費信貸的下游影響
3.5%–3.75% 聯邦資金利率向實體經濟的傳導,已在對利率最敏感的部門中顯而易見。30 年期固定房貸利率已回升至 7.5% 以上,將新屋每月還款中位數推升至 2,600 美元的歷史新高。成屋銷售已連續四個月下滑,鎖定效應加深:房貸利率低於 4% 的屋主拒絕出售,扼殺供給並使價格居高不下。最新通膨數據確保聯準會不會以降息來緩解房價負擔能力,這意味著房市將陷入高價、低量的均衡狀態,有利於擁有現金買家的建商,卻將首購族排除在外。車貸亦循相同軌跡:新車貸款平均利率目前為 8.2%,高於一年前的 6.5%,而次級借款人的汽車貸款違約率已攀升至 7% 以上。期貨所反映的單次升息將進一步推高這些利率,壓縮對高單價非必需消費品的需求。信用卡年百分率已突破 24%,循環信貸成長隨家庭從消費轉向儲蓄而放緩。對消費者信貸的下游效應是一輪獨立於聯準會利率決策運作的緊縮循環:銀行正提高授信標準、調降信用額度,並削減無擔保放款。這是聯邦公開市場委員會密切關注的二階效應:若消費者信貸緊縮速度快於聯邦資金利率所隱含的水準,經濟放緩幅度將超過 4.2% 通膨數據所顯示的程度。沃什的首次會議將須在最新消費者物價指數所釋出的通膨訊號,與實體經濟所釋出的信用緊縮訊號之間取得平衡。
政策訊號:沃什首次會議作為新聯準會方向的聲明
每一次聯邦公開市場委員會(FOMC)的首次會議都是一個訊號,但沃什(Warsh)的首次會議格外重要,因為這是對聯準會能否在不依賴伯南克(Bernanke)與葛林斯潘(Greenspan)時代所定義的溝通工具下管理通膨的首次考驗。決定維持利率不變,且 71% 的經濟學家預期全體一致通過,這本身就是一個聲明:沃什並未對 4.2% 的通膨感到恐慌,也未急於升息。這份耐心是一場賭注。若通膨在 6 月及 7 月維持在 4.2% 或進一步攀升,聯準會將因未能採取行動而喪失信譽。若通膨在 9 月前回落至 3% 左右,沃什將被譽為讓資料引導政策的穩健掌舵者。本次會議的政策訊號在於,聯準會正從前瞻指引驅動的模式轉向依賴資料、縮短展望期間的模式。沃什將減少談論 2027 年利率走向,而更多著重於委員會在最新資料中看到的內容。這是聯準會與市場關係的根本轉變。過去 15 年,聯準會告訴投資人其計畫;在沃什領導下,投資人必須自行從資料中推斷計畫。風險在於市場誤讀訊號並過度反應,迫使聯準會以緊急溝通介入。回報則是聯準會重新獲得靈活性,得以改變路線而不受自身財測束縛。本次會議不僅關乎 4.2% 的通膨或單次升息,更關乎全球最具影響力的央行能否以行動而非言辭來治理。
期貨市場所反映的單次升息將考驗沃什的決心。若他在 11 月或 12 月付諸實行,市場將接受新聯準會對通膨的認真態度。若他撐過 2026 年,4.2% 的數據將被視為異常值,而降息循環將於 2027 年初啟動。無論如何,6 月 16 日至 17 日的會議都是貨幣政策新篇章的序幕,在這個篇章中,聯準會將少說多做,而華爾街必須學會解讀經濟而非聲明。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。