
SPDR 標普區域銀行指數股票型基金(KRE)年報酬率達 28%,因區域銀行受惠於聯準會有利的利率路徑,淨利息利差持續擴大。這檔等權重基金目前交易價格接近每股 70 美元,年初至今漲幅 9%,反映存款成本終於開始回落、而放款殖利率仍維持高檔的產業現況。由聯準會七位理事、紐約聯準銀行總裁及 11 位地區聯準銀行總裁中輪值四位組成的 12 人聯邦公開市場委員會(FOMC),制定驅動此一動態的利率政策。但美國銀行警告,若利率較遠期曲線平行下滑 100 個基點,將使 12 個月內的淨利息所得減少 20 億美元。對投資人而言,問題在於 KRE 的淨利息利差擴張題材,能否在市場已反映 2026 年將降息超過兩次的環境下持續成立。
FOMC 輪值改組重塑利率預期
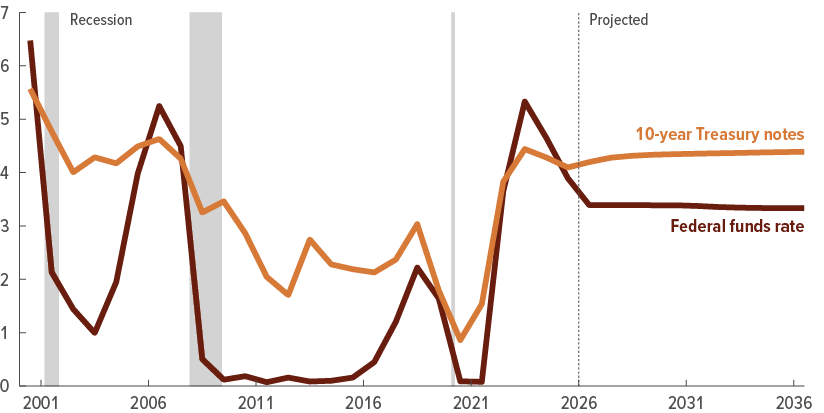
FOMC 2026 年的投票輪值制度,為委員會的政策傾向帶來細微但重要的轉變。這個 12 人體制包含聯準會全部七位理事、紐約聯準銀行總裁,以及每年輪值的 11 位地區聯準銀行總裁中的四位。今年的地區銀行投票成員來自經濟面貌各異的轄區,部分總裁因轄區選民對通膨高度敏感而帶有鷹派聲譽,另一些則反映成長較慢地區的鴿派傾向。此一組成至關重要,因為地區聯準銀行總裁往往掌握第一線的信用狀況與小型企業信心,直接影響委員會如何解讀勞工統計局資料及每月消費者物價指數(CPI)發布。CME FedWatch 工具目前反映市場對降息的定價,但上次 FOMC 會議的點陣圖顯示的路徑較期貨市場預期更為狹窄。若 2026 年輪值產生更鷹派的投票陣營,市場預期與實際政策之間的落差將擴大,直接衝擊區域銀行賴以擴張淨利息利差的利率路徑。輪值的效應因地區聯準銀行總裁傾向優先考量當地就業與放款狀況、而非全國通膨指標而進一步放大,意味來自製造業密集轄區的總裁群,可能提出與服務業導向地區不同的政策立場。對 KRE 持有人的實際影響在於,每次輪值所內含的利率路徑不確定性並非只是總體經濟的抽象概念:它是決定 28% 年報酬能否延續、抑或在未來 12 個月內反轉的唯一變數。
20 億美元淨利息收入風險所在
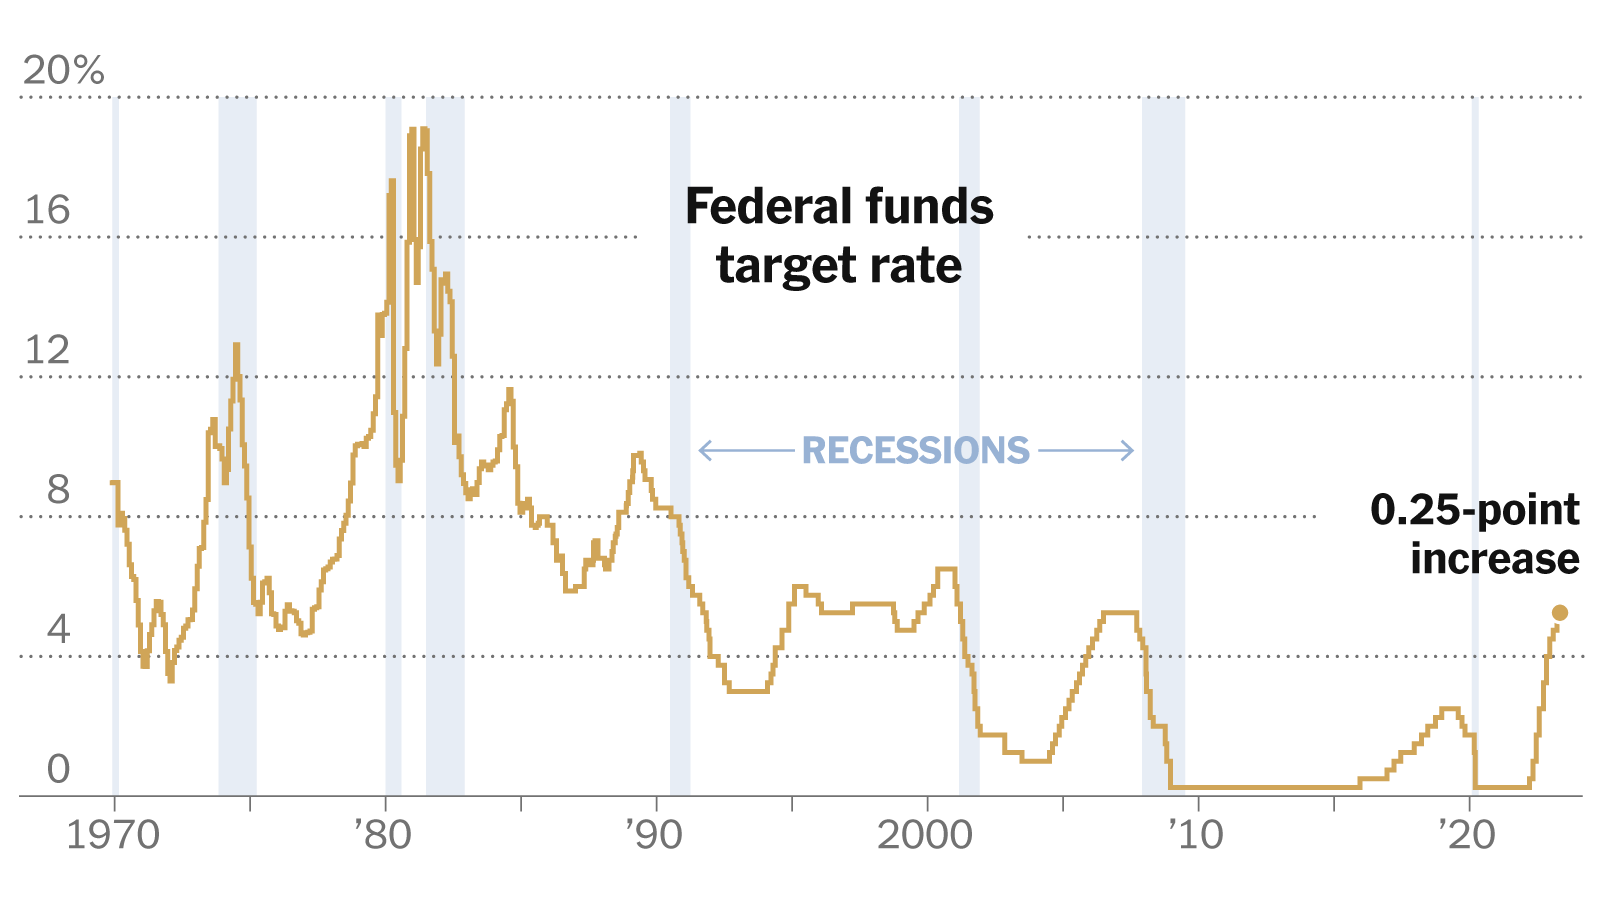
美國銀行(Bank of America)的分析精確指出風險所在:利率較遠期曲線平行下滑 100 個基點,將使區域銀行總計淨利息收入在 12 個月內減少 20 億美元。此風險集中於固定利率貸款占比最高、存款貝他值最低的銀行,這些機構在快速升息循環中受惠最多,但如今面臨最劇烈的重新定價風險。KRE 指數股票型基金的等權重結構放大了此曝險,因為它對資金來源較不分散的小型銀行與大型區域銀行配置相同權重。存款成本正在下滑,提供近期支撐,但遠期曲線已部分反映此效益。20 億美元的數字假設為平行移動,亦即短期利率與長期利率同步下跌。若殖利率曲線陡峭化,短期利率跌幅快於長期利率,對淨利息收入的損害將較小,但對在低利率時代大量持有較長存續期間資產的銀行而言,淨利息利潤率的壓縮仍屬顯著。貸存比高於 90% 的銀行面臨最大重新定價風險,因為它們更依賴聯準會降息時立即重新定價的批發融資。
美國銀行建議監測三項訊號,以判斷風險何時從理論轉為實際:CME FedWatch 工具提供市場對降息的即時定價、聯邦公開市場委員會(FOMC)點陣圖顯示委員會自身的利率預測,以及勞工統計局每月發布的消費者物價指數(CPI)。當市場定價 2026 年降息超過兩次時,淨利息利潤率擴張的論述開始顯著地轉弱。點陣圖尤其有價值,因為它顯示個別成員意見的範圍,而非僅是中位數;2026 年預測的分散度擴大,將顯示委員會本身對利率路徑不確定。對於以 70 美元持有 KRE、年初至今上漲 9% 的投資人而言,實際意涵很直接:該基金的表現並非押注銀行管理品質或信用承銷能力,而是對聯準會是否願意維持利率高檔、使存款成本節省能在五季以上的淨利息所得累積中複利增長的槓桿式押注。
富國銀行(Wells Fargo)淨利息利潤率壓縮對比區域銀行擴張
富國銀行的淨利差在過去一年從 2.67% 壓縮至 2.47%,與許多區域性同業所享有的擴張形成鮮明對比。此一分歧揭露銀行業的結構性鴻溝:擁有龐大證券投資組合及批發融資基礎的大型銀行,其利率動態與主要由核心存款融資的區域銀行截然不同。富國銀行的淨利差壓縮源自其規模龐大的證券帳冊,該帳冊的重新定價速度慢於主導區域銀行資產負債表的貸款組合。相形之下,區域銀行的資金成本下降速度快於其資產殖利率,因存款競爭趨緩且聯準會維持利率不變。此差距為 KRE 創造了富國銀行無法掌握的順風。但此分歧亦釋出風險訊號:若利率路徑轉向下行,淨利差擴張幅度最大的區域銀行將面臨最劇烈的壓縮,而富國銀行的淨利差已適應較低的利率環境。KRE 的 28% 年報酬隱含區域銀行優勢持續的假設,而若聯準會降息幅度比目前遠期曲線所暗示的更為激進,此假設將被打破。
CRE 風險與巴塞爾協議 III 對庫藏股的隱藏槓桿
KRE 的等權重結構賦予其對商業不動產放款的超額曝險,該產業正面臨高空置率與再融資風險的壓力。區域銀行在資產負債表上持有不成比例的 CRE 貸款,而巴塞爾協議 III 終局版重新提案將透過降低適用於這些資產的資本適足要求,釋放顯著的庫藏股執行產能。最初的巴塞爾協議 III 提案將迫使區域銀行針對 CRE 貸款持有更多資本,限制其向股東返還資本的能力。重新提案放寬了這些要求,直接嘉惠 KRE 成分股,釋放可用於股票回購或股息的資本。此監管順風部分抵銷了降息帶來的淨利差風險,因為即使淨利息所得下滑,庫藏股仍能機械式推升每股盈餘。市場正將此動態納入 KRE 的估值,但實際影響取決於最終規則對收購、開發及建設貸款的處理方式,此為 CRE 放款中風險最高的區塊,也是區域銀行集中度最高之處。若重新提案將 ADC 貸款排除在資本寬減之外,庫藏股提振效果將集中於持有較穩定商業不動產投資組合的銀行。
聯準會利率路徑對經濟的訊號意義
聯邦公開市場委員會(FOMC)的利率決策不僅是技術性調整,更是委員會對實體經濟的判斷。若 2026 年降息路徑超過兩次,將顯示聯準會認為成長趨緩或通膨降溫速度超出當前預測。對區域銀行而言,這形成一個矛盾:較低利率壓縮淨利差(NIM),但支撐降息的經濟條件也可能降低信用損失與貸款需求。CME FedWatch 工具與 FOMC 點陣圖為市場提供此取捨的最佳指引,但勞工統計局每月發布的消費者物價指數(CPI)將是決定性資料。若通膨仍黏著於 3% 以上,聯準會將更長時間維持高利率,延續 KRE 的淨利差擴張論述。若通膨降至 2% 且勞動市場轉弱,委員會將降息,20 億美元的淨利息收入(NII)風險將成真。2026 年 FOMC 輪替增添另一層變數:來自區域銀行的投票委員可能比華盛頓派任的理事更傾向對地方經濟狀況採取積極回應。
KRE 的 28% 年度報酬是押注特定利率路徑的結果:聯準會維持利率高到足以支撐淨利差擴張,但又不會高到引發信用損失飆升。此押注如今進入最危險階段。市場已反映 2026 年超過兩次降息,這將直接侵蝕驅動該基金表現的淨利差擴張論述。區域銀行面臨二元結果:聯準會維持利率不變,KRE 持續受惠於存款成本滾動與巴塞爾協議 III 資本寬減;或者委員會降息,20 億美元淨利息收入減損在整個產業實現。2026 年 FOMC 輪替引入不確定因素,因為來自區域準備銀行的投票委員可能比華盛頓派任的理事更傾向對地方經濟狀況採取積極回應。對投資人而言,KRE 未來六個月的表現將較少取決於每季獲利,而更多取決於每月 CPI 發布與點陣圖的演變。該基金的等權重結構意味少數高貝塔個股可能帶動超額漲跌,但總計結果取決於聯準會對實體經濟的解讀。KRE 目前每股 70 美元、年初至今上漲 9% 的價位,反映市場仍淨看多淨利差題材。下一次 CPI 數據將直接考驗此信心。若通膨仍頑固高於目標,聯準會按兵不動,區域銀行利潤率持續擴大。若通膨降溫加速,點陣圖下移,20 億美元淨利息收入風險將成為銀行損益表上的已實現項目。等權重結構提供不了任何逃脫:每一檔成分股都面臨相同的利率路徑依賴,而巴塞爾協議 III 資本寬減無論多受歡迎,都無法抵銷連續三至四次降息在接連數季緊縮淨利差中複合疊加的效應。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。