
中國企業正系統性地降低對輝達的依賴,同時在人工智慧與車用駕駛輔助系統兩大領域開發國產替代方案。自駕廂型車新創公司 Zelostech 目前規劃採用多家晶片供應商,而非僅依賴輝達;小鵬與福斯共同開發的車款採用小鵬自有的「圖靈晶片」,福斯則與地平線機器人合作開發完全不採用輝達的駕駛輔助系統。在人工智慧方面,包括 MiniMax、Kimi 與 DeepSeek V4 在內的中國模型,現已可相容於華為等業者的國產半導體。高盛預測 2026 至 2028 年間中國將加速轉向國產晶片,此一時間表將重塑全球半導體版圖。輝達執行長黃仁勳 5 月曾隨川普出訪北京,但中國仍不願放行更多輝達晶片進入該國。此一轉變之所以重要,在於它代表迄今最具體的證據,顯示中國半導體自給自足策略正從願景走向執行,直接威脅輝達在全球第二大晶片市場的主導地位。
面臨威脅的 5.7 億美元營收來源
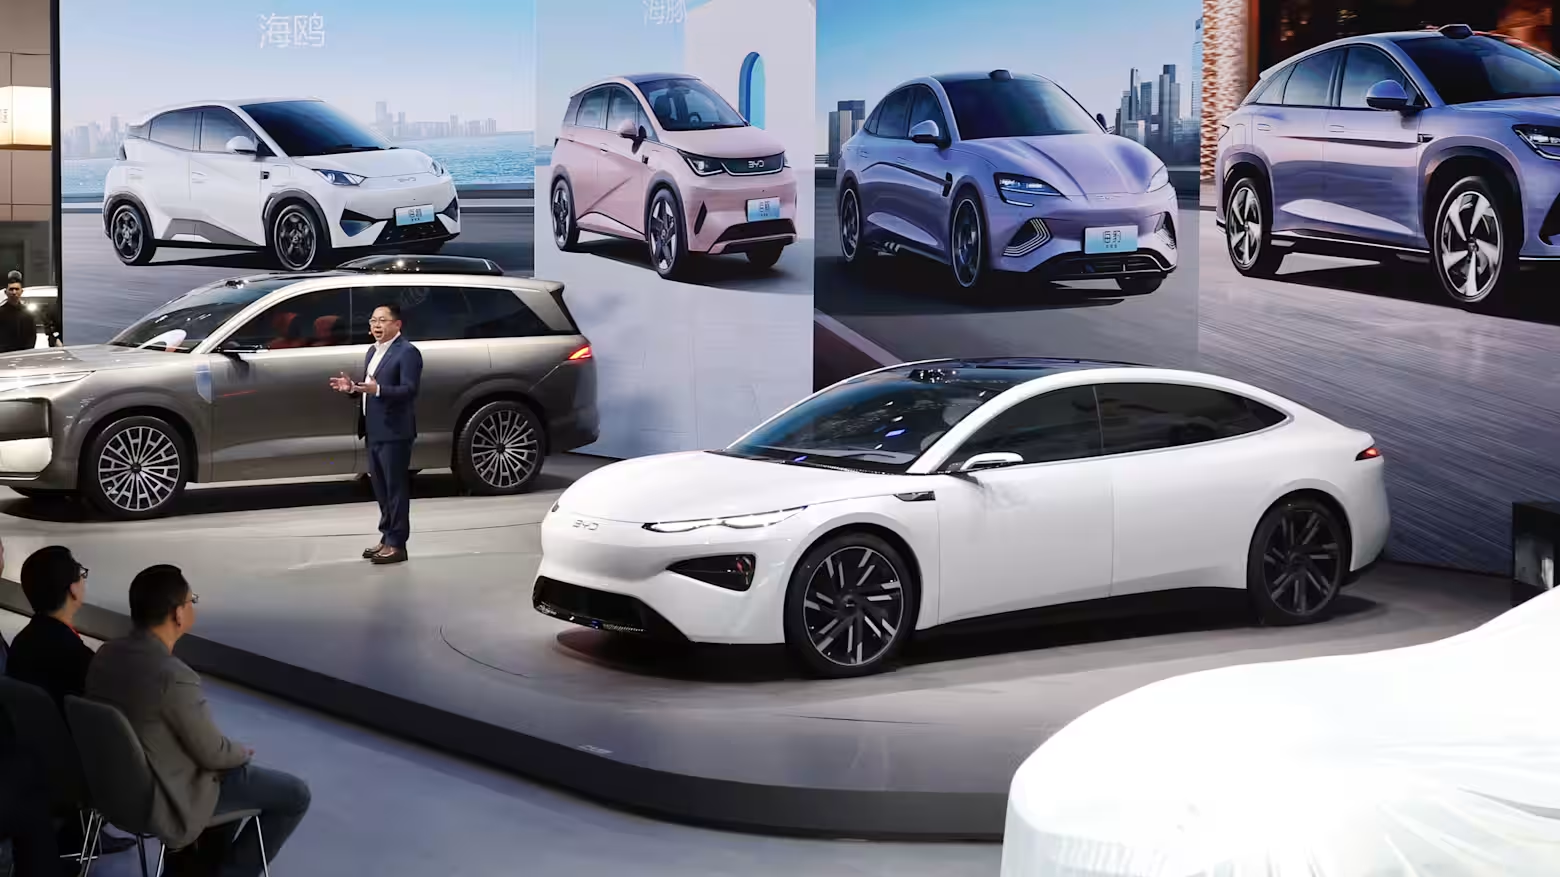
輝達 2025 會計年度在中國的營收約為 57 億美元,約占資料中心總銷售額的 17%。高盛預測中國企業將在 2026 至 2028 年間加速轉向國產半導體,此一預測直接威脅該營收來源。中國知名科技分析師 Kevin Xu 預期,中國企業僅需再依賴輝達晶片 3 至 5 年,意味轉型窗口關閉的速度比許多投資人預期更快。數據清楚呈現嚴峻現實:若中國人工智慧企業在 2028 年前將 30% 的晶片採購轉向國產替代方案,輝達每年在中國的營收將損失約 17 億美元。中國人工智慧模型(MiniMax、Kimi 與 DeepSeek V4)與國產半導體的相容性,消除了先前將客戶鎖在輝達生態系內的關鍵技術障礙。華為的鯤鵬 920 伺服器晶片與昇騰人工智慧處理器,現已為訓練與推論工作負載提供具可信度的替代方案。中國企業的財務誘因相當強烈:考量關稅與供應鏈風險後,國產晶片成本較同等級輝達產品低 20% 至 40%。高盛 2026 至 2028 年的預測期間,與華為下一代昇騰晶片的量產時程一致,該晶片將鎖定輝達 H100 與 B200 的效能等級。面臨風險的營收並非假設性問題,隨著中國雲端供應商開始以國產硬體測試生產工作負載,此一營收已正在被侵蝕。
中國人工智慧企業損益表如何轉變
轉用國產半導體直接改善中國人工智慧企業的單位經濟效益。阿里巴巴雲端部門為輝達主要客戶,改用華為昇騰叢集取代輝達 H100 系統,可將人工智慧基礎設施資本支出降低 25% 至 35%。此成本優勢貫穿損益表:折舊費用降低、耗電量減少,並消除美國出口管制帶來的關稅曝險。對於 MiniMax 與 Kimi 等人工智慧模型開發商而言,節省效果更為顯著,因其現可在國產晶片上執行推論工作負載而無效能損失。DeepSeek V4 模型完全以國產硬體訓練,證明中國晶片可處理大規模訓練工作負載,效能僅較輝達頂級產品低 15% 至 20%。此差距隨每一代晶片推出而縮小。中國汽車企業則享有不同的財務效益。小鵬為其與福斯共同開發車款自行設計的圖靈晶片,省去輝達 Drive Orin 系統單晶片每單位 200 至 400 美元的成本。以年交車 50 萬輛為目標的企業而言,這代表直接節省 1 億至 2 億美元。澤羅科技的多供應商策略創造定價槓桿,迫使輝達與國內供應商在價格上競爭,而非鎖定溢價利潤率。
中國科技企業在 2020 年至 2023 年間搶購輝達晶片以因應美國出口管制,積壓數十億美元營運資金與倉儲空間。轉向國產晶片採購徹底消除此行為:華為昇騰供應鏈透過國內晶圓廠與工具供應商運作,不受美國制裁範圍影響。一家營運 10 萬顆晶片資料中心的中國雲端供應商,採購成本降低 35%,可釋出約 10 億美元資本,投入軟體開發、服務擴張或進一步擴充產能。此資產負債表彈性逐年複利增長,因從晶片採購釋出的資本重新配置於工程人才與軟體工具,加速整體人工智慧技術堆疊的發展。
晶片重組中的贏家與輸家
地平線機器人在汽車領域成為最明確的贏家。福斯決定與地平線機器人合作開發駕駛輔助系統,完全跳過輝達,驗證了這家中國晶片設計商的技術適用於大眾市場車款。地平線機器人如今已進入全球最大車廠之一的參考設計,使其在爭取其他全球車廠時具備可信度。華為在人工智慧與汽車兩大領域皆勝出,其昇騰 AI 晶片與鯤鵬伺服器處理器已成為中國雲端業者與企業的預設國產替代方案。該公司揭露一套新的科學化晶片開發方法,顯示其並非單純複製輝達架構,而是獨立創新。澤羅科技透過供應鏈多元化勝出,降低單一供應商風險,同時取得定價槓桿。輝達受創最直接,在其第二大市場面臨結構性營收逆風。隨著轉向加速,高盛預測期間內該公司在中國的營收將下滑 40-60%。博通與超微面臨間接壓力:若中國企業成功打造具競爭力的人工智慧晶片,將驗證超大規模雲端業者能自行設計晶片的更廣泛論述,長期降低對商業晶片供應商的需求。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
轉向國產晶片的趨勢對全球半導體供應鏈產生二階效應。中芯國際與華虹半導體等中國晶圓廠將需提升先進製程晶片產能,帶動資本支出,嘉惠荷蘭微影裝置廠 ASML 及中國本土裝置供應商。此一轉變亦對台積電形成壓力,該公司目前為輝達代工許多晶片;若中國晶片設計轉移至本土晶圓廠,台積電將同時失去輝達的中國訂單及潛在的中國設計案。對中國以外的超大規模雲端業者而言,此發展驗證了客製化晶片的更廣泛趨勢。若華為能在先進製程取得受限的情況下打造具競爭力的人工智慧晶片,亞馬遜、Google 與微軟更積極投資客製化晶片設計的論據將更為有力。人工智慧基礎設施的企業買家取得議價籌碼:中國替代方案的存在提供其價格與效能的指標,即使他們持續向輝達採購。對汽車業者而言,此轉變意味駕駛輔助系統有更多供應商選項。福斯的雙軌策略(在一個車款採用小鵬的圖靈晶片,另一個車款採用地平線機器人)證明車廠可在不同車型間混用晶片供應商,降低對單一供應商的依賴。汽車晶片市場的此種碎片化有利於 Mobileye 與高通等公司,它們可定位為輝達與中國供應商之外的中立替代選擇。
DriveNets 的 4.1 億美元募資輪,由超微(AMD)加入博通、富士通(Fujitsu)與 Wipro 成為投資人,直接證實了基礎設施資本的流向。DriveNets 建構連線資料中心內繪圖處理器(GPU)叢集的網路層,博通的 Charlie Kawwas 表示,網路架構效能是人工智慧(AI)經濟的主要驅動力。隨著中國資料中心從單一的輝達(Nvidia)硬體,轉向輝達與華為晶片混用的異質組合,網路架構變得更加複雜。DriveNets 的軟體定義方案處理此複雜性,使資料中心營運商能在混合晶片環境中調度工作負載,無需改寫應用程式。超微的投資反映了一項策略性押注:異質運算將成為西方與中國設施的常態,進而創造對能橋接不同晶片架構的網路基礎設施的持續需求。這輪 4.1 億美元募資為 DriveNets 提供資金,以打造下一代混合 AI 叢集的軟體堆疊,在過渡期間,輝達與中國本土晶片將並行運作。
此轉向對市場與監管方向的訊號
中國政府推動半導體自給自足的策略性努力,如今獲得了具體的商業驗證。中國主要 AI 模型與本土晶片的相容性,消除了先前阻礙採用的先有雞還是先有蛋問題:開發者現在可以在華為硬體上建構,而無需改寫其軟體堆疊。監管訊號同樣重要。中國政府不願允許更多輝達晶片進入,即使在黃仁勳五月隨川普訪問北京之後亦然,這顯示政府將本土晶片採用視為國家安全要務,而非純粹的商業決策。這為本土晶片需求提供了結構性底部支撐,無論相對效能表現如何。對投資人而言,高盛的預測提供了轉型的明確時間表:2026 至 2028 年是此轉向從早期採用加速至主流部署的時期。押注中國晶片生態系發展的公司(包括投資 Zelostech 的 Interconnected Capital)可望受惠於此多年期趨勢。更廣泛的市場訊號是,輝達在中國不受挑戰的主導地位時代正在結束。本土替代方案在數年內不會達到輝達的絕對效能,但對中國市場的很大一部分而言已足夠好,形成全球 AI 晶片格局的分岔:輝達主導西方,華為領先中國。
此一轉型的下一個階段,將考驗中國晶片能否從早期採用者擴展至大規模部署。Kevin Xu 所提出的三至五年持續依賴輝達時間表,顯示最困難的部分(追上輝達的軟體生態系與開發者工具)仍在眼前。華為以新的科學方法投入晶片開發,展現出前景,但要將研究突破轉化為可量產的矽晶片,仍需多年反覆迭代。最可能的結果是雙軌市場:中國企業將採用國產晶片進行推論及較低運算需求的工作負載,同時在國產替代方案縮小效能差距之前,持續向輝達採購尖端訓練晶片。這為 DriveNets 等公司創造了多年期的機會,該公司以超微(AMD)作為新投資人,籌得 4.1 億美元,用於建置支援混合式人工智慧叢集的網路基礎設施,此類叢集同時採用輝達與國產晶片。博通的 Charlie Kawwas 點出了這項戰略要務,他指出網路架構效能是人工智慧經濟效益的主要驅動力。無論晶片來自美國或中國,此一事實皆然。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。