
紐約聯準銀行總裁威廉斯(John C. Williams)週五表示,央行目前的利率立場適切,即便個人消費支出物價指數徘徊在接近 4% 的水準,核心通膨仍高於 3%。威廉斯在貨幣政策會議上發言時承認,受中東戰爭引發的能源衝擊及關稅效應餘波影響,未來數月通膨將維持在高檔,但他預期隨著這些暫時性因素消退,物價壓力將趨於緩和。聯邦資金利率目標區間目前位於 3.5% 至 3.75%,威廉斯形容此水準「就展望而言處於正確位置」。他的談話出爐之際,聯準會正面臨多年來最具影響力的政策分歧:理事鮑曼(Michelle Bowman)公開警告,不應以升息來對抗她所謂的暫時效能源價格通膨;而包括明尼亞波利斯聯準銀行總裁卡什卡里(Neel Kashkari)在內的其他官員則暗示,若衝突導致物價壓力持續,升息可能成為必要選項。根據聯邦資金利率期貨資料,金融市場目前反映年底前可能升息。聯準會耐心派與鷹派之間的分歧之所以重要,在於其為企業借款人、銀行貸款部門及資產管理業者創造了實質的不確定性,這些機構必須為任一結果調整投資組合部位。押錯方向的代價將是數十億美元的損益衝擊。
3.5%-3.75% 利率下限的現況
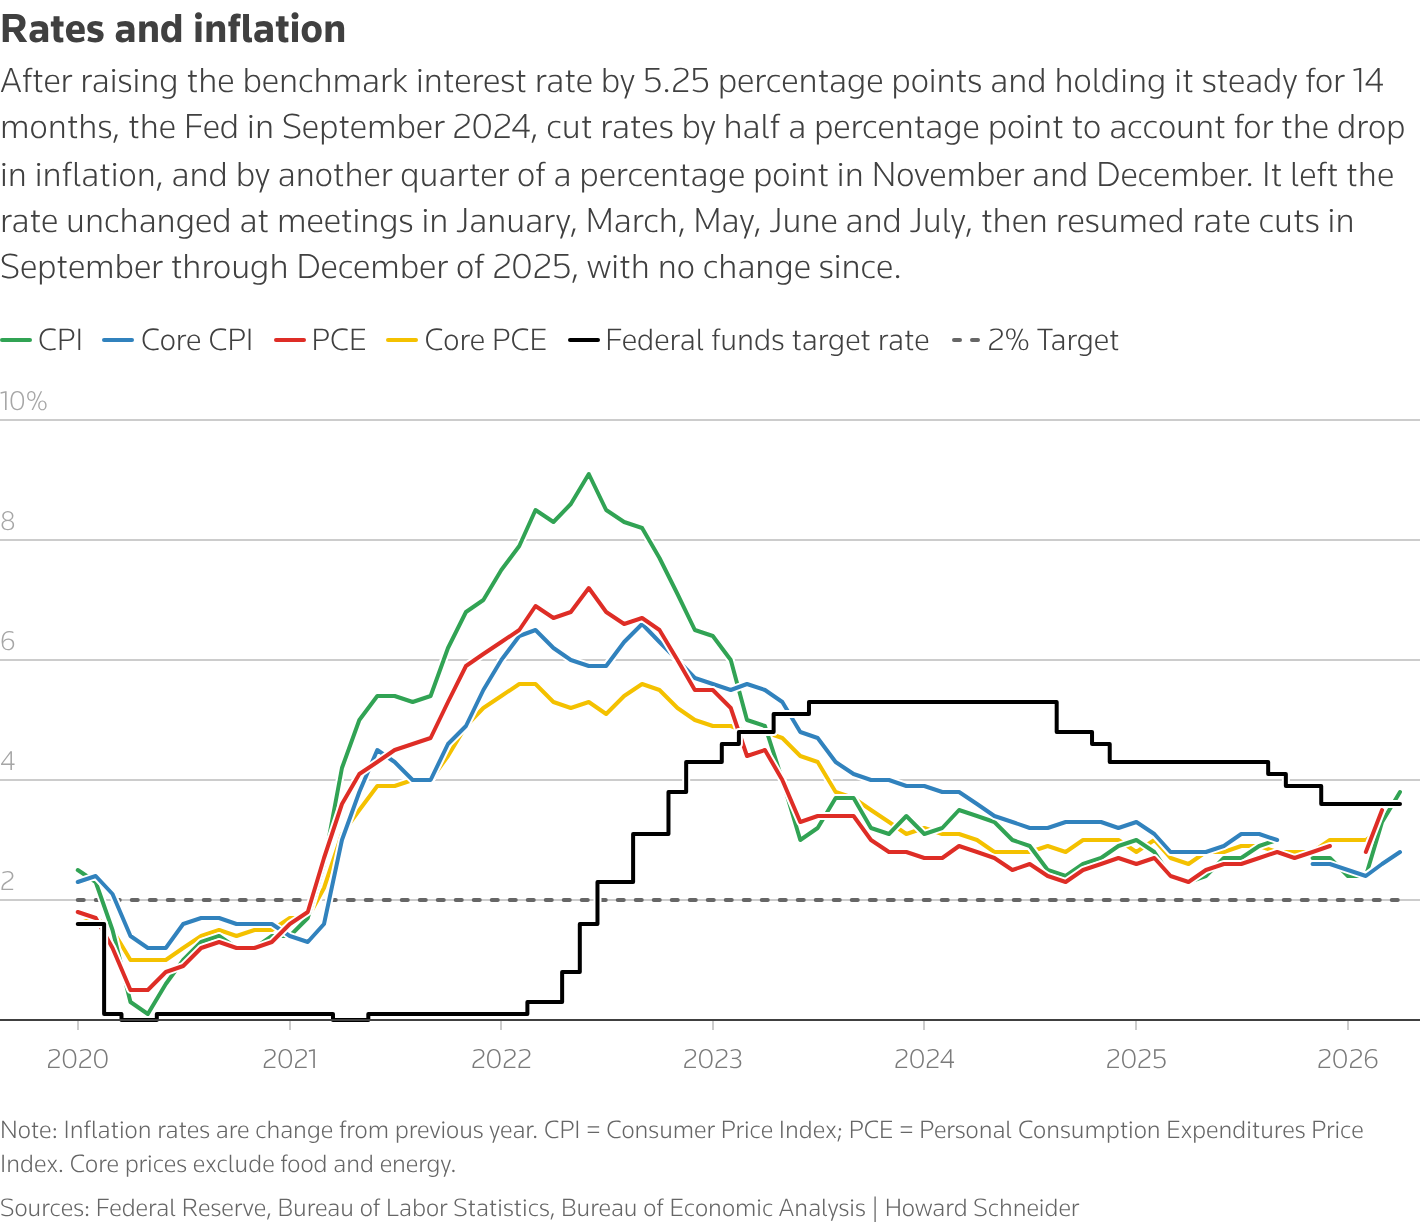
目前聯邦資金利率目標區間為 3.5% 至 3.75%,較 2024 年中達到的週期高峰 5.5% 累計調降約 400 個基點,當時服務業與居住成本的通膨持續偏高。威廉斯主張政策「適當」的論點,建立在一個特定的總體經濟預測上:中東戰爭及相關能源供給中斷屬於暫時性衝擊,而非通膨動能的結構性轉變。他預期目前約 4% 的個人消費支出(PCE)通膨,將隨著能源價格飆升效應消退,以及先前關稅調升的影響自年增率比較基期中淡出而逐步趨緩。剔除食品與能源後的核心通膨仍高於 3%,此一水準通常會觸發鷹派回應。但威廉斯押注,核心數據走高係受能源成本轉嫁至運輸與工業投入品所推升,而非需要升息降溫的需求拉動壓力。費城聯準銀行總裁安娜·波森呼應此一定位,形容政策「定位良好」,考量到高通膨與高度不確定性並存的情況。此間運作的關鍵機制,在於聯準會偏好的「風險管理」架構:威廉斯實質上選擇接受通膨高於目標數季,而非冒著在能源衝擊下升息導致經濟陷入衰退的風險。此一算計唯有在通膨預期維持錨定時方能成立,而債券市場的反應函式將是檢驗此一押注是否成立的即時考驗。
通膨押注如何貫穿銀行損益表
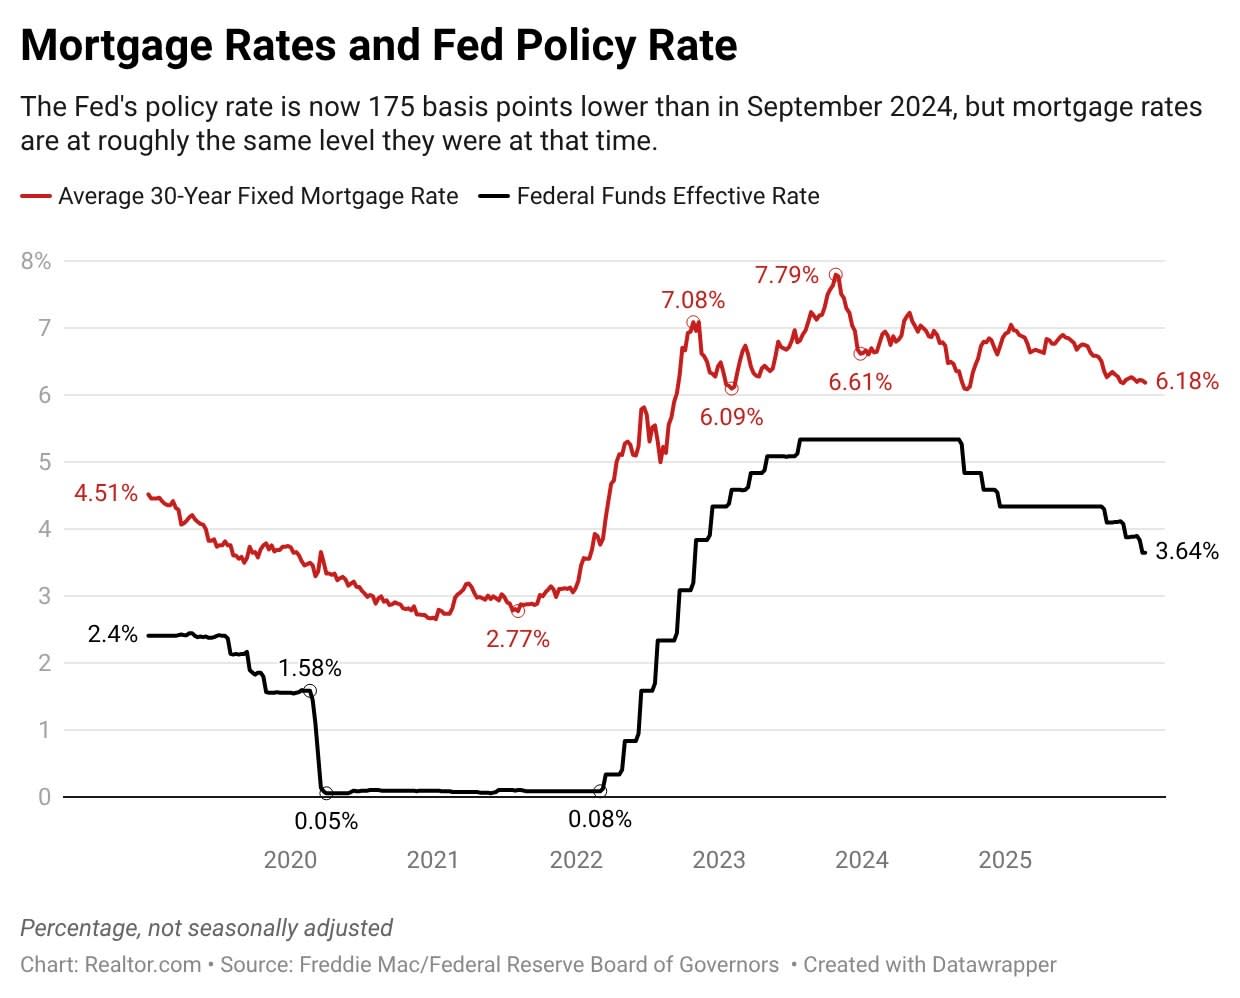
聯準會的政策立場直接影響銀行的淨利息利潤率、貸款損失準備及證券投資組合估值。在聯邦資金利率介於 3.5% 至 3.75% 的情況下,銀行短期資金成本(存款、聯邦資金及附買回)仍維持在可讓連結 SOFR 的浮動利率商業貸款保有正利差的水平。若升息至 4% 或更高,存款成本上升速度將快於貸款殖利率的重新定價,進而壓縮利潤率,尤其對持有大量固定利率房貸的部位的地區性銀行影響更甚。威廉斯所容忍的通膨持續性亦推高貸款損失準備:若個人消費支出(PCE)至年底仍維持在近 4%,持有浮動利率債務的企業借款人將面臨利息保障倍數上升的壓力,特別是在商用不動產及槓桿收購等領域。鮑曼警告升息將增添「不當的政策約束」並拖累經濟活動與勞動市場,正是直指此一動態。升息將減緩招聘與資本支出,降低貸款需求並增加不良資產。對銀行財務部門而言,債券投資組合的存續期間風險依然嚴峻:若市場對年底升息的預期成真,10 年期美國公債殖利率可能突破 5%,引發持有至到期證券的按市值計價損失,進而迫使資本比率調整。聯準會分裂的訊息——威廉斯按兵不動而市場定價升息——創造了一個波動率環境,懲罰避險過度或不足的銀行。贏家將是維持浮動利率曝險及短存續期間債券部位的機構;輸家則是押注利率回歸近零水平的那些。
聯準會官員間的競爭性重組
威廉斯、鮑曼、卡什卡利與波爾森之間的公開分歧,代表聯準會主席自葛林斯潘時代以來所經營、以市場共識為導向的溝通策略已然瓦解。威廉斯身兼紐約聯準銀行總裁及聯邦公開市場委員會副主席,作為最貼近華爾街的常任投票委員,具有制度上的分量。他以「適當」為框架的表述,顯示聯邦公開市場委員會的重心仍維持在觀望模式。鮑曼是川普總統任命的理事,她明確警告不應針對她眼中暫時性的能源通膨升息,採取最為鴿派的立場。她的論點是,若對此作出反應,將增添不必要的限制,並拖累經濟活動與勞動市場,這使她成為勞動面向的鷹派,將充分就業置於通膨任務之上。明尼亞波利斯聯準銀行總裁卡什卡利則居於中間立場:他表示目前升息仍嫌過早,但也承認風險正在上升,為自己在中東衝突升溫時轉向留下空間。費城聯準銀行的波爾森則展現最模糊的態度,稱政策「定位良好」,卻未承諾任何方向。這種四方分歧之所以重要,在於它削弱了聯準會前瞻指引的可信度。當投資人無法有把握地預測聯邦公開市場委員會的反應函式時,期限溢酬將擴大、信用利差將急遽走闊,貨幣政策的傳導機制也會變得不那麼有效率。市場的反應——儘管威廉斯釋出觀望訊息,仍將年底升息納入定價——反映市場對聯準會能否保持耐心的信心已然流失。
對超大規模雲端業者、晶圓廠與企業借款人的下游影響
聯準會的政策不確定性直接連鎖影響企業資本支出決策,尤其是依賴低成本債務為數十億美元資料中心與晶圓廠建設融資的超大規模雲端業者及半導體製造商。以 3.5% 至 3.75% 的利率水準而言,投資級公司債的成本仍在可控範圍:微軟或亞馬遜等公司發行的 10 年期債券殖利率約在 4.5% 至 5%,仍低於人工智慧基礎設施專案的預期報酬。若升息至 4% 或更高,將推升這些殖利率逼近 5.5%,壓縮專案內部報酬率,並可能延後或縮減資本支出計畫。對半導體晶圓廠而言,每座設施需投入 100 億至 200 億美元,且建設期長達三至五年,對利率變動的敏感度極高。晶片法案補貼提供部分緩衝,但填補資金缺口的民間共同融資成本,將隨聯邦資金利率直接上升。企業借款人同樣面臨壓力:2020 至 2021 年間以低利率再融資的中型企業,如今在 2027 至 2028 年面臨到期牆,升息將使未來十年的利息成本鎖定在更高水準。推升通膨的能源衝擊也提高物流密集型產業的營運成本,加劇利潤率壓力。若聯準會維持利率不變,這些借款人可獲喘息;若升息,資本支出循環將放緩。債券市場對年底升息的預期,已透過更高的期限溢價收緊金融條件,即便聯邦公開市場委員會尚未正式行動。此緊縮效應等同於實質升息,降低了實際行動的邊際效益。
政策分歧對聯準會未來的意涵
威廉斯、鮑曼、卡什卡里與鮑爾森之間的分歧,不僅是關於下一次 25 個基點升息動作的戰術性爭論;這是一個策略性訊號,顯示聯準會未來將如何處理地緣政治與貨幣政策的交匯點。中東戰爭與能源衝擊,是後疫情時代以耐心優先於預防性行動的架構所面臨的首次重大考驗。威廉斯願意容忍 4% 的個人消費支出(PCE)通膨,反映出一種判斷:供給衝擊會自行修正,聯準會不應在衝擊期間緊縮——這是從 2021-2022 年通膨週期汲取的教訓,當時聯準會因升息過慢而受到批評。鮑曼反對在暫時效能源通膨期間升息的警告,則代表相反的教訓:對供給衝擊反應過度,會不必要地損害勞動市場。卡什卡里關於「風險上升」的措辭,顯示聯準會正密切關注第二輪效應:薪資物價螺旋或通膨預期脫錨,這些情況將迫使政策從耐心轉向行動。市場對年底升息的定價,暗示投資人認為這些第二輪效應已在顯現。策略意涵十分明確:聯準會正邁向一個將地緣政治風險視為貨幣政策首要輸入變數的新體制,而非將其視為應被過濾掉的外部衝擊。這一轉變將迫使全球央行在能源安全、供應鏈韌性與財政貨幣政策組合上更密切協調。Sri-Kumar Global Strategies 總裁 Komal Sri-Kumar 曾主張,聯準會的信譽取決於其在通膨持續時是否願意採取行動,無論通膨來源為何。威廉斯陣營正在考驗這一命題。
未來六個月將決定威廉斯的耐心是獲得證實,還是聯準會被迫進入一個延遲的升息週期,從而加劇能源衝擊對經濟的損害。如果通膨在關稅效應消退與能源價格穩定後趨於緩和,當前利率水準將看起來像是風險管理的典範。如果 PCE 在第四季仍維持在 4% 以上,聯準會將面臨在放緩的經濟中升息,或接受永久性較高通膨的抉擇,而這兩者都與雙重使命不相容。債券市場已用行動表態,定價年底升息,但聯邦公開市場委員會(FOMC)多數成員並未認可。這一分歧只有在資料迫使一方讓步時才會化解。對於企業財務長、銀行風險主管與資產配置者而言,正確的做法是對兩種結果都進行避險:維持浮動利率曝險以因應按兵不動的情境,同時購買保護以應對可能重置整個利率曲線的升息。聯準會的內部辯論並非雜訊;它是一個訊號,顯示在地緣政治穩定的世界中運作的舊貨幣政策劇本已不再適用。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。