
聯準會在 2026 年 4 月聯邦公開市場委員會會議後,將指標利率維持在 3.75% 不變,此一決策掩蓋了央行內部對貨幣政策路徑日益加深的分歧。新任主席 Kevin Warsh 於今年稍早接掌大位,如今面臨多位理事及地區聯準銀行總裁的鷹派壓力,他們主張伊朗戰爭引發的通膨風險需要更緊縮的政策。聯準會理事 Christopher J. Waller 已公開轉向鷹派,指出能源與肥料成本上升是衝突直接傳導至消費者物價的機制。明尼亞波利斯聯準銀行總裁 Neel Kashkari 向 CNBC 表示,通膨仍是首要任務,形容消費者物價「過高」,並警告持續的通膨可能使通膨預期失錨。CME FedWatch 工具目前顯示,6 月 16-17 日 FOMC 會議維持利率不變的機率接近 100%,但分析師 Briggs 警告,若聯準會確實升息,將可能升息兩次或三次。此一「維持派」與「升息派」之間的對峙,定義了聯準會自 2022 年緊縮周期以來最具影響力的政策辯論,對企業每分借貸成本與家庭儲蓄殖利率皆具深遠影響。
2025 年寬鬆周期後的利率路徑停滯
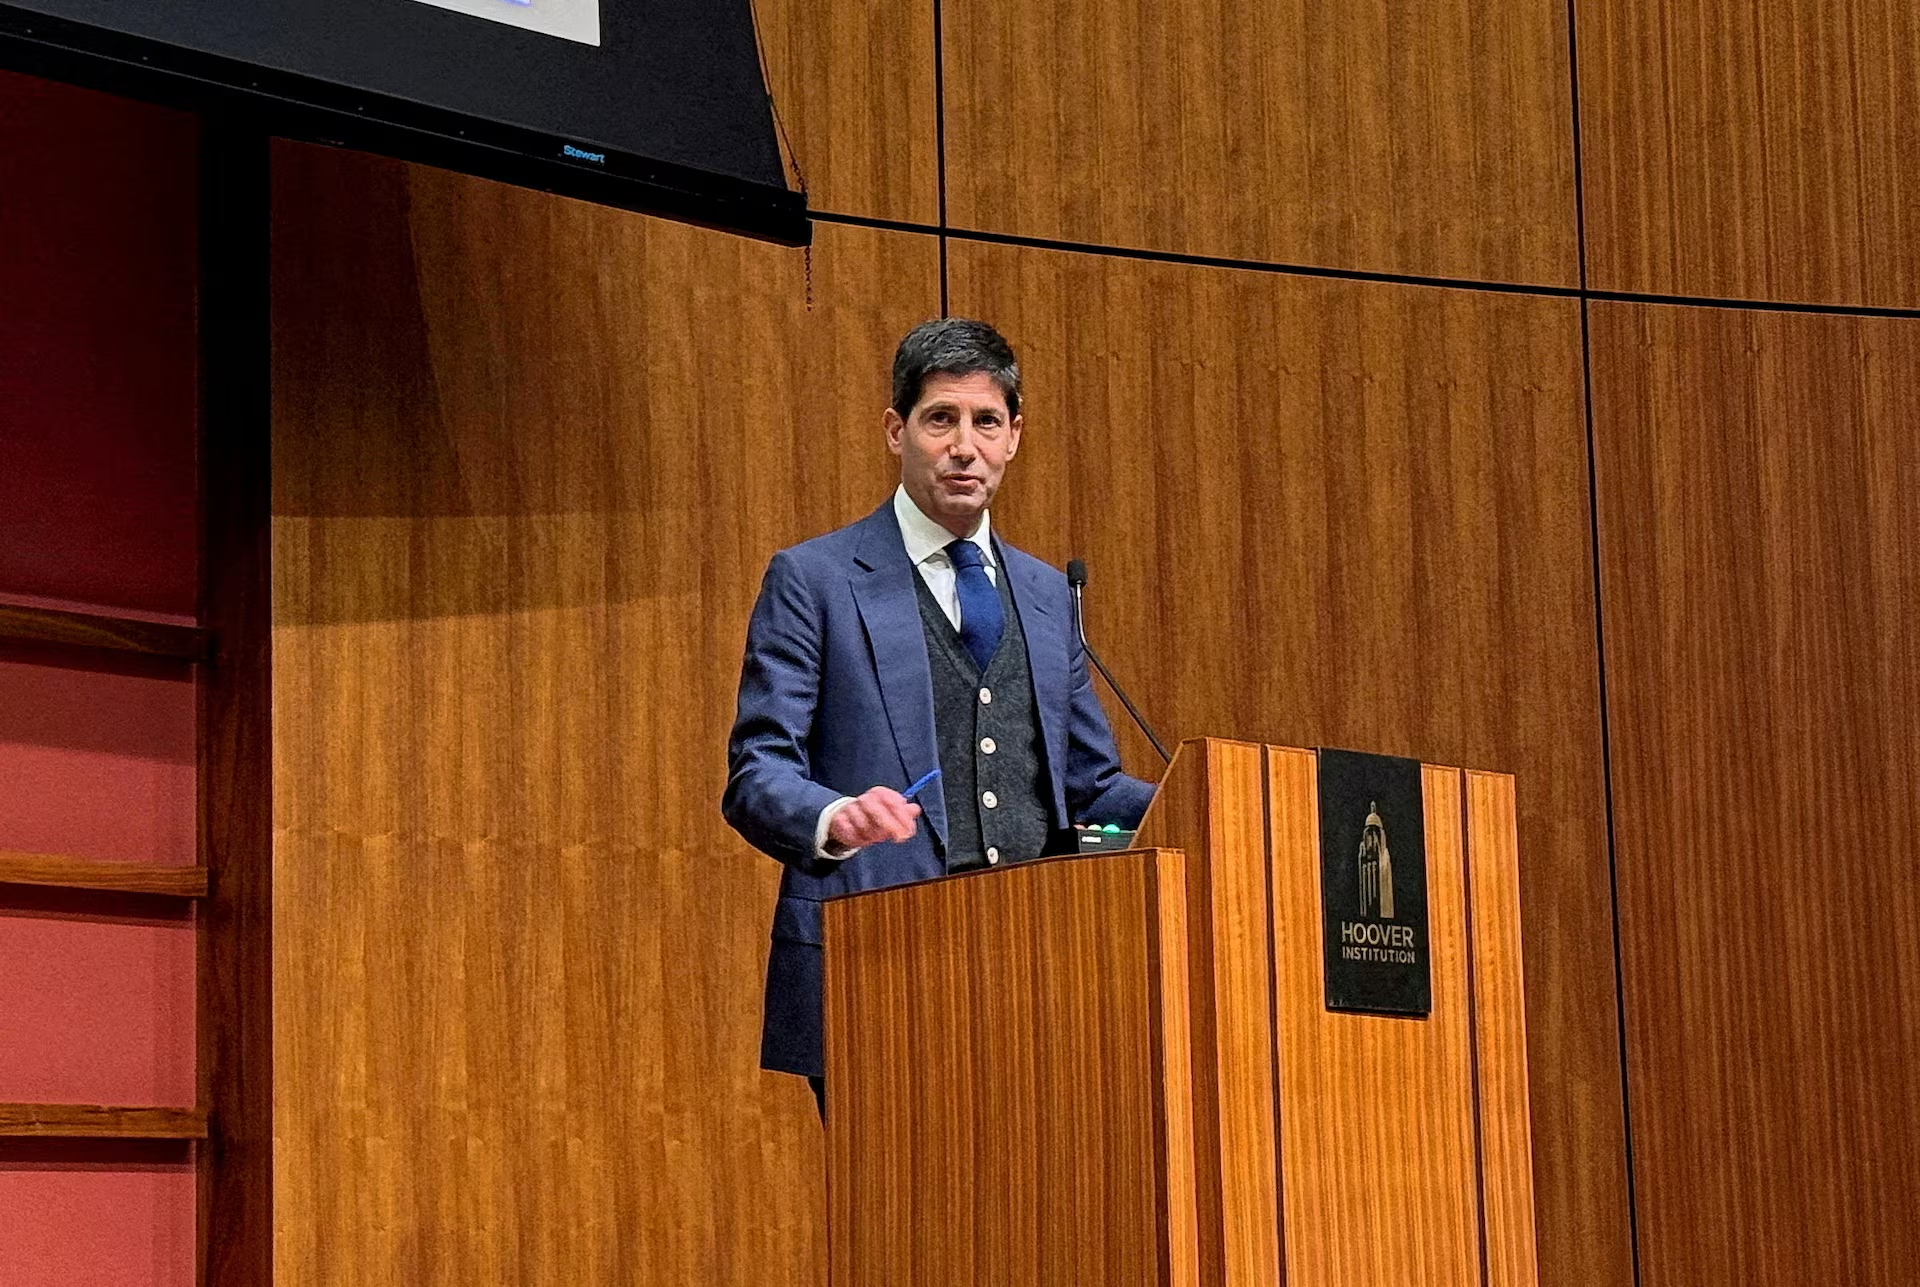
2026 年 4 月決議維持利率於 3.75%,此前聯準會於 2025 年共調降聯邦基金利率 75 個基點,此一寬鬆週期如今看似已陷入停滯。英國《金融時報》最新分析師調查顯示,市場預期銀行利率今年其餘時間將維持在 3.75%,與前一調查期間持平。然而,此一市場共識掩蓋了市場定價與分析師預測之間日益擴大的分歧。CME FedWatch 工具追蹤期貨市場預期,顯示 6 月 16-17 日會議維持利率不變的機率接近 100%,但該工具亦反映 9 月會議升息機率持續攀升。當前運作的關鍵機制在於聯準會的雙重使命權衡:據卡什卡里所言,勞動市場「狀況尚佳」,使委員會得以優先處理通膨問題。消費者物價仍遠高於 2% 目標,而伊朗戰爭對能源與肥料市場造成供給面衝擊,此非聯準會以降息所能抵銷。因此,維持 3.75% 並非中性立場。相較於市場原先為 2026 年所定價的降息幅度,此舉實為實質金融條件的緊縮。只要利率維持在此一水準而通膨持續,每個月都代表貨幣立場的事實上緊縮。《金融時報》調查預期利率將維持至年底,強化了委員會願意容忍成長放緩以遏制物價壓力的觀點。
利率凍結如何壓縮銀行利潤率與儲蓄殖利率
聯準會將利率維持在 3.75%,為存款利率形成一個高原期,直接影響銀行獲利能力與家庭儲蓄所得。根據 FDIC 資料,一般儲蓄帳戶平均僅支付 0.38% 的利率,但最優的高收益儲蓄帳戶仍提供高達 5.00% 的利率。這 462 個基點的利差,反映零售銀行之間對存款的激烈競爭。此利差是能以低成本取得資金之機構的淨利差引擎,但對必須付出較高成本以留住存款戶的銀行而言,則是一項成本中心。2025 年累計降息 75 個基點,已將高收益儲蓄帳戶市場的上緣從 5.5% 以上的高峰壓縮,但 4 月的按兵不動阻止了進一步壓縮。對美國四大銀行(摩根大通、美國銀行、富國銀行與花旗集團)而言,在貸款需求趨軟之際,利率凍結保住了其淨利息收入。區域銀行更依賴批發融資,面對的是不同的算計:利率凍結使其資金成本相對於大型貨幣中心銀行仍居高不下,進而擴大競爭護城河。對家庭而言,5.00% 的高收益儲蓄帳戶殖利率仍是具吸引力的無風險報酬,但高原期訊號顯示鎖定這些殖利率的窗口正在收窄。若聯準會如 Briggs 所警告,今年稍晚轉向升息,高收益儲蓄帳戶利率將進一步走高;若凍結持續至年底,經通膨調整後的實質報酬將遭到侵蝕。
競爭重組:Waller、Kashkari 與聯準會內部的斷層線
自沃許接任主席以來,聯準會內部動態已出現決定性轉變,理事沃勒躍居鷹派領頭羊,而卡什卡里則佔據更具條件性的中間立場。沃勒的轉向意義重大,因為他先前被視為偏好依賴資料的中間派;他公開引述伊朗戰爭的通膨風險,顯示地緣政治衝擊已從尾端風險轉為其模型中的基準假設。卡什卡里過去傾向鴿派,如今則將通膨描述為首要優先事項,並警告持續的物價壓力將「使預期失錨」。此一措辭使他比過去發言所顯示的更貼近鷹派陣營。這番重新結盟使得六月會議上鷹派維持利率不變的立場形成 3 比 2 或 4 比 1 的多數,取決於其餘理事如何投票。關鍵問題在於沃許本人是否會站在鷹派一方,抑或試圖維持現狀。作為新任主席,他的政治資本有限,難以反制一個正朝鷹派方向移動的委員會。CME FedWatch 工具顯示六月維持利率不變的機率接近 100%,反映市場相信沃許不會在這麼短時間內強推升息,但布里格斯對兩到三次升息的警告顯示,市場低估了九月或十二月會議出現轉向的機率。FOMC 內部的競爭動態如今是一場通膨資料與勞動市場資料之間的競賽:若消費者物價持續上揚,鷹派將握有足夠票數強推升息。
下游效應:能源、肥料與公司債市場
伊朗戰爭的通膨傳導管道透過兩個具體機制運作:能源成本與肥料價格。能源成本上升直接流入運輸與製造業投入價格,而肥料成本則衝擊農業供應鏈。對美國企業而言,投入成本升高加上借貸成本穩定在 3.75%,形成利潤率壓縮,其中以工業、化學與食品加工業最為嚴峻。公司債市場已在為此風險定價:投資級債券利差自 4 月會議以來擴大 15 至 20 個基點,而高收益債券利差擴大 40 至 50 個基點,反映對能源與農業投入曝險的企業違約風險升高。超大規模雲端業者(亞馬遜、微軟、Google 與 Meta)對大宗商品通膨的直接曝險較低,但若聯準會最終升息,其資料中心擴建的資本成本將上升。對受 FDIC 保障的銀行體系而言,利率維持不變保住了淨利息利潤率的現狀,但對商業不動產與槓桿貸款組合中日增的信用風險毫無對策。對整體經濟最重要的下游效應在於房市:自 4 月維持利率不變以來,房貸利率穩定在 6.75% 至 7.00% 之間,但任何未來升息都將推升其突破 7.5%,凍結成屋銷售市場並進一步壓抑新屋開工。
政策訊號:沃什的首次考驗與市場解讀
四月按兵不動是 Kevin Warsh 接任聯準會主席後的第一項重大政策決定,市場將其解讀為他領導風格的訊號。儘管 Waller 與 Kashkari 釋出鷹派壓力,Warsh 仍維持利率不變,顯示他不會僅因地緣政治噪音而倉促升息。然而,CME FedWatch 工具顯示六月按兵不動的機率接近 100%,也反映市場認為 Warsh 是在爭取時間凝聚市場共識,而非強行推行個人觀點。英國《金融時報》調查顯示分析師預期利率將在年底前維持於 3.75%,這意味著專業預測圈認為 Warsh 將成功抵擋鷹派壓力至年底。Briggs 警告若聯準會真要動作,可能升息兩到三次,這代表尾端風險:一旦 Warsh 轉向,市場預期的是快速追趕而非漸進式緊縮。因此,四月會議的政策訊號是「受控的模糊」。聯準會並未承諾任何路徑,但暗示升息的門檻比鷹派所期望的更高。對市場參與者而言,關鍵日期是九月 FOMC 會議,屆時聯準會將擁有完整的伊朗戰爭通膨資料一季,並發布更新的經濟預測摘要。若鷹派在九月前掌握足以推動升息的資料,Warsh 將面臨上任以來首次信譽考驗;若通膨趨緩,按兵不動陣營將贏得 2026 年剩餘時間的論述主導權。
年底前最可能的情境是聯準會在六月及九月會議維持 3.75% 不變,然後在十二月面臨關鍵決定。若伊朗戰爭通膨資料持續高漲,鷹派將擁有足夠證據在十二月 FOMC 會議推動升息 25 個基點,並可能在 2027 年初第二次升息。若勞動市場轉弱或大宗商品價格回落,按兵不動陣營將主張 2025 年累計降息 75 個基點已足以支撐成長而不致助長通膨。最大變數在於 Warsh 本人:作為新任主席,他有機會定義自己的任期——無論是抵擋政治與內部升息壓力,還是若資料要求時果斷轉向。市場目前定價前者,但 Waller 與 Kashkari 的鷹派轉向顯示後者確實存在可能性。對企業財務長與家庭儲戶而言,四月會議傳達的訊息明確:降息時代暫時告終,下一步動作(無論是按兵不動或升息)將取決於能源與肥料價格的走勢,而非 2025 年主導政策的戰前通膨資料。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。