
Runway,這家以電影製作工具起家的人工智慧新創公司,迄今已募得 8.6 億美元,其中包括 2 月由 AMD Ventures 與輝達參與的 3.15 億美元融資,該公司正從電影特效轉型,透過影片生成技術打造世界模型。共同創辦人 Anastasis Germanidis 向 TechCrunch 表示,公司認為影片生成並非最終產品,而是世界模型的基礎層。這些人工智慧系統能模擬物理現實、預測結果,並作為科學基礎設施。這項轉型之際,人工智慧影片生成已成為人工智慧領域競爭最激烈的戰場之一;據金融時報報導,中國企業在輸出品質與速度上已超越美國對手。Runway 目前直接與 Google 的 Veo、Luma AI、World Labs 及 OpenAI 競爭,後者各自募得的資金遠高於 Runway。僅 World Labs 就擁有 12.9 億美元,OpenAI 則約有 1,750 億美元。該公司與 CoreWeave 及輝達簽有運算資源合約,但尚未確認專屬叢集。這是一場大膽的賭注:若影片生成能編碼真實世界的物理規則,這場競賽的贏家將掌握具身人工智慧、機器人技術與模擬的作業系統。這就是此事當前的關鍵所在。人工智慧基礎設施熱潮正重塑資本配置,而 Runway 將其未來押注於一個理念:最有價值的模型,是能理解世界如何實際運作的模型。
8.6 億美元流向何處及其所購得之資源
Runway 的總募資金額為 8.6 億美元,其中包括 2026 年 2 月完成的一輪 3.15 億美元募資,由超微創投(AMD Ventures)與輝達領投。這兩家晶片製造商對該公司的運算資源消耗有直接利益。此輪募資顯示,Runway 不只是打造軟體,而是在大規模採購硬體使用權。輝達與超微實際上是在補貼自身未來的營收來源,確保 Runway 在其晶片上進行訓練與執行。該公司已與 CoreWeave(已成為人工智慧新創首選基礎設施合作夥伴的雲端供應商)以及輝達本身簽有現有合約。目前仍不清楚的是,Runway 是否擁有或獨家使用專屬叢集。在訓練每次執行可能消耗數萬個繪圖處理器工時的影片模型時,這是一個關鍵區別。相較之下,Luma AI 募得 9 億美元,對其基礎設施合作關係的說明更為明確。由李飛飛創立的 World Labs 募得 12.9 億美元,並營運自家的運算堆疊。Runway 的 8.6 億美元使其位居這場資本密集型競賽的中段班,但超微創投與輝達作為共同投資者的參與,賦予其結構性優勢:晶片製造商有財務誘因讓 Runway 的訓練管線保持滿載。資金直接流入繪圖處理器採購、資料中心預訂,以及將物理動態壓縮至潛在空間所需的工程人才。Runway 與 CoreWeave 及輝達的運算資源合約,確保其能取得可持續數週的訓練執行所需的硬體。
為何影片生成是通往世界模型之路
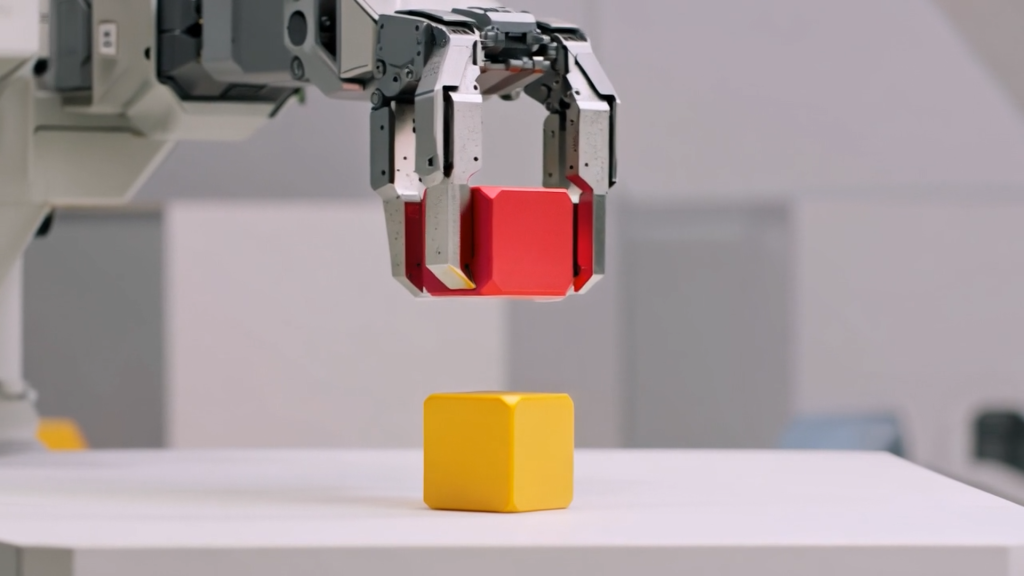
Germanidis 將影片生成視為學習世界運作方式時,資料含量最豐富的訊號。影片模型不僅必須預測下一個畫素是什麼,還必須預測物體如何移動、遮擋、反射光線,以及如何與重力、摩擦力等力量互動。這使得影片比文字或靜態影像更能成為良好的訓練訊號,有助於建構他所謂的「科學基礎設施」——也就是無需明確程式設計即可模擬物理過程的模型。Runway 的核心理念是,一個經過足夠多影片訓練的模型,將自發性地發展出對物理、因果關係和空間推理的內部表徵。這與驅動 Google 的 Genie 和 OpenAI 的 Sora 背後的邏輯相同,但 Runway 採取的是更聚焦、資本效率更高的途徑:並非在網際網路規模的影片上進行訓練,而是專注於捕捉特定物理現象的高品質、結構化素材。該公司在電影製作工具方面的背景,使其能取得競爭對手缺乏的策展資料集。若此理念成立,Runway 將能以遠低於對手的成本建構出世界模型。若失敗,該公司則等於花了 8.6 億美元打造一個更好的影片編輯器。這兩種結果的區別,正是產品公司與基礎設施平台之間的差異,而 Runway 正將其未來押注在後者。
競爭格局重組:誰受益、誰受創
人工智慧影片生成市場正分化為兩個層級。一方是資金雄厚的美國既有業者與新創公司:Google 的 Veo、OpenAI 的 Sora、擁有 9 億美元的 Luma AI、擁有 12.9 億美元的 World Labs,以及擁有 8.6 億美元的 Runway。另一方則是中國的人工智慧集團,根據英國《金融時報》報導,這些業者在輸出品質與生成速度上已取得領先。這種競爭動態形成了贏家通吃的局面,其中資本取得能力與運算資源效率決定了生存與否。Runway 的處境雖艱困但仍具防禦性。其現金少於 Luma AI 或 World Labs,但輝達與超微是其策略投資人。這層關係確保了其能優先取得次世代硬體。與此同時,Google 的優勢在於擁有自有的 TPU 基礎設施以及 YouTube 的發行影響力,但缺乏 Runway 在快速迭代上所具備的新創敏捷性。在這場重組中的輸家,將是那些籌資規模不足以在運算資源上競爭,或起步太晚而無法跟上品質曲線的公司。市值達 4.86 兆美元的 Alphabet 能承受 Veo 的失敗;Runway 則不能。該公司必須推出一個在物理精確度上明顯超越 Google 的世界模型,否則將被降級為利基型電影製作工具。若落到如此下場,其 8.6 億美元的估值看起來就像是週期高峰的異常現象。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
Runway 轉向世界模型的策略,在人工智慧基礎設施堆疊中產生了二階效應。每一次影片模型訓練所消耗的繪圖處理器時數,其規模都遠超文字模型訓練。根據 Google DeepMind 和 OpenAI 可比訓練所揭露的繪圖處理器時數需求,單一世界模型所需的運算資源是大型語言模型的 10 倍至 100 倍。這股需求直接流向 CoreWeave 等超大規模雲端業者——該公司與 Runway 有合作協議——也流向受惠於運算密集度持續攀升的晶片製造商輝達與超微。據《資訊》報導,資料中心延宕已開始重塑市場格局:新設施需 18 至 36 個月才能上線,而硬體多樣化正迫使新創公司針對多種架構進行優化。Runway 同時與輝達及超微合作,意味著它必須維持模型在 CUDA 與 ROCm 堆疊之間的可攜性。這是一項技術負擔,缺乏策略性晶片製造商奧援的小型競爭對手,若無重大工程投資將難以承受。對企業買家而言,意涵十分明確:世界模型將成為軟體採購的新類別,按模擬時數計價,而非按席次計價。機器人、自駕車與工業設計領域的公司,將為使用 Runway 的物理引擎付費,就像目前為雲端運算資源付費一樣。資本支出循環具有自我強化特性。世界模型需求增加,帶動繪圖處理器訂單增加,進而推動更多晶圓廠建設,再將更多資本導入人工智慧生態系。Runway 在此循環中只是小角色,但其「影片生成將引領世界模型」的論述,正是基礎設施榮景敘事最純粹的體現之一。
政策與策略訊號:Runway 的押注透露了什麼市場訊息
Runway 從電影製作轉向世界模型的決定,是人工智慧市場未來走向的策略性訊號。該公司基本上主張,最具價值的人工智慧應用並非內容創作,而是現實模擬。此一主張對監管、出口管制與國家競爭力具有深遠影響。若世界模型成為戰略性資產,各國政府將比照半導體晶圓廠或衛星影像加以對待:納入出口限制、投資審查與國家安全監督。超微創投與輝達參與 Runway 此輪融資,顯示晶片製造商視世界模型為繪圖處理器持續需求的驅動力,不受消費性人工智慧景氣循環影響。《金融時報》報導,人工智慧敘事主導全球股權市場,資金集中於被認定的贏家,而輸家則面臨顯著股價疲軟。Runway 正將自身定位為下一個敘事週期的贏家:從語言轉向物理。貝萊德小型公司信託下半年報酬率 8.1%,對比指標 10.6%,該信託指出人工智慧敘事正推動市場集中化。Runway 的賭注在於,世界模型將成為下一個擄獲投資人想像力的敘事,而其從影片率先跨入物理的舉動,將賦予其資本無法複製的先發優勢。
決定 Runway 發展軌跡的關鍵問題在於,影片生成是世界模型的墊腳石,抑或死胡同。若 Germanidis 是對的,Runway 將已建構出具身人工智慧、機器人技術與模擬的科學基礎設施。該平台代表著一個數兆美元產業的基礎設施層。若他錯了,該公司將已耗費 8.6 億美元追逐海市蜃樓,其投資人將只剩下一項在 Google 與 OpenAI 主導的市場中的電影製作工具。未來 12 個月至關重要:Runway 必須證明其影片模型編碼了競爭對手無法複製的物理動態,且必須在其資本優勢耗盡前達成。公開發布可信的世界模型指標,將同時加速投資人信心與企業採用。該公司與 CoreWeave 及輝達的合作協議為其爭取到時間窗口,但隨著中國競爭對手加速推進、美國既有業者擴大規模,此窗口正逐漸收窄。Sam Altman 曾表示,人工智慧將是史上資本最密集的產業,而 Runway 正以極限測試此一論點。結果不僅決定 Runway 的命運,更將決定通往世界模型的道路是經由影片,抑或完全經由其他途徑。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。