
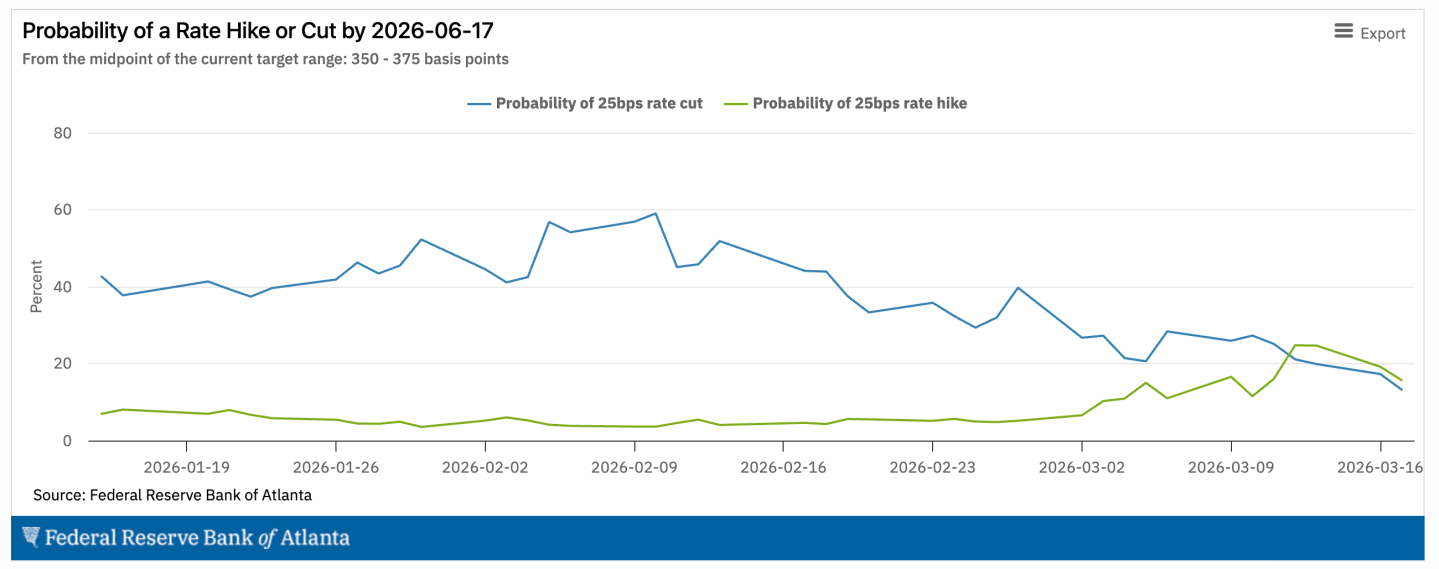
在本輪貨幣政策循環中首見,交易員如今認為聯準會下一次利率行動將是升息而非降息,標誌著市場對 2025 年全年主導的鴿派預期出現戲劇性逆轉。根據芝加哥商業交易所集團的 FedWatch 工具(追蹤 30 天聯邦基金期貨定價),聯邦公開市場委員會 2026 年 12 月會議升息機率已飆升至 51%。2027 年 1 月會議的機率攀升至約 60%,而 2027 年 3 月會議則超過 71%。此一轉變之際,通膨數據持續出乎意料地上行,美國公債殖利率飆升,30 年期債券觸及 5% 的心理關鍵水準,且經濟各領域浮現停滯性通膨的初步跡象。市場實際上已放棄對進一步寬鬆的預期:期貨市場如今顯示 6 月降息機率低於 1%,而預測市場平台 Kalshi 則定價聯準會 2026 年全年不降息的機率為 68%。此事至關重要,因為利率預期的重新定價已開始連鎖反應至債券市場、股票估值與企業借貸成本,重塑本十年期下半段的投資格局。
FedWatch 工具如何從降息預期翻轉為升息預期
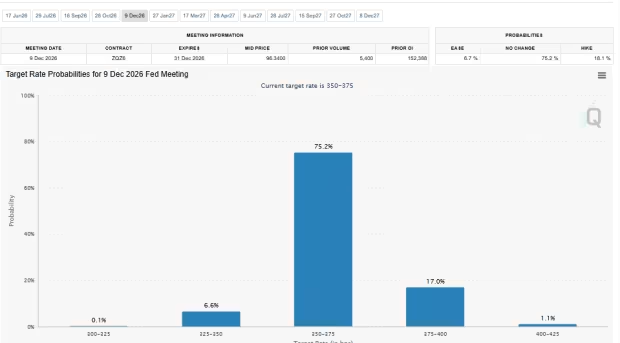
芝加哥商業交易所(CME)的 FedWatch 工具,其機率係由 30 天期聯邦資金期貨合約的定價推導而來,近幾週已出現結構性轉變。整個 2025 年,該工具持續顯示進一步降息的機率佔多數,反映聯準會去年所實施的 75 個基點寬鬆幅度。在 2026 年 4 月的會議上,聯準會維持利率不變,期貨曲線開始趨於平坦。關鍵轉折點出現在 2026 年 12 月合約開始反映升息機率高於降息之際。計算方式直截了當:12 月會議的隱含聯邦資金利率目前高於現行有效利率,意味市場預期聯準會將收緊政策。2027 年 1 月合約顯示升息機率約為 60%,而 2027 年 3 月合約更將該數字推升至 71% 以上。這些並非邊緣性押注,而是全球最深且流動性最高的利率衍生性金融商品市場所定價的核心情境。此一轉變反映通膨預期的累積性重新定價,近期 CPI 與 PCE 讀數持續超越市場共識預測。FedWatch 工具的方法論係對整個期限結構中的所有聯邦資金期貨合約加權,因此轉向以升息為主導的機率分布,顯示整條遠期曲線已重新定價。該工具目前對 12 月升息賦予 51% 的機率,高於一個月前的僅 15%,印證了重新定價的速度。
每年 5.7 億美元利息所得的流向
公債殖利率飆升直接衝擊銀行、資產管理公司及一般儲蓄戶的損益,但此一移轉的規模往往被低估。30 年期公債殖利率觸及 5%,較 2025 年低點整整上揚 1 個百分點,對銀行與機構投資人持有的每 1,000 億美元存續期間曝險而言,每年約增加 5.7 億美元利息所得。以美國銀行體系持有約 3.5 兆美元的公債與機構證券來看,假設銀行能以這些較高利率再投資到期證券,此殖利率上揚在未來十二個月將轉化為數百億美元的額外淨利息所得。然而,另一面則是既有債券投資組合的按市值計價損失。FDIC 報告指出,美國銀行持有證券的未實現損失在第一季底已超過 7,000 億美元,而近期的殖利率飆升可能已將該數字推得更高。對一般儲蓄戶而言,根據 FDIC 資料,平均儲蓄帳戶僅支付微薄的 0.38% 利率,意味此波殖利率上揚的絕大部分利益流向機構持有者與高利存款帳戶,而非一般消費者。10 年期殖利率目前處於約一年來最高水準,推升房貸利率與企業借貸成本,壓縮信用市場利差,並迫使風險資產全面重新定價。殖利率飆升也提高企業新發債的成本,當企業為到期債券再融資時,將面臨更高的票面利率支付。此一動態在聯準會未採取任何行動下收緊金融情勢,實際上替央行分擔了部分工作。
競爭格局重組:升息環境下的贏家與輸家
轉向升息論述的趨勢,在金融生態系中創造了明確的贏家與輸家。擁有大型證券投資組合及浮動利率放款帳冊的貨幣中心銀行,例如摩根大通、美國銀行與花旗集團,將因短期利率上升及殖利率曲線陡峭化而受惠於更寬廣的淨利差。區域銀行仍受 2023 年存款流失的陰影籠罩,若存款成本上升速度快於資產殖利率,將再度面臨壓力。在資產管理方面,貝萊德與 PIMCO 等管理龐大固定收益基金的業者,將因投資人追逐更高殖利率而迎來短期存續期間產品與貨幣市場基金的資金流入。贏家還包括線上高收益儲蓄平台及券商現金掃描計畫,這些平台能提供遠高於 FDIC 平均水準的存款利率。輸家則更為集中:在低利率時代大舉承擔浮動利率債務的高槓桿企業,如今面臨的再融資成本可能將其推向財務困境。商用不動產產業已因遠距工作趨勢而承壓,如今又面臨資本化率上升與放款標準收緊的雙重打擊。依賴廉價債務進行槓桿收購的私募股權公司,將發現交易經濟效益遠不如前。正如《巴倫週刊》所指出的,整體股票市場正因殖利率飆升而受到驚嚇,成長股與高存續期間股票,尤其是科技與生技類股,在折價率上升之際正經歷本益比壓縮。
對超大規模雲端業者、晶圓廠及企業買家的下游影響
升息重新定價的效應,以特別強勁的力道席捲經濟中的資本密集型產業。亞馬遜網路服務、微軟 Azure 與谷歌雲端等超大規模雲端業者,已承諾在未來五年投入數千億美元於資料中心建設與人工智慧基礎設施。無風險利率每上升 100 個基點,其加權平均資金成本大致同步上升,使得長存續期間人工智慧專案的淨現值吸引力降低。對於台積電、三星與英特爾等晶片製造商而言,其正在興建先進晶圓廠,建設期長達多年,回收期延伸至本十年末,貼現率的變動可能延後或縮減規劃中的資本支出。晶片法案補貼提供部分緩衝,但民間資本配置決策將趨於緊縮。企業級 IT 硬體與軟體買家面對更高的借貸成本與趨緩的經濟,將推延升級週期,並更審慎檢視大型合約。債券市場動盪亦影響半導體裝置製造商如 ASML 與應用材料的融資,這些業者同時依賴客戶資本支出與自身發債。在監管層面,聯邦存款保險公司及其他銀行監理機構需重新評估銀行體系中的利率風險,可能要求對存續期間錯配提高資本緩衝,並進行假設政策利率高於 6% 的壓力測試情境。高通膨與成長趨緩的組合,即典型的停滯性通膨混合體,創造出聯準會即使經濟惡化也缺乏降息空間的政策環境,使決策者陷入價格穩定使命與成長使命如今指向相反方向的兩難困境。
政策訊號:市場正在告訴聯準會什麼
FedWatch 工具轉向以升息為主導的機率分布,已不僅是技術性市場指標。這直接顯示債券市場已對聯準會實現軟著陸的能力失去信心。透過將升息納入定價,交易員實際上是在告訴聯準會,考量通膨持續性,其當前政策立場過於寬鬆。30 年期殖利率觸及 5% 是尤其強烈的訊號,因為長天期債券反映市場對未來三十年結構性通膨與成長軌跡的看法。前聯準會理事 Kevin Warsh 一直是最早警告聯準會若不正視通膨持續性、恐再度落後於曲線的聲音之一。市場傳達的訊息是,中性利率——即既不刺激也不抑制經濟的利率水準——可能高於聯準會目前的預估。這對聯準會的前瞻指引與點陣圖具有深遠影響。若聯準會被迫在 12 月或 2027 年初升息,將是繼僅持續 18 個月的降息週期之後首次緊縮循環,堪稱現代貨幣史上空前的逆轉。政策訊號也延伸至財政政策:較高的利率提高聯邦債務的償債成本,而該債務規模已達 36 兆美元且持續增長,對美國國會形成解決赤字的壓力。市場實際上正在對貨幣與財政當局同時施加紀律。
核心情境是聯準會在今夏至秋季維持利率不變,同時以同等關注觀察通膨資料與勞動市場裂痕。若 12 月升息機率持續攀升至 70% 或 80%,聯準會將在 6 月與 9 月會議上面臨強烈壓力,須發表鷹派言論,預先承諾緊縮路徑。過度緊縮的風險——在經濟已放緩之際升息——確實存在,但市場釋出的訊號是,更大的風險在於讓通膨根深蒂固。預測市場平台 Kalshi 將 2026 年聯準會零降息的機率定為 68%,2027 年 7 月前升息的機率為 50%,這些數字強化了寬鬆論述已徹底瓦解的現實。對投資人而言,操作策略明確:縮短存續期間、偏好浮動利率工具,並為現金殖利率達 4% 或更高、股權估值在較高折價率下壓縮的環境做好準備。寬鬆貨幣時代已確定結束,債券市場早已向前邁進。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。