
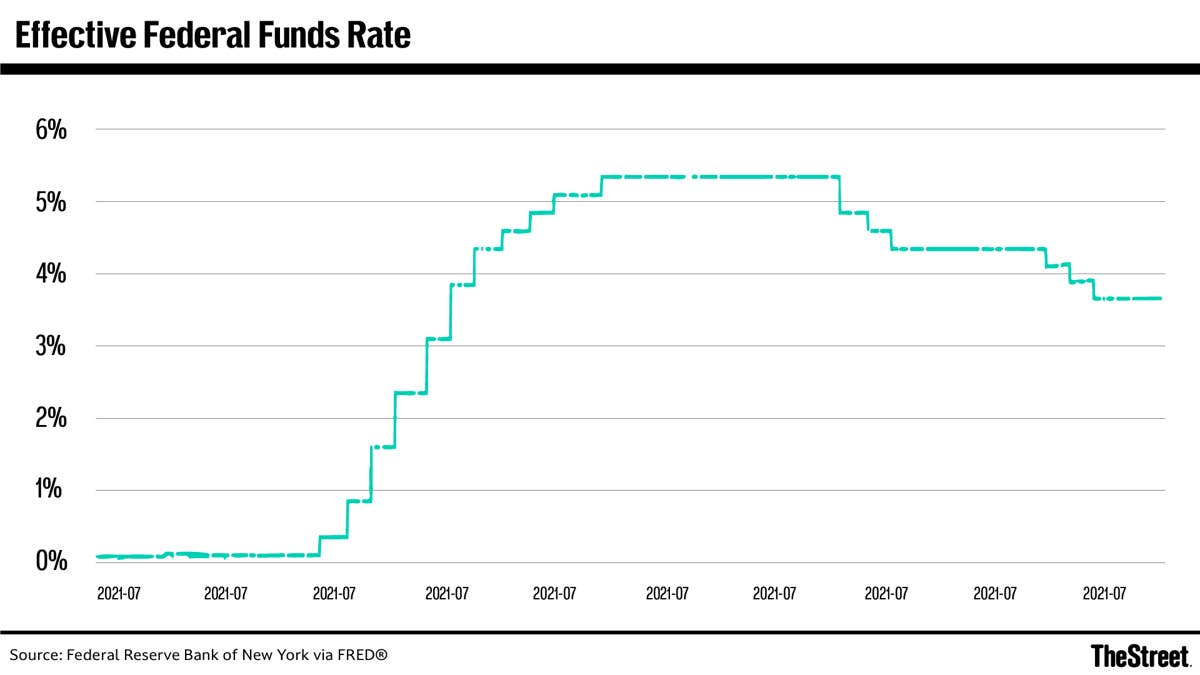
投資人已大幅重新定價聯準會的政策路徑,根據 CME Group 的 FedWatch 工具,目前市場對 2027 年 1 月聯邦公開市場委員會會議升息 25 個基點的機率約為 60%。鷹派押注激增,主因 2026 年 4 月消費者物價指數與生產者物價指數讀數高於預期,粉碎了央行按兵不動的論述。聯準會政策利率自 12 月以來維持在 3.50%–3.75%,當時正值 Jerome Powell 主席任期的最後幾個月,但債券市場已領先央行行動。2 年期公債殖利率已攀升至 4% 以上,10 年期殖利率收復 4.5%,30 年期殖利率突破 5%。這些水準在聯準會行動前即有效收緊金融條件。市場對 2026 年 12 月會議升息的機率現已超過 50%,這在數週前還是難以想像的擲硬幣局面。此次重新定價直接落在即將上任的聯準會主席 Kevin Warsh 肩上,他在央行通膨信譽正受地緣政治衝擊考驗之際接替 Powell,包括伊朗戰爭與荷莫茲海峽中斷,推高了能源價格。為何此事當下至關重要:市場在 Warsh 舉行首次記者會前即迫使聯準會出手,形成高風險的訊息傳遞挑戰,將定義其任期初期的表現。
打破通膨降溫趨勢的 CPI 與 PPI 資料
升息預期的轉變,根源於兩項連續的資料發布,打破了通膨降溫的趨勢。4 月消費者物價指數(CPI)報告高於市場共識,隨後生產者物價指數(PPI)數據進一步強化物價壓力重新加速的說法。追蹤聯邦基金期貨定價的 FedWatch 工具,機率從週四約 40% 的升息預期,升至週五的 50%,並在數據消化後於下週初達到 60%。截至 12 月聯邦公開市場委員會(FOMC)會議前升息 25 個基點的隱含機率,目前高於 50%,意味市場認為聯準會在年底前行動的機率接近五五波。這與 2026 年初市場共識預期降息的情況形成鮮明逆轉。目前政策利率介於 3.50%–3.75%,已高於多位聯準會官員估計的中性利率水準,但市場如今正反映更高的終端利率。債券市場實際上已提前升息:2 年期殖利率高於 4%,遠高於聯準會 3.7% 的上限目標,此一情況在歷史上通常先於實際政策緊縮出現。Wellington Management 的固定收益投資人 Brij Khurana 指出,市場正在替聯準會完成其工作,但若央行跟進,這也帶來過度緊縮的風險。機率的轉變不僅是對單月資料的反應,更反映對通膨體制的結構性重新評估,其驅動力來自貨幣政策難以輕易應對的供給面衝擊。4 月 CPI 核心讀數年增率為 3.2%,高於 3.0% 的市場共識,而 PPI 最終需求數字達 2.8%,同樣優於預期。
銀行損益(P&L)計算如何改變
升息預期的重新定價,對美國大型銀行帶來立即且分歧的影響。對美國銀行、花旗集團與摩根大通而言,利率維持高檔更久的環境有助於提升淨利息所得,因為它們可以比調升存款利率更快地重新定價貸款。摩根大通向來是四大銀行中最積極宣揚高利率好處者,若升息循環延續至 2027 年,其受惠程度將最大。該行淨利息所得已受惠於聯準會將利率維持在 3.50%–3.75% 的水準,若利率升至 3.75%–4.00%,每年將增加數十億美元營收。花旗集團擁有龐大的信用卡投資組合,由於信用卡年利率與最優惠利率掛鉤,同樣受惠於利率上升。然而,富國銀行的情況則不同,該行在消費者物價指數與生產者物價指數數據火熱之後,仍公開重申其對 2026 年兩次降息 1 碼的預測。該行在 4 月 6 日放棄降息預測的立場出現逆轉,如今此舉看來日益與市場背道而馳。富國銀行押注降息,反映其認為通膨飆升是暫時性的,且由伊朗戰爭與荷莫茲海峽中斷所引發的能源價格所推動。這些因素可能逆轉。若富國銀行判斷錯誤而聯準會升息,該行將面臨證券投資組合的按市值計價損失,以及淨利差壓力,因為其在重新調整資產負債表以因應高利率方面,速度落後同業。銀行預測的分歧創造了交易機會:放空富國銀行、做多摩根大通,因為市場正在反映富國銀行所押注反對的升息。
債券市場的競爭重組
債券市場的預防性緊縮,正重塑固定收益市場的競爭格局。30 年期殖利率突破 5% 是一個心理關卡,觸發對存續期間敏感的投資人(包括必須按市價評估負債的退休基金與保險公司)掀起賣壓。這形成自我強化的循環:隨著殖利率上升,這些機構賣出長天期美國公債以降低存續期間,進一步推高殖利率。10 年期殖利率位於 4.5%、2 年期殖利率高於 4%,意味著殖利率曲線趨陡,這對借短放長的銀行是正面訊號,但對抵押貸款 REITs 及其他高槓桿存續期間操作則屬負面。CME 集團的 FedWatch 工具已成為市場最受矚目的定價機制,取代聯準會自身的點狀圖,成為利率預期的主要指引。定價能力從央行轉移至衍生性金融商品市場,是一項結構性轉變:在沃什領導下的聯準會,將必須回應市場定價,而非引領市場。據華爾街日報報導,高收益儲蓄利率市場也已做出反應,部分網路銀行的利率最高達 5.00%。這形成競爭態勢,零售存款戶可獲得高於聯準會政策利率的報酬,迫使銀行即使聯準會不升息,也必須提高存款成本。其結果是,在聯準會採取任何行動之前,金融情勢已在政府債券、公司信用與零售存款等層面全面緊縮。這種預防性緊縮是債券市場代聯準會執行任務的方式,但若央行隨後再疊加自身的緊縮措施,也存在矯枉過正的風險。
對企業借貸與資本支出的下游影響
債券殖利率的攀升已開始傳導至企業借貸成本,投資級信用利差擴大,高收益債發行放緩。原本計畫在 2026 年下半年再融資債務的企業,如今面臨 10 年期殖利率高於 4.5% 的環境,這意味著投資級發行人的全含借貸成本達 5.5% 至 6.0%,高收益發行人則為 8% 至 10%。這將迫使財務長延後或取消資本支出計畫,尤其是在利率敏感產業,如住宅、商用不動產與汽車業。4 月失業率為 4.3%,雖以歷史標準而言仍屬偏低,但已高於 2023 年 3.4% 的低點,聯準會進一步緊縮可能推升失業率。地緣政治因素(伊朗戰爭與荷莫茲海峽中斷)增添了供給面通膨壓力,這是聯準會無法透過升息解決的。能源價格上漲降低家庭實質所得,進而抑制消費支出,形成停滯性通膨動態,這對企業獲利是最糟的結果。債券市場的預防性緊縮已在發揮減緩經濟的作用:房貸利率正回升至 7% 附近,汽車貸款利率高於 8%,信用卡利率逼近 25%。在沃許領導下的聯準會面臨兩難:若跟隨市場升息,恐在經濟放緩之際過度緊縮;若按兵不動,則恐在通膨問題上失去公信力。對企業資產負債表的下游影響將在第三季與第四季獲利報告中顯現,屆時企業將公布更高的利息費用與更低的需求。
沃許主政下的聯準會對政策體制釋出何種訊號
Kevin Warsh 獲確認出任聯準會主席,標誌著貨幣政策溝通與策略的體制性轉變。Warsh 曾任聯準會理事,曾批評鮑爾時代聯準會的前瞻指引架構,認為該架構造成市場扭曲,並削弱央行的靈活性。他面臨的第一個重大考驗,是市場對升息的重新定價,這迫使他必須認可或反駁市場的鷹派押注。溝通挑戰極為嚴峻:若 Warsh 暗示聯準會對升息持開放態度,他可能加速債券市場賣壓,並進一步收緊金融情勢;若他反駁市場預期,則可能被視為在通膨升溫之際立場偏鴿。市場對 2027 年 1 月前升息的機率定價為 60%,意味著市場預期 Warsh 將迅速行動。推動通膨的地緣政治因素(伊朗戰爭與荷莫茲海峽中斷)超出聯準會可控範圍,但這些因素營造出央行落後於曲線的敘事。Warsh 的策略可能將強調依賴資料,同時暗示若通膨未見緩和,他願意採取行動。這與鮑爾時代形成對比,當時聯準會對其反應函式的表述更為明確。市場目前定價的終點利率高於聯準會自身的預測,這意味著 Warsh 必須上調點狀圖,或接受市場正在主導政策。高收益儲蓄帳戶利率達 5.00%,顯示零售市場已在為升息定價,Warsh 必須決定是跟隨市場還是引領市場。此一體制轉變,是從 2024 年與 2025 年積極降息的聯準會,轉向可能在 2026 年與 2027 年升息的聯準會,此一逆轉將定義 Warsh 的歷史定位。
市場對升息的重新定價並非暫時性波動,而是貨幣政策體制結構性轉變的開端。地緣政治供給衝擊、失業率 4.3% 的緊俏勞動市場,以及債券市場的預防性緊縮,三者結合形成自我強化的循環,將迫使聯準會出手。Kevin Warsh 接手的央行已失去敘事主導權,衍生性金融商品市場而非聯邦公開市場委員會(FOMC)在設定政策預期。市場對 2027 年 1 月前升息的機率定價為 60%,若 6 月公布的 5 月消費者物價指數(CPI)與生產者物價指數(PPI)資料同樣偏熱,此機率可能進一步攀升。富國銀行對兩次降息的預測日益孤立,該行將面臨修正展望的壓力。真正的問題不在於聯準會是否升息,而在於會在 2026 年 12 月或 2027 年 1 月升息,以及單次 25 個基點的動作是否足以恢復可信度。若通膨持續高於 3% 且失業率維持在 4.5% 以下,市場將開始為一輪升息週期定價,而非僅一次。債券市場已啟動此一過程,Warsh 領導的聯準會必須決定是加入還是對抗。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。