
PIMCO 警告,隨著美伊衝突升溫將通膨推升至遠高於央行 2% 目標的水準,聯準會將被迫升息。這家債券巨頭發布此分析之際,3 月消費者物價指數月增 0.9%,將年度整體通膨推升至 3.3%,聯準會偏好的個人消費支出指數則升至 3.5%,創近三年來最高讀數。自 2026 年 1 月以來,聯準會一直將基準利率維持在 3.50% 至 3.75%,此前在 2025 年進行三次降息,旨在放寬貨幣環境。但戰爭驅動的供給衝擊,尤其是能源市場,如今正逆轉此一軌跡。據 finance.yahoo.com 報導,PIMCO 的評估直接挑戰市場共識,即聯準會下一步將是降息。這項警告預示著一個體制轉變,地緣政治風險而非國內需求,將成為美國貨幣政策的主要驅動力。對於一直將寬鬆政策回歸納入定價的投資人而言,這意味著從美國公債到比特幣等所有資產類別的風險都需根本性重新定價,因為利率更高更久的論述正在確立。
3.5% 的 PCE 突破聯準會使命
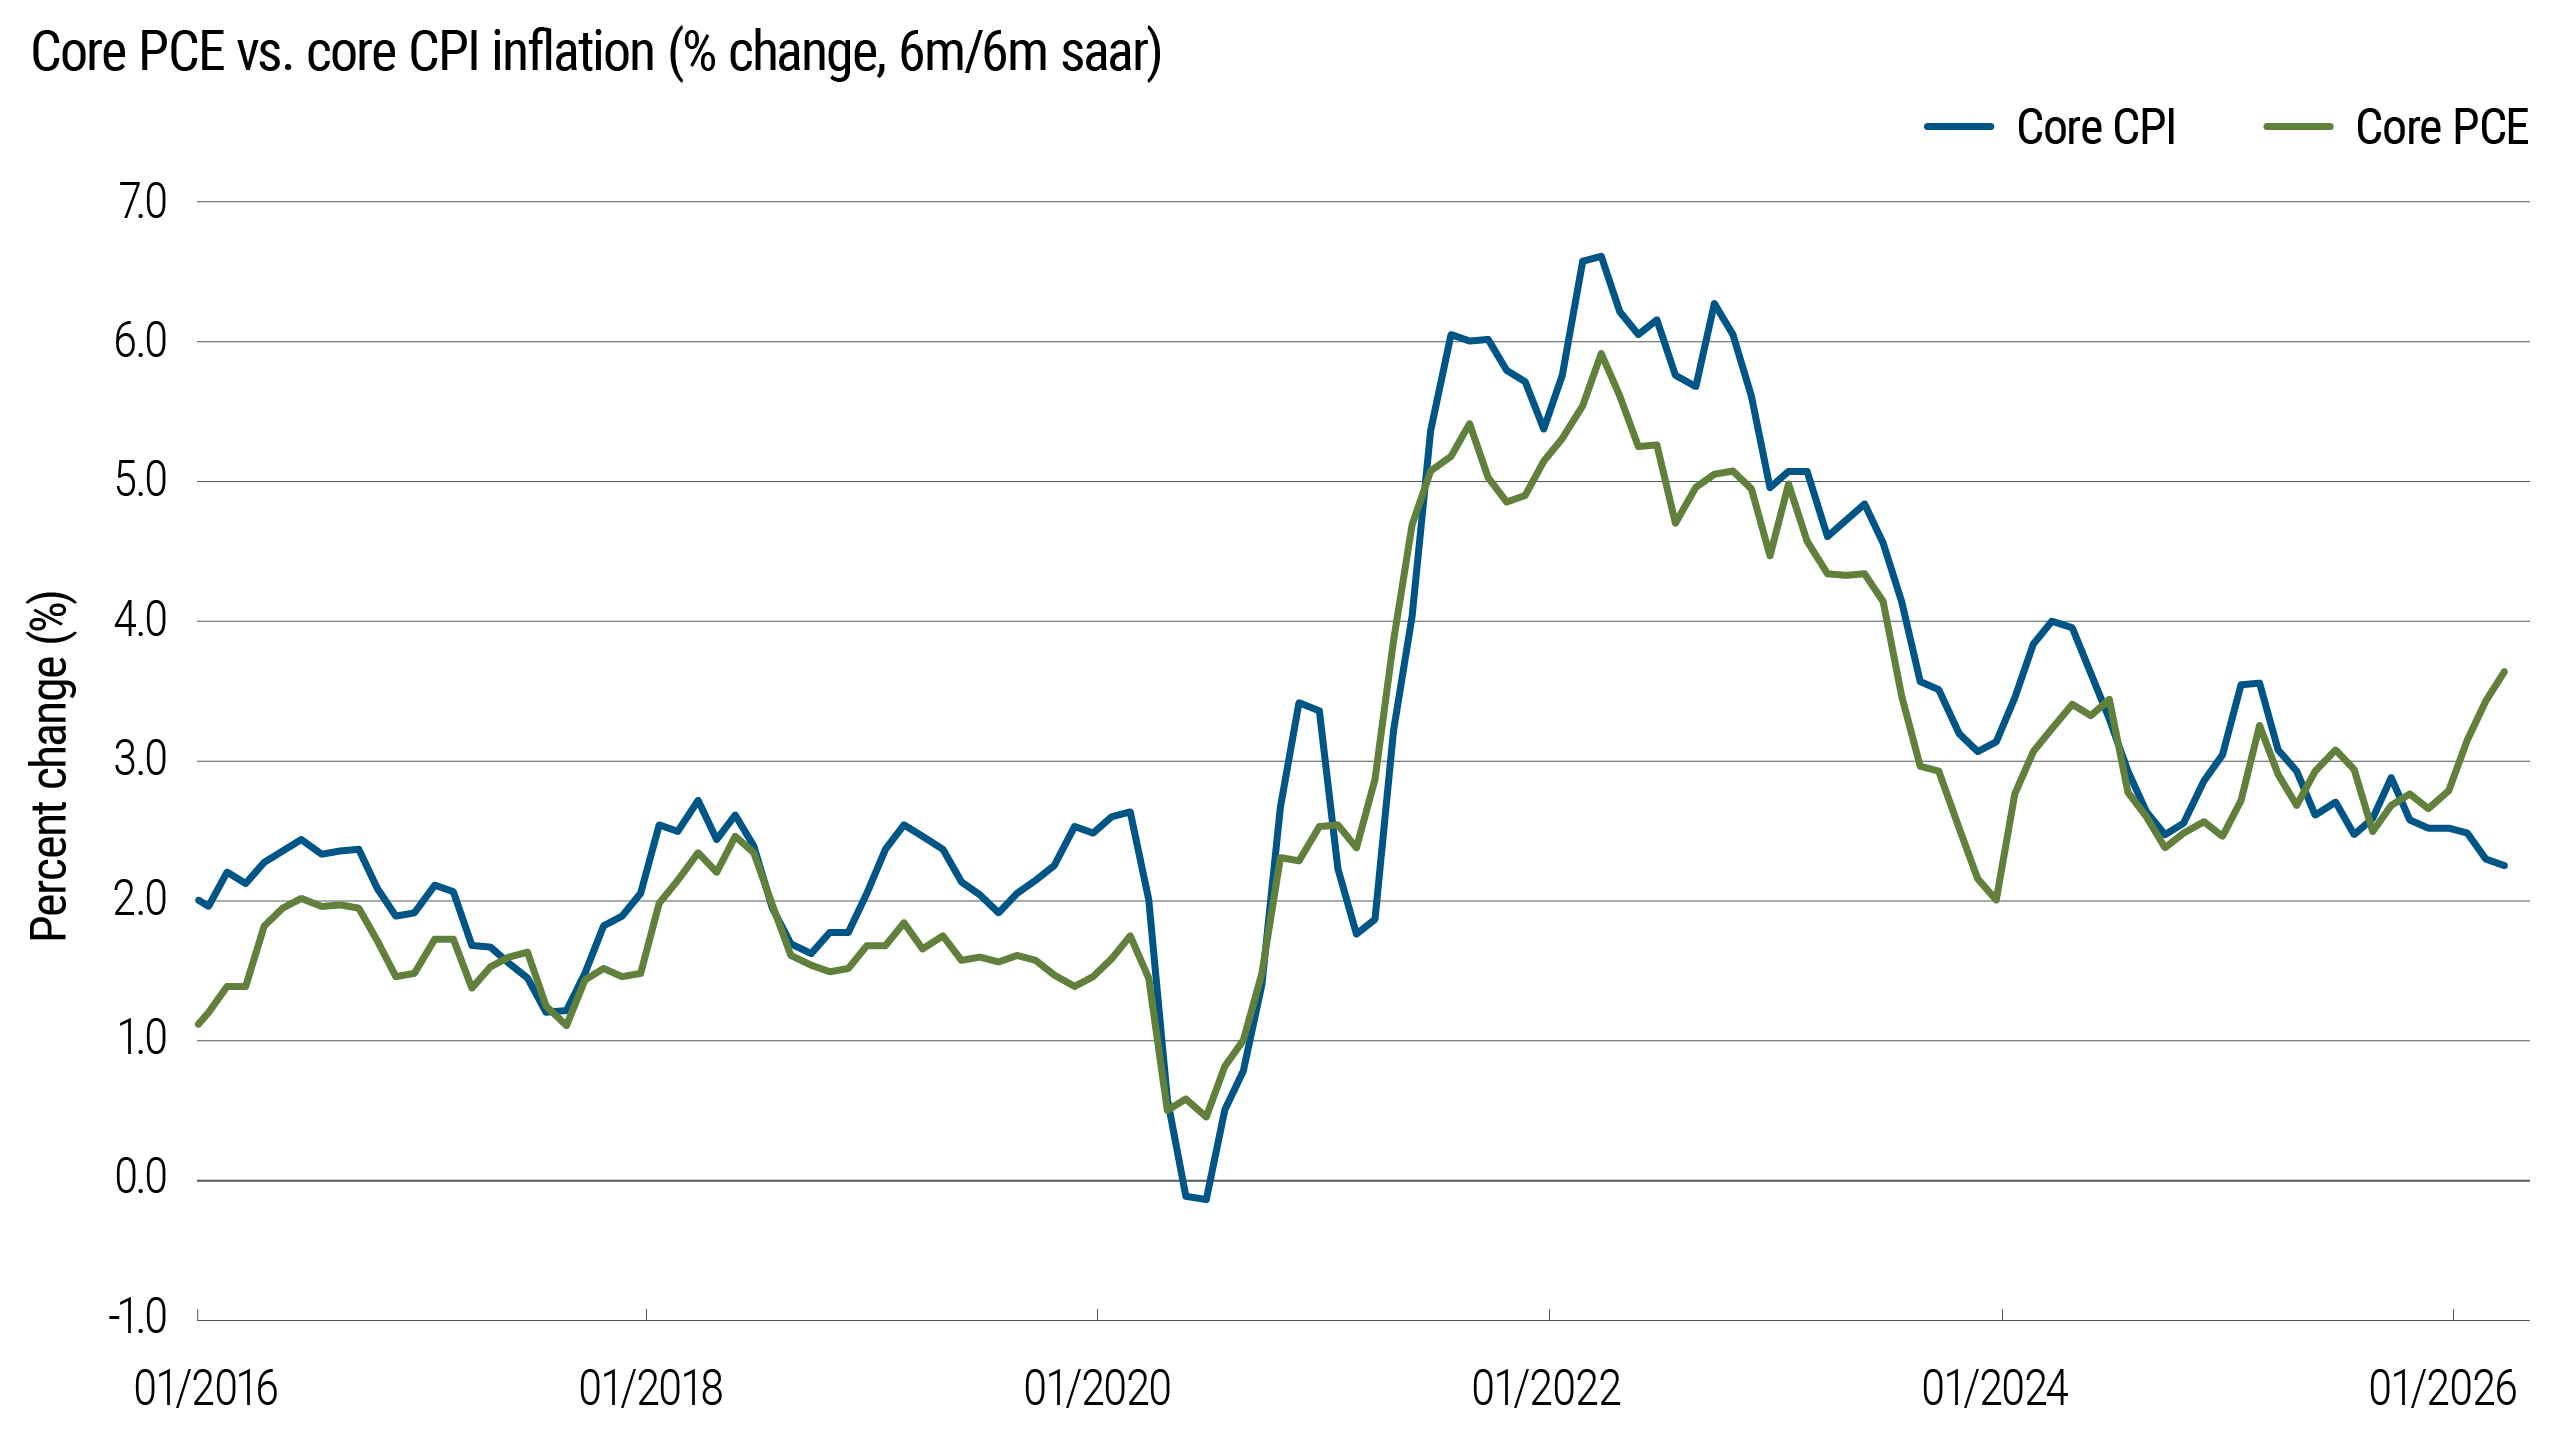
3 月個人消費支出(PCE)指數達 3.5%,是迫使聯準會出手的關鍵數據。央行的雙重使命要求實現最大就業與物價穩定,後者定義為通膨長期平均在 2%。以 3.5% 計算,PCE 較目標高出 75%,此一差距無法用基期效應或暫時性因素解釋。CPI 資料進一步印證此一景象:月增 0.9% 換算年化超過 11%,顯示通膨問題正在加速而非趨緩。聯準會 3 月經濟預測摘要中的自身預測,原將年底 PCE 定在 2.5%,如今此一預測看來已無法達成。可能促使升息的機制相當直接:美國與伊朗衝突打亂了荷莫茲海峽的全球石油供給路線,推升原油價格突破每桶 110 美元。此一能源衝擊將擴散至經濟每個部門,包括運輸、製造、農業與消費品。PIMCO 分析師估算,油價每持續上漲 10 美元,約在六個月遞延後為整體 PCE 增加 0.4 個百分點。自 2025 年底衝突升級以來,油價已上漲超過 30 美元,2026 年剩餘期間的通膨管道已滿載。聯準會若忽視此資料,將喪失其通膨使命的公信力。公信力本身即為傳導機制:若企業與家庭將高於 2% 的通膨嵌入多年期薪資合約與定價決策,恢復物價穩定的成本將呈指數上升。聯準會在 1970 年代及 2022 年遲來的緊縮周期中,均已學到教訓。一個眼見 PCE 升至 3.5% 卻仍維持利率不變的委員會,將面臨任何前瞻指引都無法修復的公信力懸崖。在預期偏移前及早行動,成本遠低於事後補救。
利率升高壓縮風險資產估值
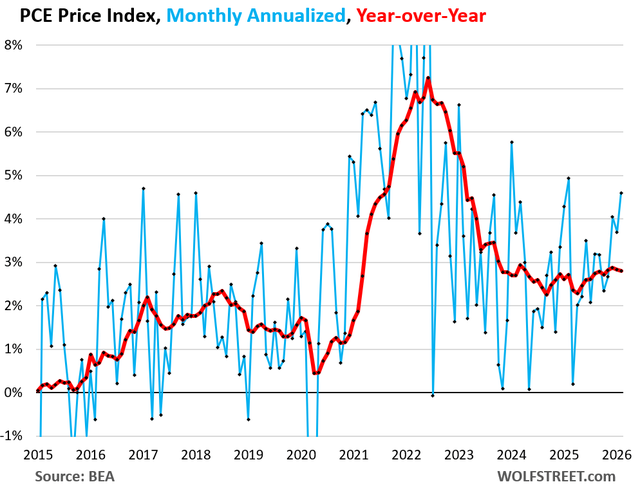
利率「更高更久」的環境直接壓縮各類風險資產的估值,而 PIMCO 的警告對投資組合建構具有立即性的影響。無風險利率——美國 10 年期公債殖利率——自 3 月消費者物價指數(CPI)公布以來已上揚 60 個基點,突破 4.75% 水準。所有資產類別均以此基準定價。就股票而言,隨著債券殖利率攀升,股權風險溢酬隨之縮減,使股票在相對基礎上吸引力降低。此效應對長存續期間資產最為顯著,包括成長股、未獲利科技公司及加密貨幣,其現金流或預期報酬遠在未來。比特幣與以太幣面臨特別壓力。比特幣在 2025 年底因聯準會鴿派轉向的預期而飆升至 95,000 美元,截至 5 月初已回檔至 72,000 美元。以太幣同期間則從 4,200 美元跌至 3,100 美元。這些數位資產沒有殖利率或現金流可緩衝折現率上升的衝擊;其全部估值繫於未來的採用與價值儲藏論述。當無風險利率上升,持有不孳息資產的機會成本將同比例增加。PIMCO 的分析顯示,若聯準會被迫升息即使僅 25 個基點,比特幣將測試其 60,000 美元支撐位。此機制並非投機性質,而是無限存續期間資產的折現現金流數學之直接函式。
債券經理人之間的競爭重組
PIMCO 的公開示警,在資產管理產業中創造了競爭動態。作為全球最大的主動式債券管理公司,管理規模達 1.8 兆美元,PIMCO 具備影響市場走向的規模與公信力。該公司對潛在升息的呼籲,使其與華爾街的市場共識直接對立——華爾街多數賣方經濟學家仍預測 2026 年下半年將降息。路透社報導指出,3 月消費者物價指數(CPI)報告再度引發降息臆測,但市場預期數月內不會有變動。PIMCO 本質上是在押注其總體經濟模型——納入戰爭引發的供給衝擊——優於市場共識預測者所使用的模型。這是一場高風險的持倉定調。若 PIMCO 判斷正確且聯準會升息,該公司基金將因放空存續期間及做多通膨保護而受惠。若市場共識正確且聯準會降息,PIMCO 將遜於大盤。該公司願意採取公開且逆向的立場,反映其對自身分析的信心的確,但這也具有商業目的:在擁擠的固定收益管理領域中尋求差異化。貝萊德、先鋒集團(Vanguard)及 DoubleLine 等競爭對手將被迫回應,無論是認同 PIMCO 的觀點,或是提出替代架構。這場辯論的贏家,將在未來十二個月內於機構及零售固定收益資金流動中奪取可觀的市占率。客戶資金重新配置的速度,取決於後續資料多快印證 PIMCO 的論點。若 4 月 CPI 數據高於市場共識,辯論將倒向 PIMCO,產業將隨之湧現一波縮短存續期間的交易,進一步放大該公司所預測的利率預期,並吸引零售投資人轉向短存續期間債券基金。
對能源、國防及消費產業的下游影響
潛在升息的二階效應以加劇初始通膨衝擊的方式,在美國經濟中層層擴散。能源產業是高油價的明顯受惠者,但利率上升將提高資本密集型鑽探與管線項目的融資成本,部分抵銷營收成長。國防承包商面對的局面更為複雜:美伊衝突推動五角大廈支出增加,嘉惠洛克希德馬丁、諾斯洛普格魯曼及 RTX,但利率上升會提高其長期政府合約所適用的貼現率,壓縮估值倍數。消費產業是痛苦最直接集中的所在。30 年期固定房貸利率已高於 7.5%,若聯準會升息將朝 8.5% 邁進,凍結房市。汽車貸款利率超過 8% 將重創車輛需求。信用卡利率已處於 22% 以上的歷史高點,將進一步攀升,對 1.2 兆美元的未償循環消費債務形成壓力。能源成本與借貸成本同步上升,創造出聯準會難以輕易應對的停滯性通膨動態。升息對抗通膨,但加深經濟放緩;降息則將助長進一步通膨。PIMCO 的分析隱含主張,聯準會將選擇對抗通膨,接受衰退作為恢復信譽的代價。對資本裝置的企業買家而言,資本支出的計算邏輯急劇轉變:在 3.5% 無風險利率下合理的專案,在 4.75% 或更高水準下變得不經濟,導致企業投資縮手,進而強化經濟放緩。
PIMCO 示警背後的政策訊號
PIMCO 的警告應被解讀為對聯準會反應函式走向的陳述,而非僅是對下一次利率決策的預測。這家債券巨頭正在釋出訊號,表明聯準會的信譽正處於關鍵時刻。聯準會在 2026 年前四個月將利率維持在 3.50% 至 3.75% 不變,冀望伊朗衝突引發的通膨飆升能證明是暫時性的。但 3 月的資料顯示並非暫時現象。由 Kamina Bashir 領軍的 PIMCO 分析師團隊已得出結論,聯準會將被迫放棄觀望立場,並採取先發制人的行動,以防止通膨預期脫錨。政策訊號在於聯準會的雙重使命並未平衡:通膨遠高於目標,將優先於就業考量。勞動市場依然緊俏,失業率為 3.8%,這給了聯準會升息的空間,而不會立即引發政治反彈。PIMCO 的判斷也隱含對伊朗衝突持續時間的評估:該公司的模型假設供給中斷將持續至少 12 至 18 個月,時間長到足以將更高的通膨嵌入薪資與價格設定行為。若衝突降溫,PIMCO 的論點將瓦解。但透過公開提出這項警告,PIMCO 實際上是在押注債券市場中的地緣政治風險溢酬在結構上高於市場目前的定價。對機構投資人而言,訊息十分明確:可預測、依賴資料的貨幣政策時代已結束,取而代之的是地緣政治衝擊主導利率路徑的新體制。
PIMCO 分析的影響遠不止於下一次聯準會會議。若央行確實升息,這將是歷史上首次主要由地緣政治供給衝擊而非國內需求過熱所觸發的升息週期。這項先例將在未來數年重塑市場對風險的定價方式。投資人將需要將地緣政治風險溢酬納入每一種資產類別,而不僅是石油和國防類股。升息將推動美元走強,為在低利率時代以美元借款的新興市場帶來逆風。加密貨幣市場在較高利率下已承受壓力,隨著全球流動性收緊,將面臨進一步賣壓。PIMCO 的警告最終是呼籲投資組合建構適應一個聯準會不再為風險資產提供可靠後盾的世界。這家債券巨頭正告訴客戶,要為一個貨幣政策放大而非緩衝地緣政治衝擊的體制做好準備。這是自 2008 年金融危機以來指導機構投資人的操作手冊所發生的根本性轉變。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。