
三個去中心化金融平台 Hyperliquid、EdgeX 與 Pump.fun,過去 30 天合計向代幣持有者返還 9,630 萬美元,此一數字凸顯去中心化金融正迅速從投機性配角轉型為具營收創造能力的金融層級。Hyperliquid 單一平台即配發 5,095 萬美元,相當於其總營收的每一塊錢,且未動用任何激勵措施或代幣通膨。Pump.fun 則自其 3,881 萬美元總營收中返還 2,209 萬美元。這些數字並非理論假設,而是來自使用者交易永續合約、兌換代幣及鑄造迷因幣所產生的真實手續費所得。放眼更廣泛的生態系,穩定幣目前市值已達 3,200 億美元,去中心化交易所每月現貨交易量達 1,600 億美元,永續合約去中心化交易所處理 5,400 億美元,放款協議則承載 280 億美元的有效貸款。去中心化金融不再是利基實驗,它正成為鏈上經濟的後端基礎,而營收數字證明此商業模式確實可行。
Hyperliquid 以 5,095 萬美元配發領先
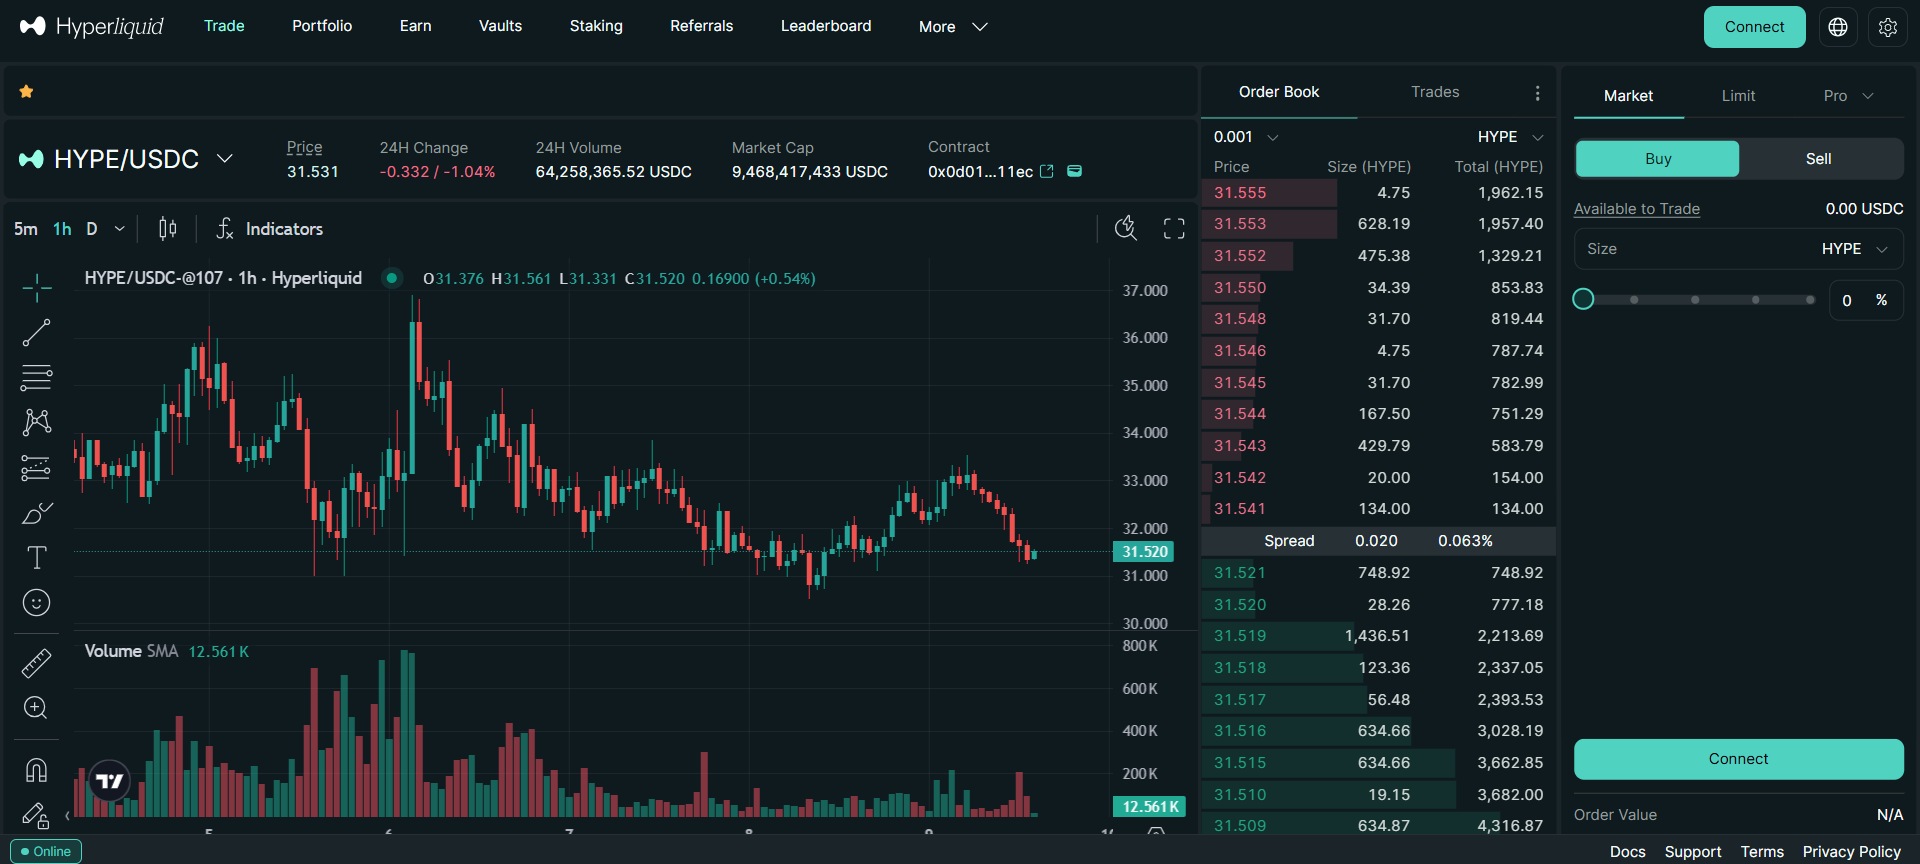
Hyperliquid 佔總配發金額逾半,於 30 天期間內向代幣持有者返還 5,095 萬美元營收。該平台營運永續期貨交易所,直接與幣安(Binance)及 Bybit 等中心化交易所競爭,但完全在鏈上運作。其營收來自交易手續費,協議將該手續費所得的每一塊錢返還給原生代幣持有者,未保留任何部分用於團隊薪酬、行銷或協議儲備。此種零留存模式在加密貨幣領域相當罕見,多數協議會保留相當比例的營收作為營運資金或國庫累積。迷因幣發行平台 Pump.fun 自其 3,881 萬美元營收中返還 2,209 萬美元,約保留 43% 作為平台成本。規模較小的永續合約去中心化交易所 EdgeX 則貢獻其餘部分。合計 9,630 萬美元的數字並非一次性季表現,而是每月營運速率。若此趨勢持續,僅此三個平台每年即可向持有者返還逾 11.5 億美元,此規模已開始比肩中型金融科技公司的股利發放。此營收分配模式正吸引先前將去中心化金融視為代幣投機零和遊戲的機構投資人關注。
營收機制:手續費、回購與質押獎勵
營收機制簡單但威力強大。每個平台都對使用者活動收取費用:Hyperliquid 對永續合約交易收費,Pump.fun 對代幣發行與兌換收費,EdgeX 則對其自有永續合約訂單簿收費。這些費用累積於協議金庫中,協議再將現金直接分配給代幣持有者,通常透過庫藏股買回或直接質押獎勵。以 Hyperliquid 而言,每月營收 5,095 萬美元,換算年化營收約為 6.11 億美元。若以高成長金融科技業的標準指標——營收的 20 倍本益比(保守估計)——推算,代幣估值將超過 120 億美元,儘管代幣價格鮮少能精準對應傳統股權估值倍數。關鍵重點在於,這些分配為持有者創造了真實的殖利率,有別於 2021 年多頭市場主導的通膨性質押獎勵。Fantom 創辦人 Andre Cronje 近日形容去中心化金融「正成為鏈上經濟的後端基礎設施」,而營收數據支持此一論述。這些並非燒掉創業投資資金的補貼型協議,而是自給自足的企業,從真實使用者活動中產生實質手續費所得。鏈上會計的透明度讓任何人都能即時驗證營收數字,消除了困擾傳統金融的信任假設。
競爭版圖重組:Hyperliquid 超越 dYdX 與 GMX
Hyperliquid 在永續合約去中心化交易所營收的主導地位,正重塑競爭格局。傳統去中心化永續合約平台如 dYdX 與 GMX,如今面對一個明確的挑戰者,正同時搶佔成交量與市場關注度。Hyperliquid 的零留存模式為代幣持有者創造了強烈的累積與質押誘因,進而帶動平台上的流動性與成交量。Pump.fun 的 2,209 萬美元返還營收,使其在直接對持有者的分配上超越 PancakeSwap 與 Yearn.Finance 等成熟去中心化交易所,至少就每月數據而言。這個迷因幣發行平台實際上已將代幣發行商品化,其手續費營收反映了平台上龐大的活動量。EdgeX 雖然規模較小,卻受惠於相同的結構性順風:使用者希望在鏈上環境中獲得永續合約交易的曝險,而無需離開鏈上生態。此波重組中的輸家,是依賴不透明手續費結構且不對使用者進行任何營收分潤的中心化交易所。幣安、Bybit 與 OKX 每季產生數十億美元的交易手續費,卻未將其中任何部分回饋給其代幣持有者。隨著去中心化金融協議證明鏈上營收分潤在大規模運作下可行,中心化既有業者被迫跟進採用類似模式的壓力將持續升高。競爭動態正迫使中心化交易所重新檢討其手續費結構與代幣經濟學。
dYdX 近期在 Hyperliquid 成交量成長已無法忽視後調整其費用結構,而首創將 70% 協議費用導向流動性提供者模式的 GMX,其市占率正因 Hyperliquid 全鏈上訂單簿提供更緊密價差與近乎即時結算而遭到侵蝕。此區別對機構參與者至關重要:將 100% 營收分配的平台消除了中心化費用留存固有的委託代理衝突。成交量跟隨流動性,流動性跟隨殖利率。每月 5400 億美元的去中心化永續合約交易所成交量並非集中於單一平台,但 Hyperliquid 的市占率逐季成長,其零留存模式是主要驅動力。過去以品牌、法幣入金管道及客戶服務競爭的中心化平台,如今面對一個具透明、可驗證營收分享紀錄的協議,處於結構性劣勢。
基礎設施漣漪效應:穩定幣、放款與區塊空間
營收數字在更廣泛的去中心化金融基礎設施堆疊中產生漣漪效應。穩定幣發行商 Tether 與 Circle 直接受惠,因為 Hyperliquid、Pump.fun 及 EdgeX 均以 USDC 和 USDT 結算交易。3200 億美元的穩定幣市值為這些平台提供流動性骨幹,而每 1 美元成交量也為穩定幣發行商產生費用所得。Aave、Morpho 及 Maple Finance 等放款協議亦間接受益。Hyperliquid 上的交易者常以 ETH 或 BTC 作為擔保品借入穩定幣以支應其永續合約部位,帶動放款市場需求。Aave 與 Morpho 目前持有 280 億美元的有效貸款,其中一部分借款可直接歸因於永續合約交易活動。供應鏈延伸至處理底層交易的以太坊及第二層網路。每筆交換合約、清算或存款都會為驗證者與排序器產生燃料費。若 Hyperliquid 及其同業持續以當前速度成長,以太坊及其 L2 的區塊空間需求將相應增加,可能推高基礎費用,並透過 EIP-1559 銷毀機制使 ETH 持有者受惠。基礎設施飛輪具有自我強化特性:更多成交量驅動更多放款需求,進而驅動更多區塊空間消耗,為整個堆疊產生更多費用營收。
監管意涵:營收分享引發 Howey 測試辯論
每月 9,630 萬美元的分潤向監管機構發出明確訊號:去中心化金融已不再是理論概念,而是一個具備可衡量營收、真實使用者與實質經濟產出的運作中金融體系。美國商品期貨交易委員會委員 Summer Mersinger 先前曾主張,去中心化金融協議應被視為技術平台,而非未註冊的證券交易所。營收數據強化了此一論點,證明這些協議並非單純的博弈場所,而是具備透明鏈上會計、收取費用的業務。曾任美國證券交易委員會官員的 Ji Hun Kim 指出,將營收分潤給代幣持有者的協議,可能觸發 Howey Test 下的證券分類,因為持有者係從他人努力中獲取利潤。這兩套監管框架之間的張力,將定義去中心化金融採用的下一階段。大型加密貨幣法律事務所合夥人 Betsy Farber 近期建議客戶,分潤協議應主動與監管機構接觸,以建立明確的法遵框架。9,630 萬美元這個數字使此類接觸無可迴避。監管機構無法忽視一個每年向參與者回饋超過十億美元的體系。鏈上會計的揭露標準,使監管機構對去中心化金融活動的能見度,優於多數中心化交易所不透明的帳目。此一透明度可能是去中心化金融最有力的監管論據:一個每筆分潤皆可在公開帳本上驗證的體系,比依賴經稽核但私密的財務報表者更難被指控詐欺。監管結果將決定這些分潤模式是否成為去中心化金融的標準,抑或面臨迫使結構性變革的法律挑戰。
趨勢相當明確。去中心化金融(DeFi)正產生實質營收、將收益回饋給持有者,並為鏈上經濟建構基礎設施。每月 9,630 萬美元的數字可望進一步成長,因為更多使用者從中心化交易所遷移至永續合約去中心化交易所(DEX),穩定幣採用在新興市場(如拉丁美洲)持續擴大,且放款協議深化其流動性池。拉丁美洲金融科技創辦人 Serrano 近期指出,阿根廷與巴西使用者已開始使用 Aave 和 Morpho,以 BTC 和 ETH 作為擔保品借入穩定幣,在不賣出加密貨幣的情況下取得美元計價流動性。光是此一應用場景,就可能為 Hyperliquid 及其同業帶來另一波需求。美國一項待審議的穩定幣法案,若正式承認美元-backed 穩定幣為支付工具,可望移除關鍵監管障礙,並加速機構部署進入 DeFi 擔保品市場。若該法案通過,將為目前對使用穩定幣作為 DeFi 放款擔保品有所顧忌的銀行與資產管理公司提供法律明確性,為 Aave、Morpho 和 Maple Finance 開啟新的需求通路。未來 12 個月將決定這些營收數字是週期性高峰,還是持續轉變的開端。若 Hyperliquid 維持每月 5,000 萬美元的營收動能,且 Pump.fun 持續掌握迷因幣交易量,合計年度分潤在 2027 年中前可能超過 15 億美元。這並非投機性預測,而是基於當前資料的線性推估。DeFi 已從實驗跨越至基礎設施門檻。每月 9,630 萬美元的分潤數字並非天花板,而是地板,當前營收數字已確鑿證明此點。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。