
全球最大債券管理公司之一 Pimco 發出嚴厲警告,指稱與伊朗的軍事衝突可能迫使聯準會升息,而此情境目前多數投資人仍認為難以想像。這家資產管理公司的觀點與當前市場共識形成鮮明對比:期貨市場顯示投資人押注不會有任何升息,聯準會自身的 Richard Fisher 也對現行政策表示滿意。然而債券市場已發出矛盾訊號。自 2024 年中以來,聯準會已降息 175 個基點,但 10 年期公債殖利率幾乎未見下滑,僅約 35 個基點,而 30 年期殖利率已觸及 5%。此一脫鉤現象,加上最高法院推翻川普關稅後美國政府需發行遠超預期的債務,以及《一項大而美麗法案》創造新的稅收減免,意味著債券市場實際上正對聯準會大聲疾呼。現在的問題在於央行能否堅守路線,抑或地緣政治與財政壓力將迫使它進入緊縮週期,進而顛覆從房貸利率到企業借貸成本的一切。
5.7 億美元債務激增從何而來
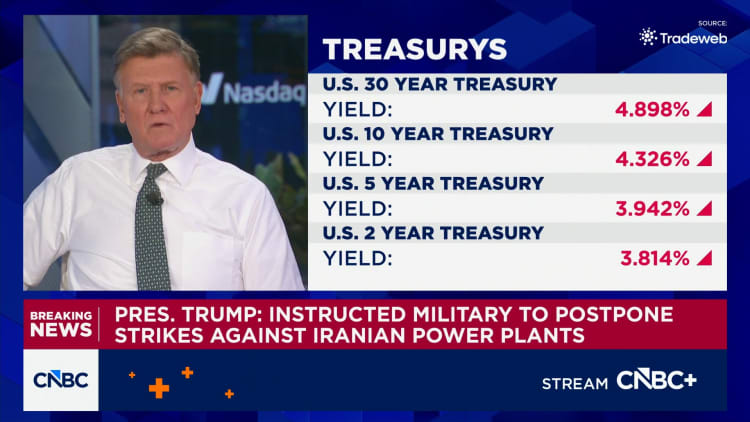
美國政府必須發行遠比先前預期更多的債務,因為在新的財政義務重壓下,現金流趨於疲弱。最高法院裁定推翻川普的關稅,引發總額高達 1660 億美元的退稅,而《一項大而美的法案》則推出新的減稅措施,進一步壓低聯邦營收。這兩項衝擊在美國公債的近期融資計畫中炸出一個大洞。其結果是,就在聯準會透過量化緊縮縮減資產負債表之際,美國公債與較長天期債券的拍賣日程規模超出預期。這種供需失衡,是長天期殖利率在聯準會降息短天期利率之際仍持續走高的機械性原因。30 年期殖利率觸及 5%,並非反映強勁的經濟成長,而是投資人要求的風險溢酬,因為他們看到政府債券供給持續增加,卻沒有明顯的最終買家。美國公債如今必須在一個外國央行持續減持美國債券、本國銀行已滿手準備金的市場中競爭資金。每多發行一美元,就會推升殖利率,形成一個回饋循環,使政府自身的借貸成本更加昂貴。美國公債的借款需求相較先前預估已增加約 5700 億美元,迫使財政部在整個到期日光譜上安排更大規模的拍賣。這波新增供給湧入一個已在吸收聯準會量化緊縮的市場,而聯準會正讓債券從資產負債表上到期退出,而非將收益再投資。
175 個基點的降息為何未能扭轉殖利率曲線
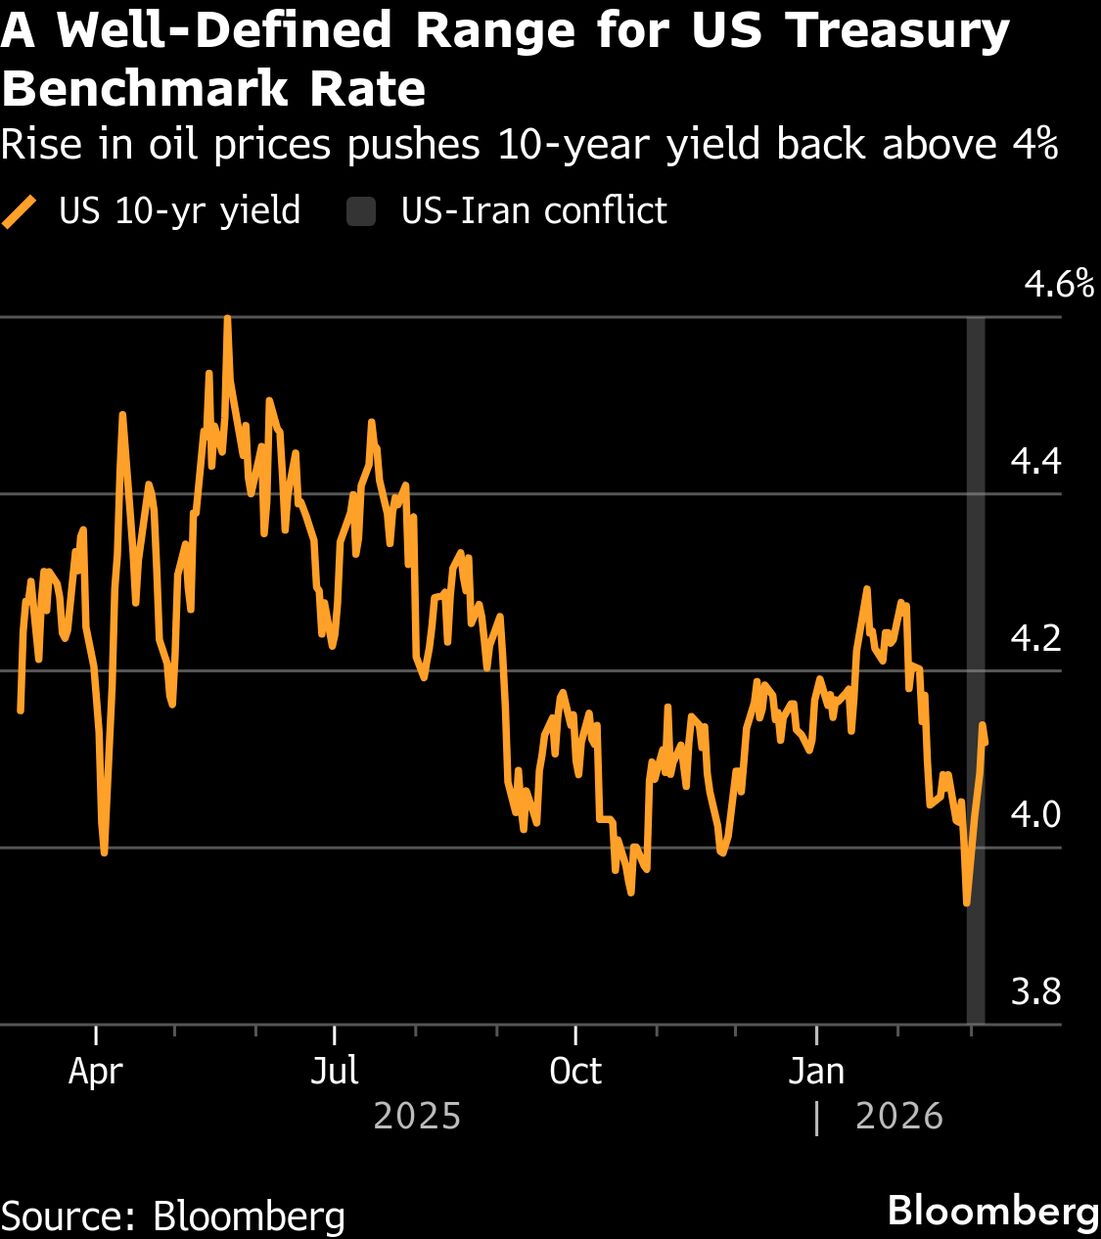
聯準會自 2024 年中以來累計降息 175 個基點,按理應帶動各天期借貸成本全面下滑,但 10 年期殖利率僅回落約 35 個基點。這是貨幣政策傳導機制的驚人失靈。正常情況下,當聯準會調降聯邦資金利率,短天期殖利率會下跌,長天期殖利率隨後跟進,只是時間上有所遞延。這次長天期端卻拒絕配合。30 年期殖利率觸及 5%,是債券投資人正在反映更高的通膨預期、更大的財政赤字,或兩者兼有的明確訊號。對企業財務長與財務長而言,這意味著儘管 2020 年以來最激進的寬鬆周期已展開,發行 10 年期或 30 年期債券的成本卻幾乎紋風不動。殖利率曲線急劇陡峭化,壓縮了以短借長貸為業務模式的銀行獲利能力。Siebert Financial 的 Mark Malek 指出,債券市場正在對政策制定者「大聲疾呼」,訊息再明確不過:市場不相信聯準會的降息具永續性。若 Pimco 的伊朗情境成真,聯準會將面臨最糟的兩難局面:能源價格飆升與供應鏈中斷,迫使它在經濟放緩之際升息,重創那些降息原本要幫助的借貸者。30 年期殖利率突破 5%,代表較 10 年期殖利率高出整整 100 個基點,如此陡峭程度上次出現是在 2013 年的縮減恐慌(taper tantrum)時期。這種陡峭化懲罰了以短期存款支應長期房貸的銀行,壓縮區域銀行業整體的淨利息利潤率。
Pimco 對決市場共識:誰能贏得這場賭注
Pimco 警告,伊朗戰爭可能迫使聯準會升息,這使其立場與多數聯準會觀察家及期貨市場明顯對立——期貨市場仍顯示投資人押注不會有任何升息。這家資產管理公司實質上是在做出尾部風險判斷,而市場多數認為此風險過於遙遠,不值得避險。但 Pimco 在這些宏觀判斷上素有紀錄;其規模與交易影響力意味著,當它決定採取行動時,其持倉足以撼動市場。Pimco 的觀點與市場共識之間的落差,創造了波動率套利的經典機會。若地緣政治情勢惡化,整個利率預期曲線將劇烈重新定價,短天期利率跳升,長天期利率隨之走高,因通膨預期上修。贏家將是那些透過聯邦基金期貨選擇權或放空美國公債來買進升息保護的投資人。輸家則是那些以短天期利率融資、大舉投入利差交易、押注聯準會將持續降息的槓桿玩家。目前市場給予 Pimco 情境的機率偏低,但債券市場自身的定價——30 年期殖利率達 5%——顯示投資人已在要求補償,以應對他們不願明說的風險。Pimco 在尾部風險判斷上的紀錄,包括對 2020 年疫情市場失序的早期示警,以及對 2022 年「暫時性通膨」論述的正確反向押注,使其當前的警告在機構配置者中更具分量。
超大規模雲端業者與房市連鎖效應
由伊朗衝突引發的聯準會升息,將對所有資產類別造成連鎖衝擊,但兩個領域感受最深:超大規模資料中心建商與房地產市場。亞馬遜、微軟、Google、Meta 等超大規模雲端業者已承諾投入數千億美元於人工智慧基礎設施,其中大部分以長期債務融資。10 年期殖利率飆升 100 個基點,將使這四家公司每年合計增加約 100 億美元的利息成本,迫使它們要嘛放緩資本支出,要嘛接受較低的利潤率。房地產市場本已飽受可負擔性問題困擾,屆時房貸利率將飆破 8%,凍結交易量並重創營建商類股。持有大部分房貸服務權的地區性銀行將面臨另一波避險損失。與此同時,美國公債需要發行更多債務,將排擠民間部門借貸,推高所有企業借款人的資金成本。聯準會將陷入兩難:既要對抗能源價格引發的通膨,又要避免債券市場發生金融事故。Pimco 的警告不僅關乎利率,更關乎實體經濟對市場選擇忽視的地緣政治衝擊的脆弱性。這四家超大規模雲端業者合計已宣布 2026 年人工智慧資本支出超過 2,000 億美元,其中大部分透過投資級債券發行籌資,若 10 年期殖利率再攀升 100 個基點,這類融資成本將高得令人卻步。
債券市場的吶喊對聯準會策略的意涵
債券市場在聯準會降息 175 個基點後仍拒絕反彈,這是個策略性訊號,顯示聯準會的政策架構已然失靈。正常情況下,央行透過預期心理控制長天期殖利率:若市場相信聯準會將維持低利率,殖利率曲線就會保持平坦。但 30 年期殖利率來到 5%,顯示市場已對聯準會控制通膨或財政紀律的能力失去信心。最高法院的關稅裁決與《一項大而美的法案》注入的財政擴張,直接與聯準會的緊縮立場相矛盾。聯準會的 Richard Fisher 對當前政策表示滿意,但若債券市場持續賣壓,這種安心感實屬誤判。央行面臨抉擇:可以選擇先發制人升息以驗證市場的擔憂,也可以透過暗示延長暫停期間來試圖壓低長天期殖利率。兩個選項都不具吸引力。升息將驗證 Pimco 的論點並冒衰退風險;按兵不動則可能導致債券持續賣壓,最終迫使聯準會出手。債券市場之所以大聲疾呼,是因為它看到一個失去敘事主導權的央行,以及一個積極與其對抗的財政當局。
Barron's 的分析強化了此一動態:持有美國國庫券的投資人直接受惠於長期維持利率不變,因為國庫券殖利率仍緊貼聯邦資金利率。在聯準會維持現行利率水準不變之際,回流至企業與消費者的 1,660 億美元關稅退稅,構成債券市場解讀為通膨而非通縮的財政脈動。美國公債擴大標售日程加劇壓力:每一次新的 10 年期或 30 年期發行都會稀釋既有債券的價值,並迫使從退休基金到保險公司等機構買家調降其投資組合評價。淨效應是,無論聯準會聲明怎麼說,債券市場都在反映財政紀律惡化的預期;而當長天期殖利率屢屢拒絕跟隨時,央行的話語權正逐次減弱。聯準會在錨定通膨預期與避免債券市場事故之間的平衡操作,並無乾淨的退場路徑可循。
最可能的結果是,聯準會將維持利率不變數個月,觀察減稅與關稅退稅帶來的財政刺激是否在伊朗地緣政治風險具體化之前消退。但 Pimco 的情境並非黑天鵝;這是市場選擇低估的已知風險。若衝突升級,聯準會別無選擇只能升息,10 年期殖利率將在年底前測試 6% 關卡。對投資人而言,唯一的避險資產是短天期美國國庫券,其在利率凍結或升息情境下均受惠;而長天期債券與風險資產則將面臨堪比 2022 年賣壓的重新定價。債券市場正在吶喊,而聯準會佯裝未聞。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。