
聯準會在 2026 年 4 月會議後,將目標利率維持在 3.5%-3.75% 不變,此決策出爐之際,通膨仍頑固地高於央行 2% 的目標。僅 3 月一個月,消費者物價指數即上漲 0.9%,將年通膨率推升至 3.3%,為 2024 年 5 月以來最高讀數。聯邦公開市場委員會以 8 比 4 的票數維持當前利率,此分歧凸顯內部對未來路徑的看法不一。達拉斯聯準銀行總裁 Beth Hammack 表示,利率可能「相當長一段時間」維持不變,此說法與聯準會主席鮑爾的論調一致。此決策的背景是地緣政治緊張局勢升溫,尤其是美國與伊朗的衝突,推升油價走高,為本已僵固的定價環境增添新的通膨壓力。對儲戶與投資人而言,此延長暫停正創造出一個分歧的市場:短期存款利率因銀行競逐資金而攀升,長期殖利率則維持低迷。此動態之所以重要,在於它顯示聯準會「更高更久」的立場並非僅是觀望態勢,而是正積極重塑零售存款、公用事業類股及整體固定收益市場的競爭格局,迫使各資產類別進行策略性重新調整。
聯準會暫停升息,短期定存單殖利率仍走高
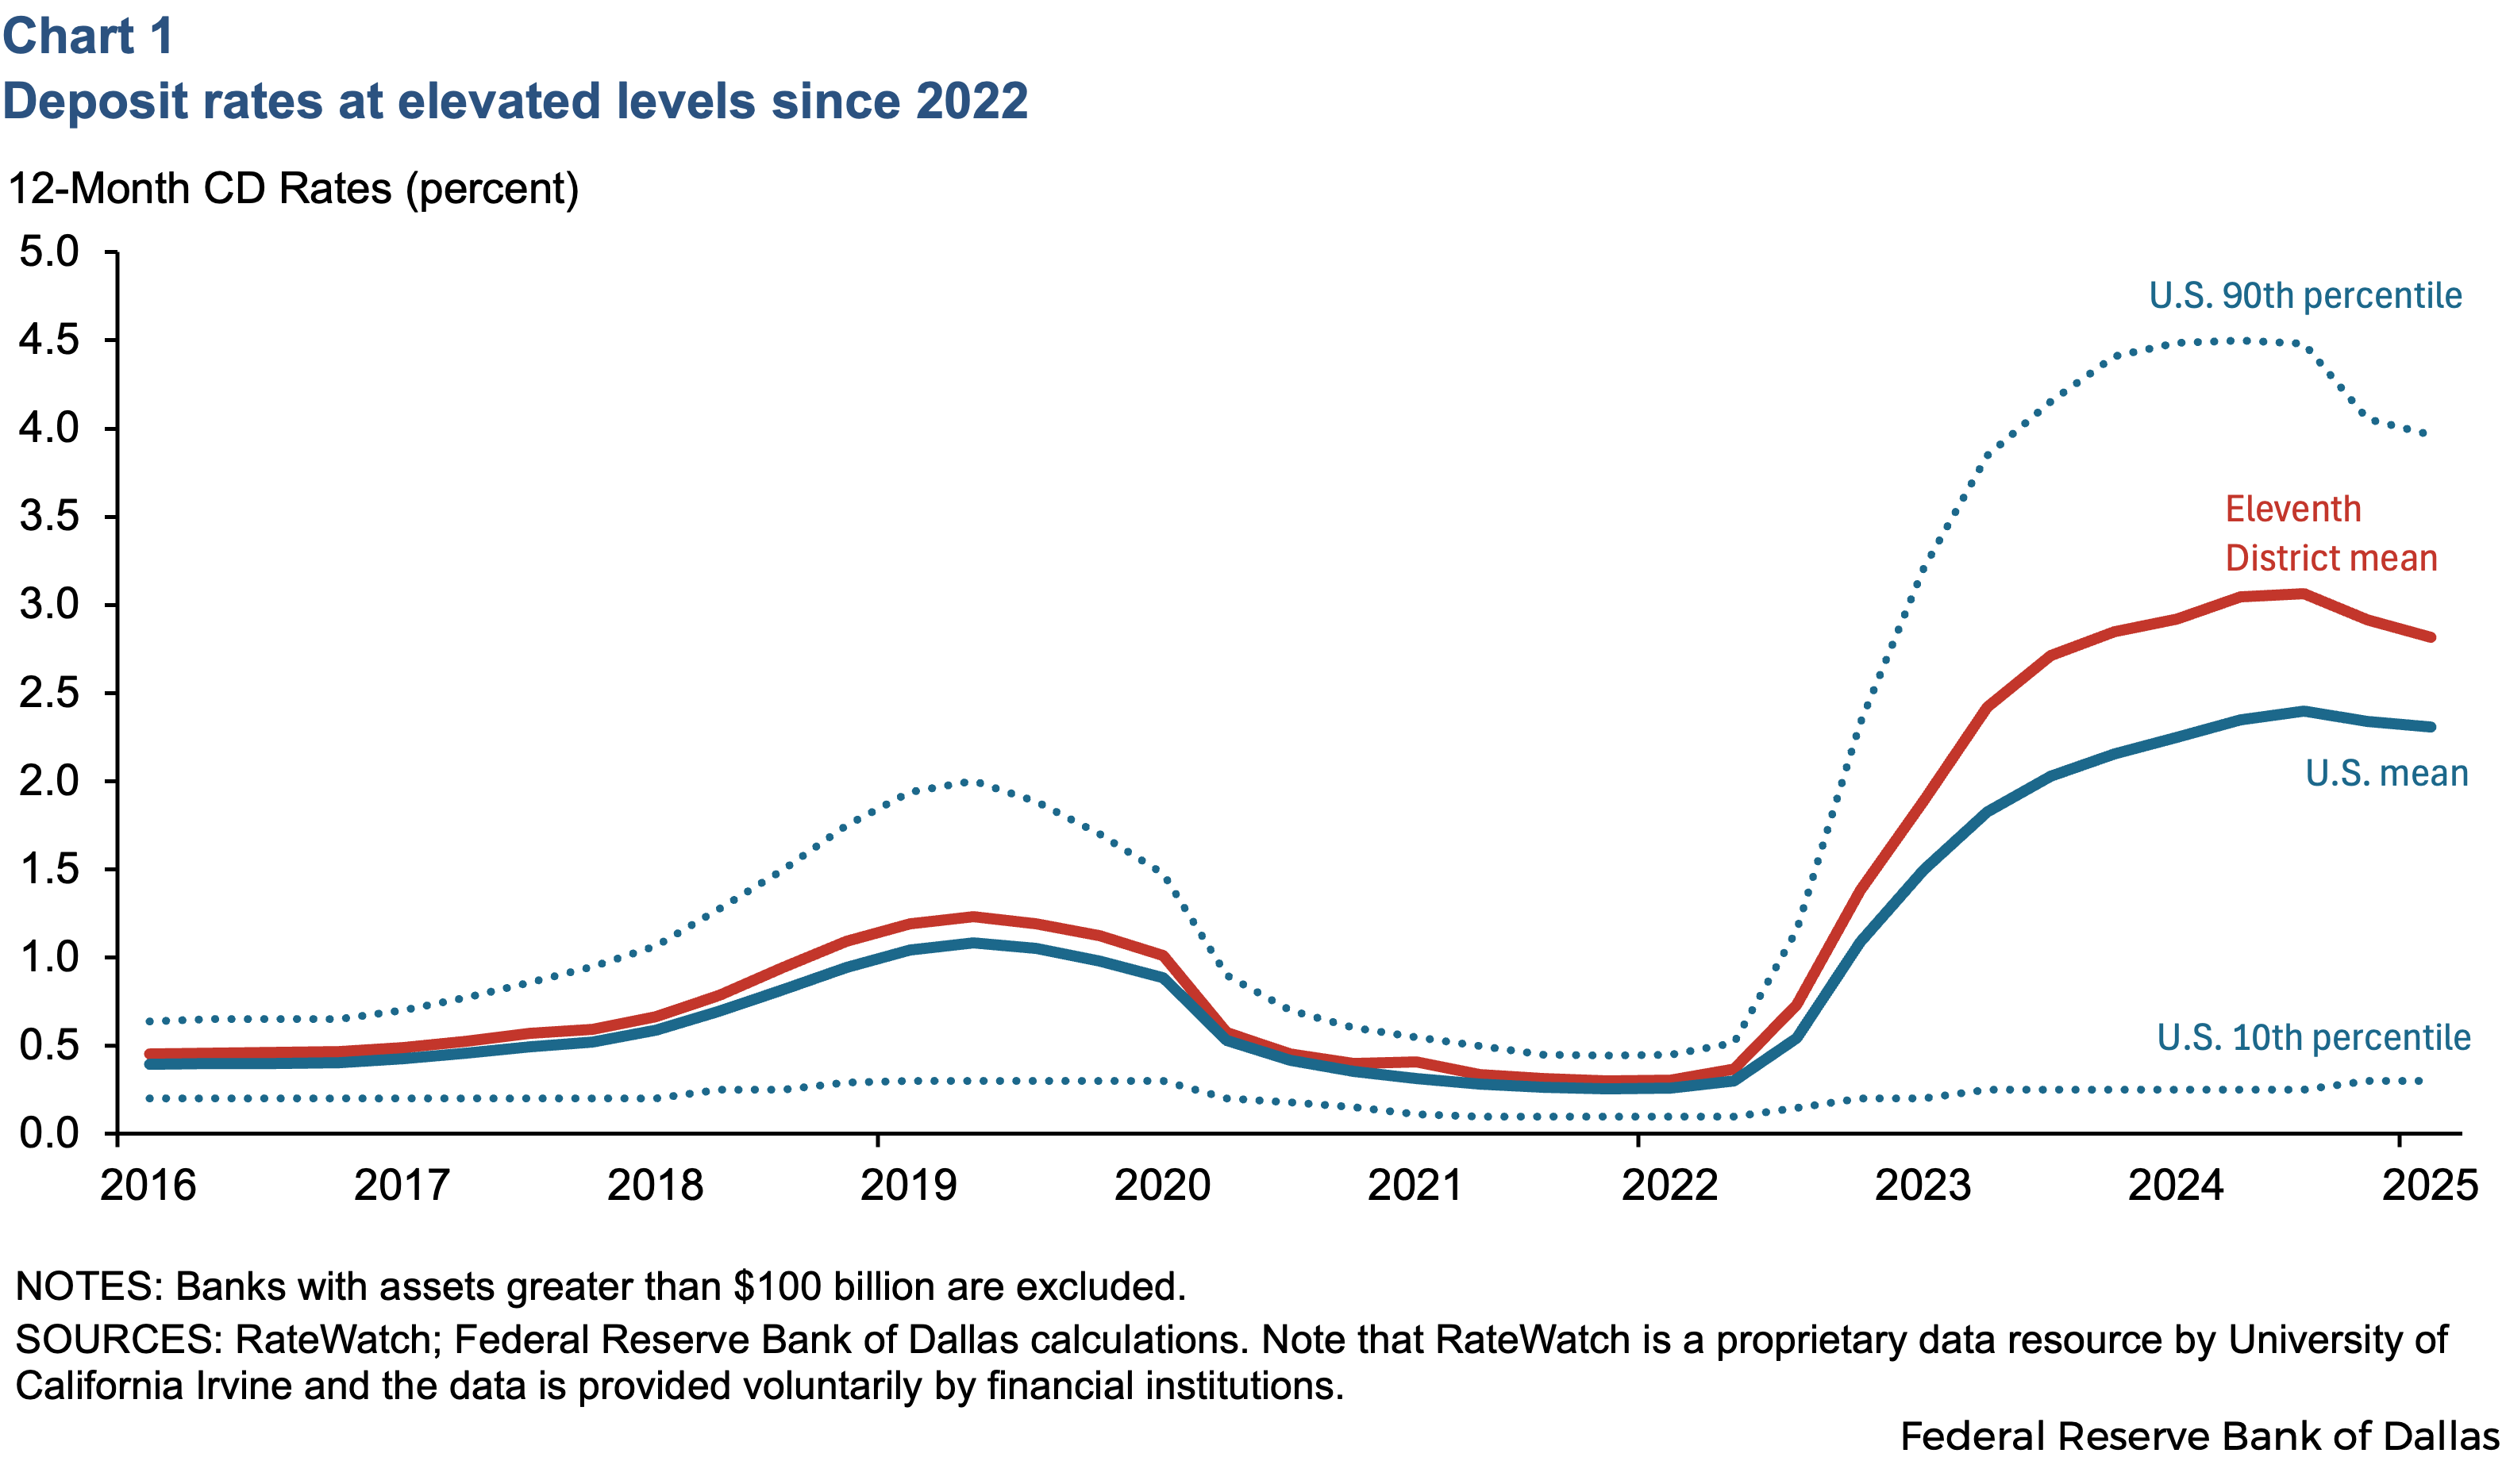
市場對聯準會維持利率不變決定的最直接反應,是各天期定存單殖利率出現明顯分歧。4 月期間,一年期(含)以下定存單利率上漲 6 個基點至 3.71%,而 13 至 36 個月期定存單殖利率僅增加 1 個基點至 2.62%。短天期與中天期之間的 109 個基點利差,為一年多來最闊,反映銀行資產負債表管理方式的根本轉變。摩根士丹利分析師 Manan Gosalia 指出,該公司追蹤的 35 家銀行中,有 8 家在 4 月調升定存單殖利率,此舉係受貸款成長加速及市場對降息預期延後所推動。銀行押注聯準會短期內不會降息,因此鎖定短期存款以支應新增放款,而非等待成本較低的長期資金。根據 FDIC 數據,一般儲蓄帳戶平均利率僅 0.38%,促使存款人將資金轉向定存單的誘因極為龐大。最優質的高收益儲蓄帳戶利率最高可達 5.00%,但這些利率屬浮動性質,若聯準會最終降息,可能迅速下滑。短期定存單則在固定期間內提供固定利率,使其成為對沖聯準會下一步行動不確定性的具吸引力工具。短天期與中天期之間的利差分歧,是銀行優先考量流動性而非長期負債管理的直接結果。
銀行將存款競爭轉化為獲利
定期存單(CD)殖利率攀升並非銀行業體質轉強的訊號,而是對資金緊縮的戰術性回應。隨著經濟適應 3.5% 至 3.75% 的利率環境,貸款需求正在回升,但存款成長未能同步跟上。聯準會於 2025 年降息 75 個基點,壓縮了許多區域銀行的淨利潤率,而目前的暫停升息迫使它們提高存款成本,以避免貸款組合萎縮。在摩根士丹利追蹤的八家調升 CD 殖利率的銀行中,其算計很直接:以 3.71% 的利率吸收一年期 CD,再以仍能產生正淨利息收入的利差放貸,前提是貸款利率維持在高檔。風險在於,若聯準會最終降息,這些銀行將被迫支付高於市場的存款成本。這正是殖利率曲線趨陡的原因所在。銀行願意為短期確定性支付溢價,同時避開長期承諾。13 至 36 個月期 CD 殖利率僅變動 1 個基點,實際上釋放出銀行預期兩到三年後利率將走低的訊號。這為存款戶創造了自然的套利機會:現在鎖定 3.71% 的一年期 CD,之後再以可能更低的利率再投資,而銀行則吸收存續期間風險。FDIC 平均儲蓄利率 0.38% 與頂級一年期 CD 利率 3.71% 之間的差距,代表 333 個基點的殖利率,許多存款戶正錯失這塊收益。隨著對此差距的認知提升,零售資金流入定期存款的速度正在加快,為銀行提供穩定且期限匹配的資金來源,支持其貸款成長目標,同時不會產生導致 2023 年區域銀行倒閉的存續期間錯配風險。
公用事業類股的贏家與輸家
公用事業基金正崛起為當前高利率、通膨環境下的防禦性標的,而聯準會維持利率不變的決定,更強化了持有這類基金的理由。Franklin Utilities Fund(FKUTX)、Fidelity Select Utilities(FSUTX)與 American Century Utilities Inv(BULIX)均可望受惠於當前總體環境。公用事業類股通常背負高額債務,因此對利率變動相當敏感。但聯準會將利率延長維持在 3.5%-3.75% 區間,消除了進一步升息的風險,同時使債務成本維持可預測。更重要的是,3.3% 的通膨水準允許受監管的公用事業公司申請調漲費率,將較高的成本轉嫁給消費者,此機制直接推升營收與獲利。地緣政治因素,特別是伊朗衝突推高油價,則增添另一層支撐。能源價格上漲提升了受監管公用事業的相對價值,因為相較於波動較大、曝險於大宗商品的能源類股,公用事業提供穩定且隨通膨調整的現金流。以 Franklin Utilities Fund 為例,其持有集中於電力與天然氣公用事業的投資組合,這些公司擁有隨通膨自動調整的受監管費率基礎。Fidelity Select Utilities 則採取更廣泛的策略,納入部分獨立電力生產商,可受惠於較高的批發電價。American Century Utilities Inv 聚焦於股利成長,在聯準會不降息且債券殖利率穩定的環境下,此策略更具吸引力。
對貸款成長、房市與企業借貸的連鎖效應
聯準會將利率維持在 3.5%-3.75% 的長時間按兵不動,正形成一個波及整個信用市場的傳導機制。放款成長之所以加速,正是因為銀行競相爭取存款,這賦予它們放款的產能。但這項資金成本——一年期定存單利率 3.71%——為放款利率設定了下限。房貸利率目前徘徊在接近 7% 的水準,在聯準會釋出降息訊號之前不太可能出現有意義的回落,而 Hammack 已明確表示短期內不會降息。這持續壓抑房市負擔能力,並抑制轉貸活動,進而對房貸服務類股及營建商利潤率構成壓力。企業借款人面臨類似情況:投資級債券殖利率維持高檔,因為無風險利率不動,而通常在聯準會暫停升息後出現的利差壓縮,正被通膨不確定性所抵消。8 比 4 的 FOMC 投票結果尤其具指標性。四位異議委員主張降息,這帶來政策不確定性,使財務長對發行長期債券卻步。取而代之,企業轉向銀行貸款與浮動利率票券,這些工具受惠於陡峭的短天期殖利率曲線。這種融資偏好的轉變是聯準會按兵不動的直接結果,且將持續到委員會對利率路徑達成更明確的市場共識為止。高收益債發行機構面臨最嚴峻的挑戰:其浮動利率債務正以 3.5%-3.75% 指標加計利差重新設定,而隨著財務長等待聯準會釋出下一步動作訊號,轉融資活動已趨緩。其結果是信用市場的品質分化日益擴大,投資級利差持續壓縮,而高收益利差則朝自 2024 年底以來未見的水準走闊。
長時間按兵不動反映聯準會政策立場與通膨態度
將利率維持在 3.5%-3.75% 的決定並非中性舉措,而是刻意釋出聯準會願意在更長時間內容忍高於目標的通膨,以換取勞動市場穩定的訊號。8 比 4 的投票結果顯示,委員會內部嚴重分歧,但多數成員認為過早降息將重蹈 2021 年聯準會延遲緊縮的錯誤。Hammack 表示利率將「相當長一段時間」維持不變,這是聯準會自緊縮週期開始以來最明確的前瞻指引。她同時提到「當利率變動時,方向將是下調」,暗示聯準會認為下一步動作是降息,但前提是通膨令人信服地朝 2% 趨勢邁進。伊朗衝突透過對油價增添供給面衝擊,直接推升整體 CPI,使該時間表更加複雜。聯準會無法控制能源價格,但可以維持利率穩定,以防止第二輪效應擴散至薪資與核心服務業。此政策立場實際上將降息決定延後至 2026 年底甚至 2027 年,取決於地緣政治局勢如何演變。對市場參與者而言,訊息明確:寬鬆貨幣時代短期內不會回歸,投資組合建構必須考量結構性更高的實質利率環境。
在 3.5%-3.75% 區間長期按兵不動,將在 2026 年剩餘時間內持續重塑存款市場、公用事業類股與公司債的競爭格局。隨著貸款成長加速,銀行競逐日益縮減的零售存款池,短期天期定存單殖利率可能逐步走高,摩根士丹利的 Gosalia 預期利率將持平至小幅上揚。公用事業基金將受惠於通膨轉嫁機制及缺乏升息風險,成為以所得為導向投資組合的核心防禦性持倉。然而,真正的重點在信用市場,陡峭的短端殖利率曲線正迫使借款人重新思考融資策略,放款機構則接受壓縮的利潤率以換取業務量。8 比 4 的 FOMC 投票結果確保政策不確定性將持續存在,使利率敏感類股的波動率居高不下。投資人應預期聯準會至少維持利率不變至 2026 年第三季,首次降息取決於勞動市場顯著轉弱或能源價格大幅下跌。在此之前,操作策略簡單明瞭:鎖定短期殖利率、加碼受監管公用事業、避免固定收益的存續期間風險。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。