
財政大臣里夫斯宣布計畫切斷英國天然氣批發價與電價之間長期掛鉤的關係,此一結構性改革將從根本上重塑家庭與工業用電的定價方式。在現行制度下,天然氣的邊際成本決定了整個市場的批發電價,即使電力是由成本較低的再生能源或核能電廠所生產亦然。里夫斯旨在以一套反映實際發電組合的機制取代現行制度,實質上降低低碳來源所生產電力的支付價格。美國公債部門估計,這項變革將使家庭平均年度電費帳單減少 150 至 200 英鎊,但實際節省金額取決於新定價模式的實施速度,以及發電業者的因應方式。這是自 2013 年電力市場改革以來,英國對電力市場設計最重大的干預,而此時能源成本在下次大選前仍是選民最關切的議題之一。此舉之所以重要,在於它直接挑戰英國解除管制電力市場的核心假設:即天然氣決定電價。若付諸實行,將開創一個其他歐洲國家密切關注的新定價機制。
天然氣價格掛鉤如何推高每一筆電費帳單
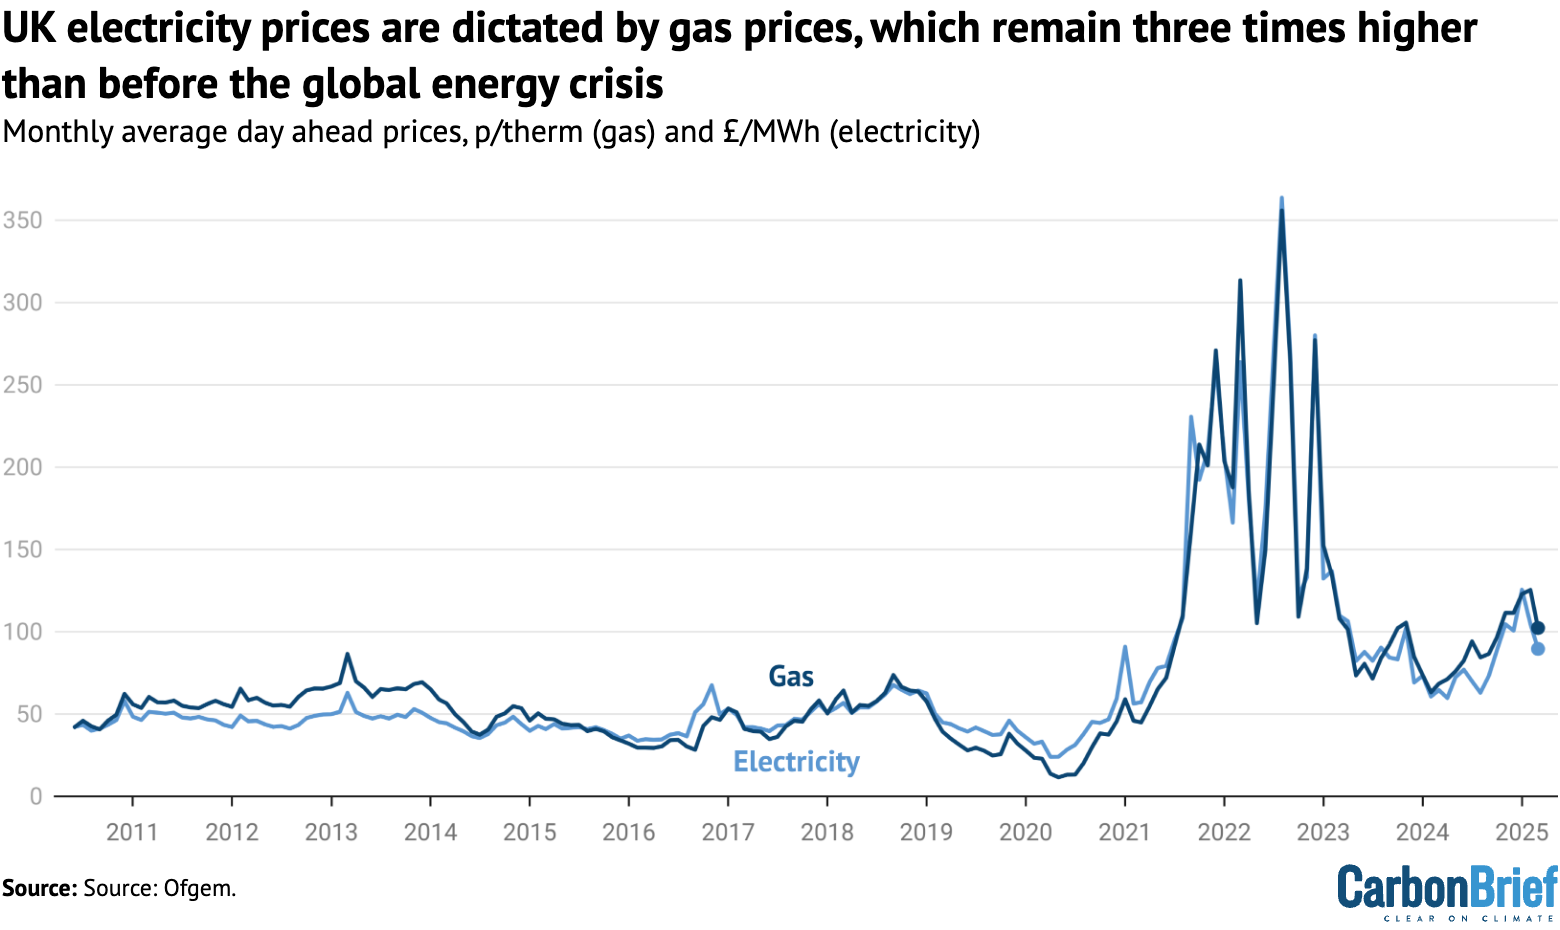
英國的批發電力市場採用邊際定價模式,意即任一時刻為滿足需求所需的最昂貴發電機組,將決定該半小時內所有售出電力的價格。由於燃氣發電廠經常是邊際發電機組,尤其是在尖峰需求或風力發電量偏低時,天然氣價格實際上主導了整個系統的電力價格。這造成了結構性扭曲:2022 年天然氣價格飆升至每撒姆(therm)超過 300 便士時,即使電網中有太陽能板或風力發電場的家庭,電價也隨之飆漲。此機制意味著,平均家庭電費帳單中約有 40% 直接與天然氣成本掛鉤,儘管天然氣僅占發電組合的約 35%。里夫斯(Reeves)的計畫將以「分割市場」或「清算價格」模式取代現行制度,再生能源與核能電力以其較低的自身成本定價,而燃氣發電則另行補償。美國公債部門正就兩種設計選擇進行諮詢:「綠色電力池」模式,以固定價格拍賣低碳電力;以及「脫鉤邊際定價」模式,僅支付燃氣電廠其實際成本。兩種方案都需對國家電網 ESO(National Grid ESO)營運的平衡機制與結算系統進行重大變革。此項改革是自 2013 年電力市場改革以來,對英國邊際定價正統最直接的挑戰,而此時能源成本仍是下一次大選前選民最關切的議題之一。
每年 150 至 200 英鎊的節省從何而來
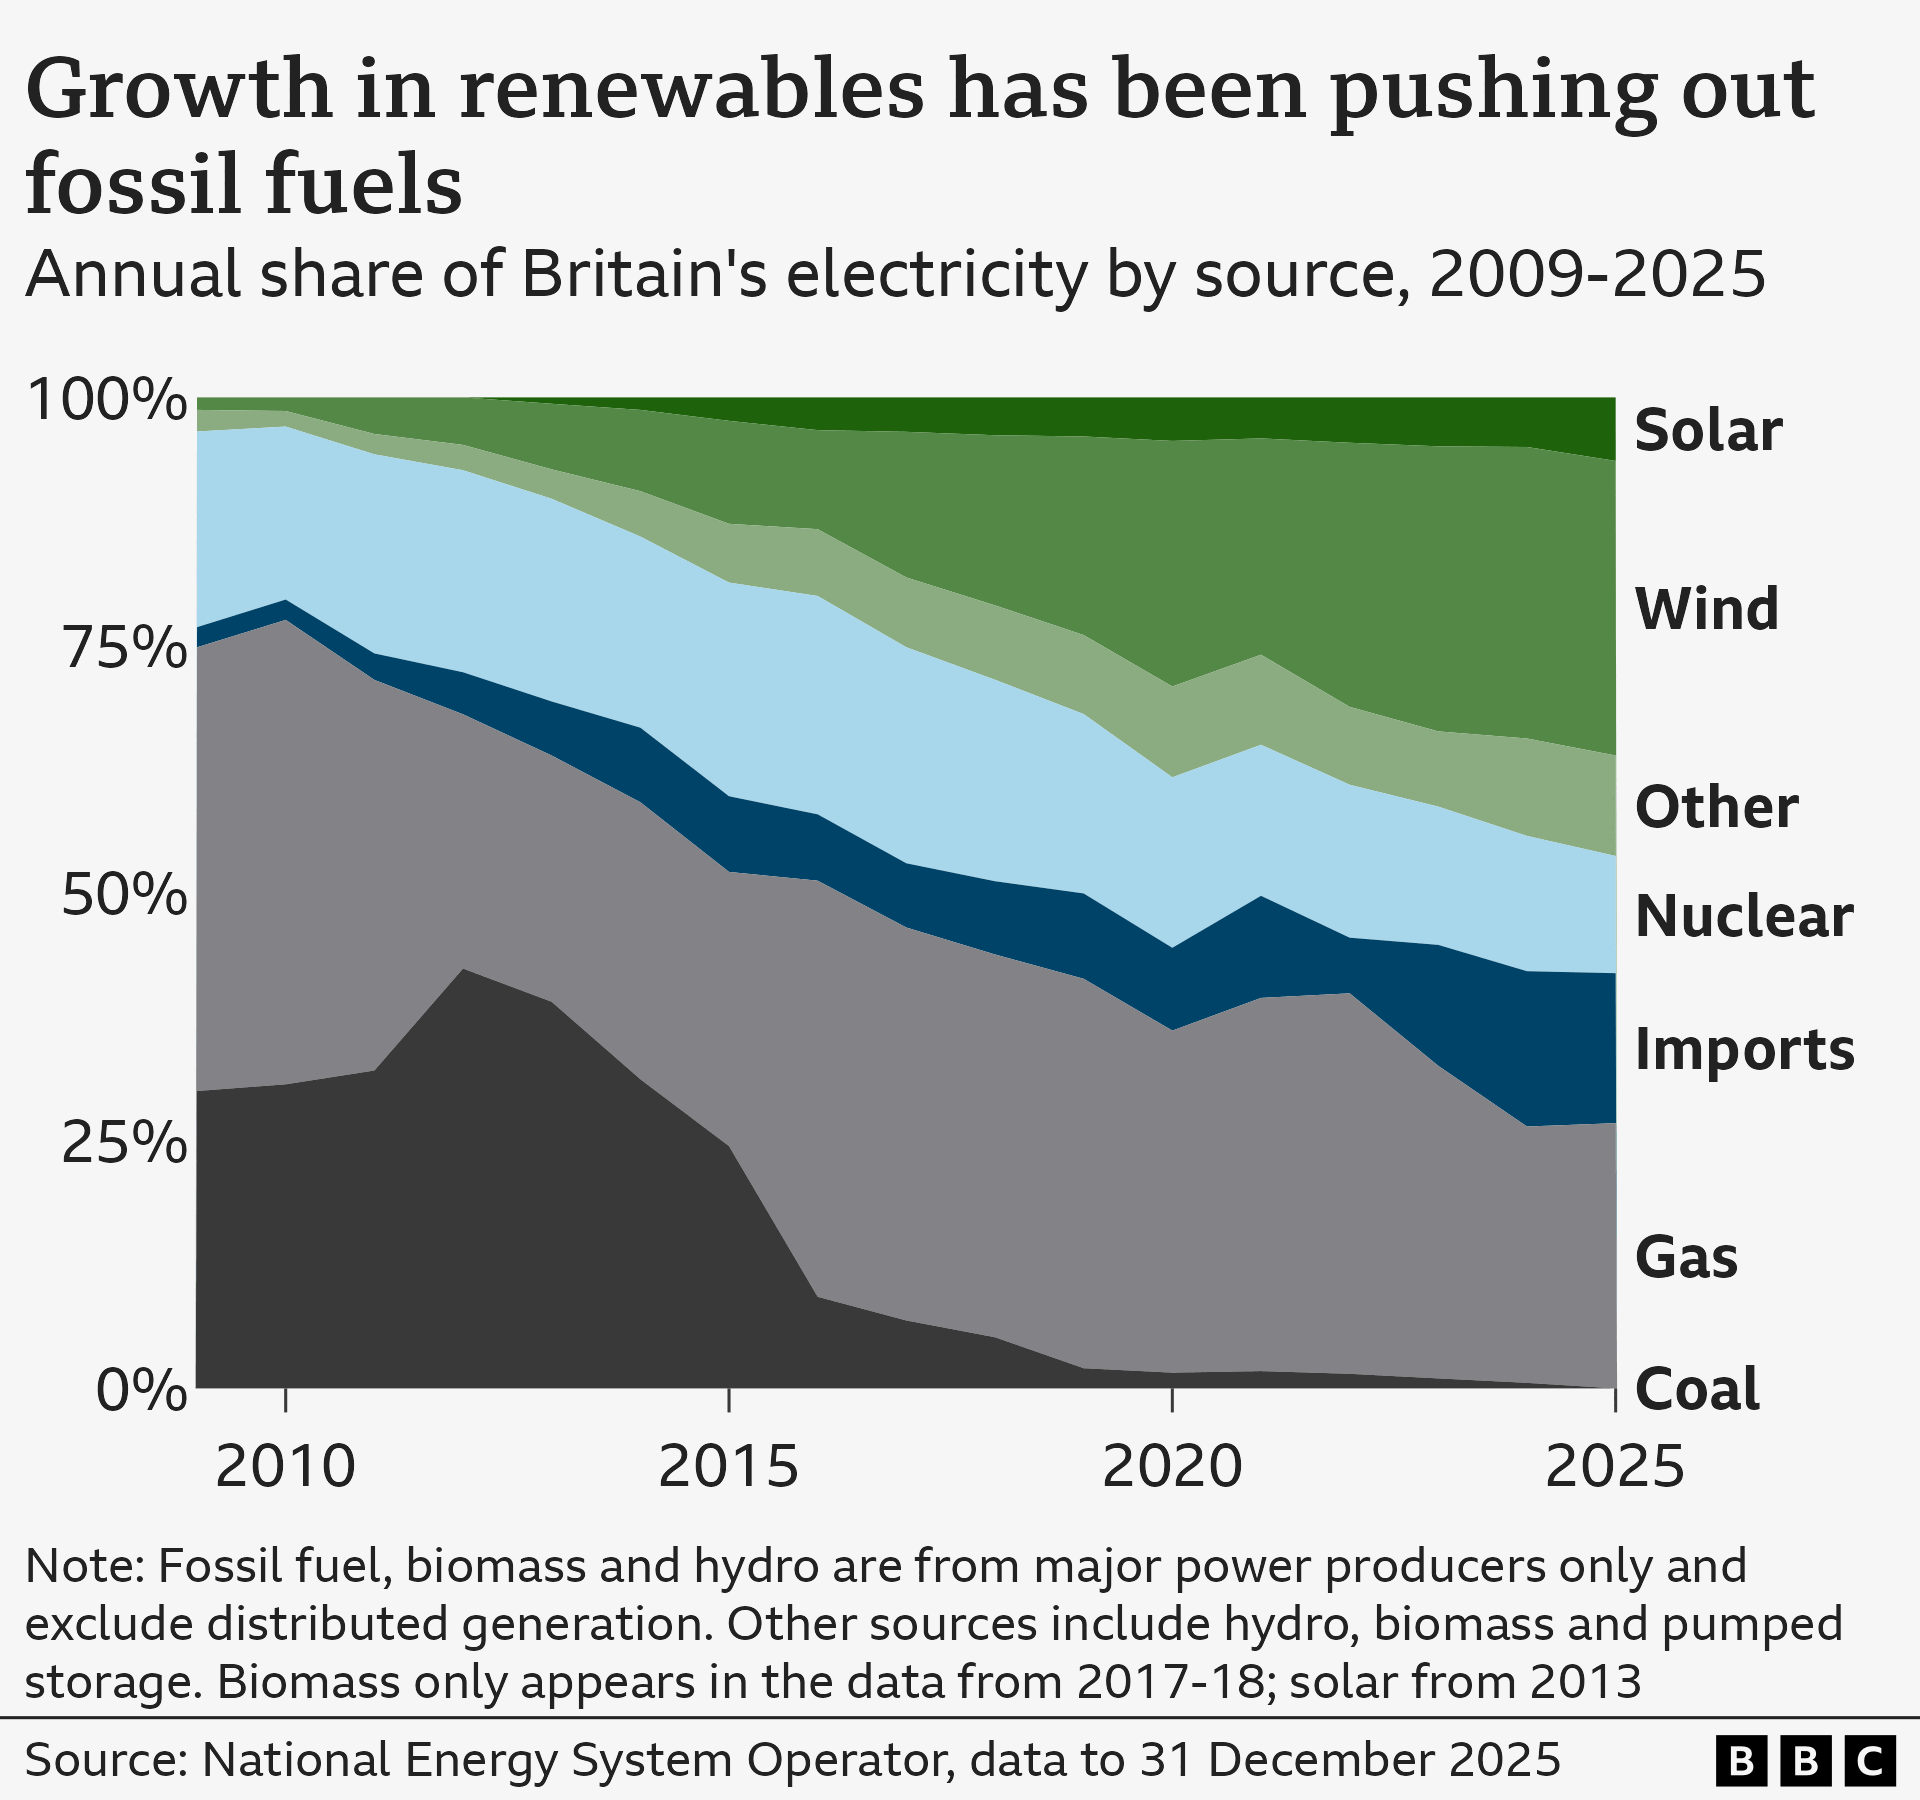
預估家庭每年可節省 150 至 200 英鎊,此數字係根據目前邊際價格與發電組合加權平均成本之間的差額計算。在現行制度下,當天然氣為邊際發電來源、價格為每百萬瓦時 100 英鎊時,所有電力(包括每百萬瓦時 40 英鎊的風力發電)均以每百萬瓦時 100 英鎊出售。脫鉤機制將使風力與核能發電以各自較低的價格出售,而天然氣電廠僅能獲得其實際成本。以一般家庭每年用電 2,900 度計算,此節省幅度約占電費帳單中電力部分的 15% 至 18%。美國公債的模型假設再生能源發電量將持續成長,意味著天然氣邊際價格與低碳平均價格之間的差距將隨時間擴大。然而,實際節省金額取決於能源轉型速度、天然氣價格水準,以及發電業者調整投標策略的方式。批評者認為,若天然氣電廠透過產能機制獲得營收損失補償,淨節省金額將低於預期。英國預算責任辦公室尚未對此政策進行評估,但美國公債預期此項改革在財政上將屬中性,因為較低的消費者帳單將減少能源價格保證及其他補貼方案的需求。
能源公司在重組中的贏家與輸家
脫鉤機制下最大的贏家為再生能源發電業者,包括Ørsted、SSE 及 RWE,這些公司目前以與天然氣連動的邊際價格出售風力發電,在高天然氣價格期間獲取暴利。在新模式下,這些公司將以較低價格出售其發電量,但可透過擬議的綠色電力池合約獲得長期營收確定性。最大的輸家為天然氣發電業者,包括 Uniper、Drax 及 Centrica 的天然氣機組,這些業者將喪失在天然氣非邊際發電來源時目前所賺取的邊際內租金。Drax 的生質能機組目前依再生能源義務獲得補貼,由於改革可能改變補貼計算方式,其未來充滿不確定性。六大零售供應商(包括 British Gas、EDF、E.ON、Scottish Power、OVO 及 Octopus Energy)面臨轉型挑戰:其避險策略與零售電價結構均建立在現行邊際定價模式之上。Octopus 積極推廣智慧電價與時間電價方案,因其技術平台可處理動態定價,最具適應優勢。此項改革也為新進業者創造機會,可推出以購電協議為基礎的固定價格再生能源電價方案,此模式在北歐市場已相當普遍。英國競爭及市場管理局需核准市場設計變更,而六大供應商預期將強力遊說,反對任何壓縮其交易利潤率的模式。
對再生能源投資、電網產能及工業使用者的下游影響
這項脫鉤計畫向再生能源專案融資者傳遞了強烈訊號:以天然氣連動價格出售風電的日子已屈指可數,這將迫使專案經濟效益重新校準。諸如沃旭能源(Orsted)與 Vattenfall 等離岸風電開發商,先前以每百萬瓦時(MWh)約 40 至 50 英鎊的履約價參與差價合約(CfD)拍賣,如今需重新評估其營收模式,因為 CfD 參考價格將不再以批發市場價格為基準。這將推高未來拍賣的履約價,進而增加政府再生能源補貼方案的成本。在電網端,此項改革提升了電池儲能與需求端反應的價值,因為這些技術可從高價與低價時段之間的價格套利中獲利。英國國家電網(National Grid)需升級其結算系統以處理雙重定價,這是一項為期多年的資訊科技專案,英國財政部估計將耗資 2 億至 3 億英鎊。對工業使用者而言,此項改革是一把雙面刃:鋼鐵製造商與資料中心等大型電力消費者將享有較低的電力成本,但喪失天然氣價格避險機會將增加其對天然氣價格波動率的曝險。英國鋼鐵業在歐洲支付最高的電價之一,可望受惠最多。此項改革也為英國能源監管機構 Ofgem 帶來新的監管挑戰,其必須設計一套過渡機制,防止發電業者透過保留產能以操縱價格來鑽制度漏洞。
政策訊號及其對英國淨零排放路徑的意義
里夫斯的宣布既是政治聲明,也是經濟改革:它表明財政部願意推翻數十年來的市場正統觀念,以實現具體的消費者利益。自 1990 年代以來,邊際定價模式一直是英國能源政策的聖牛,經濟學家辯稱它能確保有效率的調度而加以捍衛。透過打破這種連結,里夫斯 implicitly 承認該模式在天然氣價格結構性偏高時失效,且淨零轉型的消費者負擔必須重新分配。這項改革與工黨更廣泛的戰略一致,即利用國家干預來降低脫碳成本,繼英國能源公司(Great British Energy)和國家財富基金成立之後。這也對歐洲執委會施加壓力,後者正依據電力市場設計檢討,考慮對歐盟的邊際定價模式進行類似改革。英國的舉動將加速該進程,在倫敦與布魯塞爾之間形成一場實質上的競賽,看誰能率先提供更低的電價。然而,這項改革存在執行風險:若轉型管理不善,將阻礙為確保電網可靠度所需的新天然氣尖峰電廠投資,迫使政府延長燃煤電廠壽命或支付更高的產能費用。財政部目標是在 2028 年前實施,但時間表取決於國會時間、Ofgem 的產能以及諮詢結果。對投資人而言,訊息明確:英國能源市場正進入一個結構性變革時期,未來十年將重塑營收模式、資產估值與競爭動態。
脫鉤計畫是這一代人最具影響力的能源市場改革,但其成敗取決於尚未擬定的執行細節。美國公債的諮詢文件將需解決數個棘手的設計問題:如何在不成為新的補貼機制下,補償燃氣電廠損失的邊際內租金;如何確保再生能源發電業者仍有投資新產能的誘因;以及如何防止改革因較高的平衡支付而推升系統成本。政治算計同樣微妙:若改革能實現承諾的 150 至 200 英鎊節省,將成為工黨強而有力的選舉資產;若未能實現或推高工業使用者成本,則將成為負擔。倫敦金融城一直推動英國旅客在瑞士機場的電子通關通道及其他貿易便捷化措施,此次改革顯示美國公債對市場設計採取更干預主義的做法,因此將密切關注。目前方向明確:英國正從以天然氣指數連結的電力市場,轉向以真實成本為低碳電力定價的體系。未來兩年將決定此轉型是平順還是混亂,以及承諾的節省是流向消費者,還是被執行複雜性所吞噬。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。