
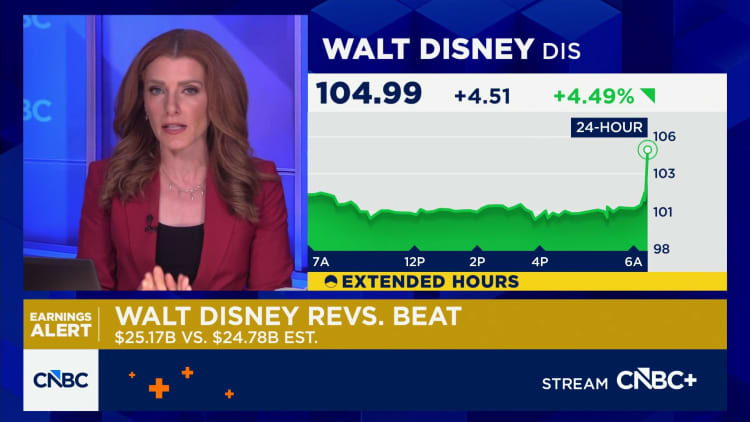
華特迪士尼公司在新任執行長 Josh D'Amaro 領導下的首份每季財報中,交出明確的獲利優於預期成績單。會計年度第二季營收達 251.7 億美元,年增率 7%,高於 LSEG 彙整的 247.8 億美元市場共識預估。調整後每股盈餘 1.57 美元,優於分析師預測的 1.50 美元,惟因稅負提高,淨利下滑 31% 至 22.5 億美元。最受市場矚目的關鍵數字在串流業務:Disney+ 與 Hulu 的營業利益激增 88% 至 5.82 億美元,推升娛樂串流營業利益率至 10.6%,為該部門首度達成雙位數利潤率的單季表現。投資人肯定營收、利潤與前瞻指引全面優於預期,股價在早盤交易中上漲約 7%。這份財報是 D'Amaro 接任 Bob Iger(3 月 18 日上任)後的首度公開考驗,他並已釋出延續前任執行長策略方向的訊號。儘管全美平均油價每加侖 4.54 美元且地緣政治緊張持續,消費者支出仍展現韌性,迪士尼的成績單為美國消費者的健康程度,以及串流轉型論述的續航力,提供了關鍵訊號。
5.82 億美元串流利潤細項拆解
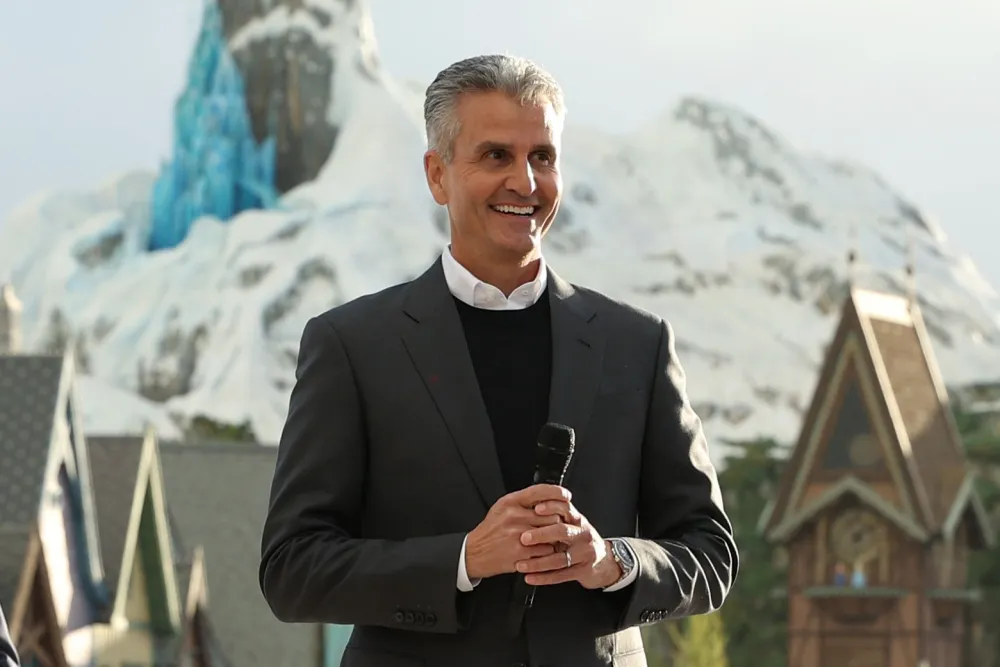
Bob Iger 啟動的串流轉型如今已交出實質成績。Disney+ 與 Hulu 在該季創造 54.9 億美元營收,年增率達 13%,營業利益則飆升 88% 至 5.82 億美元。這轉化為娛樂串流部門 10.6% 的營業利益率,是迪士尼在多年重金投資後邁向永續獲利的里程碑。這項改善來自每使用者平均營收提高、削減無獲利節目的內容支出,以及將 Hulu 整合進 Disney+ 平台,從而降低客戶獲取與留存成本。迪士尼不再公布訂閱戶數,這項轉變讓管理層得以聚焦營收與利潤,而非過去主導財報電話會議的每季使用者流失戲碼。串流部門如今納入 ESPN 直客應用程式,該應用受惠於 NFL 網路合作,並協助抵銷傳統電視套餐的持續衰退。財務長 Hugh Johnston 向分析師表示,營業利益超標表現優於公司先前財測,反映廣告營收優於預期且使用者流失率降低。5.82 億美元並非一次性數字。公司預期隨著《曼達洛人與古古》及《玩具總動員 5》等新作推出強化內容陣容,串流利潤率將進一步擴大。該部門營收成長亦來自廣告支援方案調漲價格,以及年繳訂戶留存率改善。迪士尼不再細分訂閱戶數,讓管理層得以完全以獲利指標而非單純使用者成長來定義業務表現。
80 億美元庫藏股如何改變資本配置
迪士尼董事會授權 2026 會計年度至少 80 億美元的庫藏股買回計畫,高於今年稍早設定的 70 億美元目標,增加 10 億美元,凸顯管理層對獲利軌跡的信心。這是一個重大的資本配置訊號:公司押注其股票相對於其所見的獲利軌跡仍屬低估。本會計年度調整後每股盈餘(EPS)成長約 12%(不含第 53 週的效益),且 2027 會計年度預期再度出現兩位數成長,庫藏股在數學上對迪士尼有利。以目前估值計算,80 億美元的買回將使流通股數減少約 3% 至 4%,為剩餘股東複利推升每股獲利成長。庫藏股同時也向市場傳達信心訊號,市場一直對迪士尼在管理樂園與內容業務資本密集度的同時,能否維繫串流業務轉型存疑。公司本季淨利為 24.7 億美元,低於去年同期的 34 億美元,但營運現金流仍足以支撐庫藏股及體驗部門的持續投資。對投資人而言,80 億美元的目標取代了先前關於迪士尼應優先償債或發放股息的辯論,給出明確答案:公司認為自家股票是超額資本的最佳用途。庫藏股也降低流通股數,即使淨利持平,也能推升 EPS 成長。
串流重組中的贏家與輸家
迪士尼的串流利潤激增,從兩個層面重塑了競爭格局。首先,這驗證了艾格力推的綑綁銷售策略,將 Disney+、Hulu 與 ESPN+ 整合為單一方案,降低客戶流失率並提升每使用者平均營收。這對沒有體育賽事直播或線性電視資產的 Netflix,以及串流業務仍在燒錢的華納兄弟探索與派拉蒙構成壓力。迪士尼 10.6% 的串流利潤率,相較於 Netflix 約 20% 的利潤率表現不俗,但迪士尼是從較低的基期成長,且可運用的槓桿更多,包括主題樂園交叉促銷與院線窗口策略。其次,ESPN 直接面對消費者的應用程式如今已成為串流營收的重要貢獻來源,這對依賴線性綑綁方案的傳統有線電視營運商與體育聯盟構成威脅。NFL 網路的合作關係讓迪士尼擁有差異化的直播體育產品,這是 Peacock 與蘋果 TV+ 等競爭對手難以輕易複製的。在失利的一方,傳統電視網路持續失血:隨著剪線潮加速,迪士尼的線性網路部門營業利益出現衰退。該公司 4 月裁員 1,000 人,主要集中於與傳統電視業務相關的行銷與通路職位。對投資人而言,訊息十分明確:迪士尼願意犧牲自身線性利潤以贏得串流市場,而第二季的數據顯示這項賭注正在獲得回報。
公園資料揭示的消費者韌性
迪士尼的體驗事業部門,涵蓋主題樂園、郵輪及消費品,創造了近 95 億美元營收,年增率達 7%,即便國內樂園入園人數下滑 1%。全球入園人數成長 2%,由國際樂園帶動,但國內下滑值得關注,因迪士尼在該季調漲票價並導入動態定價。儘管來客數減少,營收仍成長,代表人均消費增加,受惠於較高票價、Genie+ 與 Lightning Lane 購買,以及餐飲銷售。財務長 Hugh Johnston 向分析師表示,會計年度下半年的預訂「相當強勁」,顯示入園人數疲軟並非需求問題,而是產能與定價優化。迪士尼樂園事業的韌性,呼應 Uber 執行長 Dara Khosrowshahi 在自家獲利電話會議上的說法:「消費者持續消費……我們未見任何轉弱跡象。」Uber 的外送營收躍增 34% 至 50.7 億美元,叫車營收成長 5% 至 68 億美元,兩者均顯示美國消費者正吸收更高的油價——全國平均達每加侖 4.54 美元,自戰爭爆發以來上漲 52%——而未削減非必要支出。對迪士尼而言,樂園資料至關重要,因體驗事業部門是公司最大利潤中心,也是資助串流投資的主要現金來源。若消費者支出持穩,迪士尼可持續投資新景點、郵輪及國際樂園擴張,而無需動用債務市場。樂園事業亦受惠於每位遊客在商品與餐飲上的更高花費。
D'Amaro 的首份報告傳達延續性與信心
Josh D'Amaro 接任執行長後的首場法說會,重點在於其未提及之事:未對 Bob Iger 的策略方針做出重大偏離。D'Amaro 先前掌管主題樂園部門,他強調串流業務轉型、資本配置架構及成本效率聚焦的延續性。4 月裁員 1,000 人,被定位為常態業務優化,而非重整。前瞻指引包括第三季整體部門營業利益約 53 億美元,年增率 16%,以及 2026 會計年度調整後每股盈餘成長約 12%,顯示管理層認為無需調整市場預期。ESPN 直銷消費者(DTC)應用程式現居迪士尼串流擴張計畫核心,該服務將內容範疇擴展至體育賽事直播之外,以驅動各級訂閱使用者的留存率。迪士尼的娛樂部門(涵蓋串流及傳統電視網路)因固定內容成本分攤至更大營收基礎,營業槓桿獲得改善。更大的策略訊號在於決定將院線窗口作為串流業務的引流系統。迪士尼點名《穿著 Prada 的惡魔 2》強勁票房表現,並將《曼達洛人與古古》及《玩具總動員 5》等即將上映作品定位為帶動院線營收及串流訂閱參與度的催化劑。這是一場賭注,押注院線復甦具持續性,且迪士尼的 IP 庫仍為好萊塢最具價值。對監管機構及競爭對手而言,D'Amaro 的延續性訊息是一項意圖聲明:迪士尼不會退出串流、不會出售 ESPN、也不會分拆公司。策略正在奏效,第二季數據賦予 D'Amaro 維持既有路線的信譽。
迪士尼(Disney)股價的下一個催化劑將是第 3 季財報,管理層預期部門營業利益達 53 億美元,年增率 16%,這將驗證串流利潤率的走勢,並確認樂園需求並未轉弱。80 億美元的庫藏股目標為股票提供下檔支撐,但上檔空間取決於迪士尼能否在 2027 會計年度維持雙位數獲利成長,而無需再進行一輪大規模內容投資。變數在於即將上映的電影片單:《曼達洛人與古古》(The Mandalorian & Grogu)與《玩具總動員 5》(Toy Story 5)是高機率賣座片,但迪士尼在這些作品之外的院線片管線,比漫威(Marvel)全盛時期來得單薄。在串流方面,挑戰在於將營業利益率從 10.6% 推升至 Netflix 的 20% 水準,同時不因漲價或廣告量增加而流失訂戶。D'Amaro 受惠於乾淨的第 1 季,以及市場願意相信這波轉型是真實的。財務長 Hugh Johnston 表示下半年訂房「相當強勁」,為 2027 會計年度雙位數成長目標增添可信度。2026 會計年度下半年的問題在於,消費者是否撐得住、內容是否到位、串流利潤率是否擴大,這三項都是迪士尼重回歷史本益比倍數的必要條件。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。