Meta 已收購 Assured Robot Intelligence,這是一家為人形機器人打造基礎模型的新創公司,並將該公司共同創辦人納入其 Superintelligence Labs 研究部門。這筆交易於 2026 年 5 月 1 日完成,未公布財務條款,但這是 Meta 迄今對人工智慧技術競賽最直接的一次布局;高盛估計該市場到 2035 年價值達 380 億美元,摩根士丹利則估值最高可達 2050 年的 5 兆美元。亞馬遜、特斯拉、Google 及馬斯克的 xAI 都在大舉投入人形機器人平台,而 Meta 收購一個明確追求其創辦人所稱「實體通用人工智慧」的團隊,顯示該公司意在站上技術前沿競爭,而非等待此類別成熟。
Meta 收購標的:Assured Robot Intelligence 與實體通用人工智慧使命
Assured Robot Intelligence 正在打造基礎模型,旨在賦予機器人在複雜且不可預測的實體環境中理解、預測並適應人類行為的能力。這種在非結構化情境中的理解與預測框架,正是人形機器人最困難的部分。能執行單一重複性工廠任務的機器人,是已解決的工程問題;但能在家庭環境中導航、解讀情境,並在孩童跑進房間時調整行為的機器人,則尚未實現。ARI 押注的是,實現第二類能力的突破將類似於以具身經驗訓練的基礎模型,正如大型語言模型以文字訓練一般。
該公司創辦團隊將加入 Meta Superintelligence Labs,這是 Meta 執行長祖克柏於 2026 年初在 Alexandr Wang 領導下大力重組的研究部門。Wang 先前創辦規模 AI,並加入 Meta 主導其人工智慧研究布局;他公開在 X 平台上歡迎 ARI 團隊,形容這項收購是 Meta 致力於打造能在實體世界運作、而非僅限於數位情境的人工智慧的一部分。該團隊也將與 Meta Robotics Studio 密切合作,這是 2025 年成立的內部小組,負責開發人形機器人硬體的底層技術。
創辦人:Lerrel Pinto 與 Xiaolong Wang
Meta 收購的兩位共同創辦人分別是 Lerrel Pinto 與 Xiaolong Wang,兩人都具備學術與業界資歷,使 ARI 成為可信的基礎模型押注,而非投機性的硬體布局。Xiaolong Wang 是加州大學聖地牙哥分校的副教授,並曾在輝達擔任研究員,專攻具身人工智慧與機器人學習系統。他在運動控制與靈巧操作方面的學術研究在機器人領域被廣泛引用,而他在輝達的經歷也讓他直接接觸到大型模型訓練所需的繪圖處理器加速訓練基礎設施。
Lerrel Pinto 在打造吸引收購目光的機器人公司方面,有更為具體的實績。在 ARI 之前,他共同創辦了 Fauna Robotics,一家開發通用操作機器人的公司,亞馬遜於 2026 年 3 月以未揭露金額收購該公司。Pinto 加入 Meta 的時間點,距亞馬遜收購他前一家公司僅約六週,這顯示他是一位接連打造出兩家可被收購機器人團隊的創業家,實屬罕見。亞馬遜與 Meta 在短短兩個月內相繼迅速收購他的新創公司,這意味著能夠串聯基礎模型訓練與實體機器人部署的研究人才市場,競爭激烈程度遠比人形機器人新聞稿的數量所暗示的更高。
Meta 的 Android 策略:授權平台,而非僅打造產品
Meta 在人形機器人領域的做法,與特斯拉或亞馬遜的垂直整合策略有顯著差異。祖克柏與 Alexandr Wang 都曾表示,Meta 的意圖是打造人形機器人的基礎技術層——包括模型、感測器、軟體基礎設施——然後將該技術堆疊授權給其他製造商,如同 Google 打造 Android 並授權給硬體合作夥伴,而非與每一家手機製造商正面競爭。
這項平台策略對 Meta 如何看待 ARI 的價值具有深遠影響。這項收購主要並非著眼於 ARI 正在開發的任何特定機器人,而是團隊所帶來的基礎模型專業知識與研究方法。平台優先策略要求底層模型必須具備足夠的通用性,以便能在多家製造商生產、配備不同感測器配置與致動器設計的硬體上執行。ARI 團隊在適應非結構化環境與多樣化人類行為方面的研究,正是平台策略所需的泛化研究。特斯拉的 Optimus 與亞馬遜源自 Atlas 的系統皆圍繞特定硬體架構設計;而 Meta 授權的人形機器人大腦則需能在多種架構上運作。
這是一場重大賭注,因為與 Android 的類比雖然在策略上優雅,卻掩蓋了一項結構性差異:智慧型手機硬體在 Android 推出時已相對商品化,而 2026 年的人形機器人硬體仍處於客製化的實驗階段。Meta 實際上是在押注商品化進程夠快,使平台層能在任何單一垂直整合業者壟斷市場之前展現價值。
競爭格局:特斯拉、亞馬遜、Google 與 xAI
Meta 正進入一個競爭者眾多、資源充沛且具領先優勢的領域。特斯拉自 2025 年起已在工廠環境中出貨早期版本的 Optimus,並擁有直接在其自有生產環境中使用人形機器人的優勢,這提供了純研究實驗室無法複製的訓練資料回饋迴路。伊隆·馬斯克曾形容人形機器人可能是特斯拉有史以來最具價值的產品,預期在勞動市場中,能以具人類競爭力的成本執行體力任務的機器人將擁有非凡的定價能力,進而創造兆元營收。
亞馬遜收購 Fauna Robotics——該公司吸納了 Pinto 先前的公司——顯示這家物流巨頭正朝未來邁進,屆時倉儲與最後一哩配送將由能處理當前固定式機械臂無法應對之非結構化環境的人形系統負責。Google 母公司 Alphabet 已透過 DeepMind 及其創投部門進行機器人投資,而這家搜尋巨頭取得全球最大規模人類行為資料集的管道,為其基礎模型策略帶來結構性優勢,新進者必須加以彌補。
xAI 是最新進者,但可謂最具攻擊性。馬斯克已明確將 xAI 的大型模型訓練產能與特斯拉的機器人計畫連結,暗示 Grok 等級模型最終將大規模驅動 Optimus 裝置。將前沿大型語言模型能力與實體機器人硬體整合,正是 ARI 所做的賭注,也正是 Meta 如今試圖加速的方向。
市場預測:為何 380 億美元與 5 兆美元可能同時成立
高盛對 2035 年的 380 億美元預估,與摩根士丹利對 2050 年的 5 兆美元預估之間的差距,並非顯示分析師對該技術看法分歧;而是顯示人形機器人具有二元結果結構,使傳統市場規模估算幾乎失去意義。若人形機器人在一般性體力任務上達到與人類相當的成本與能力,其可觸及市場實質上就是全球體力勞動市場的整體規模,遠超過消費性電子或企業軟體領域中任何既有類別。若其停滯於特定工業應用,市場雖真實存在但有其界限。
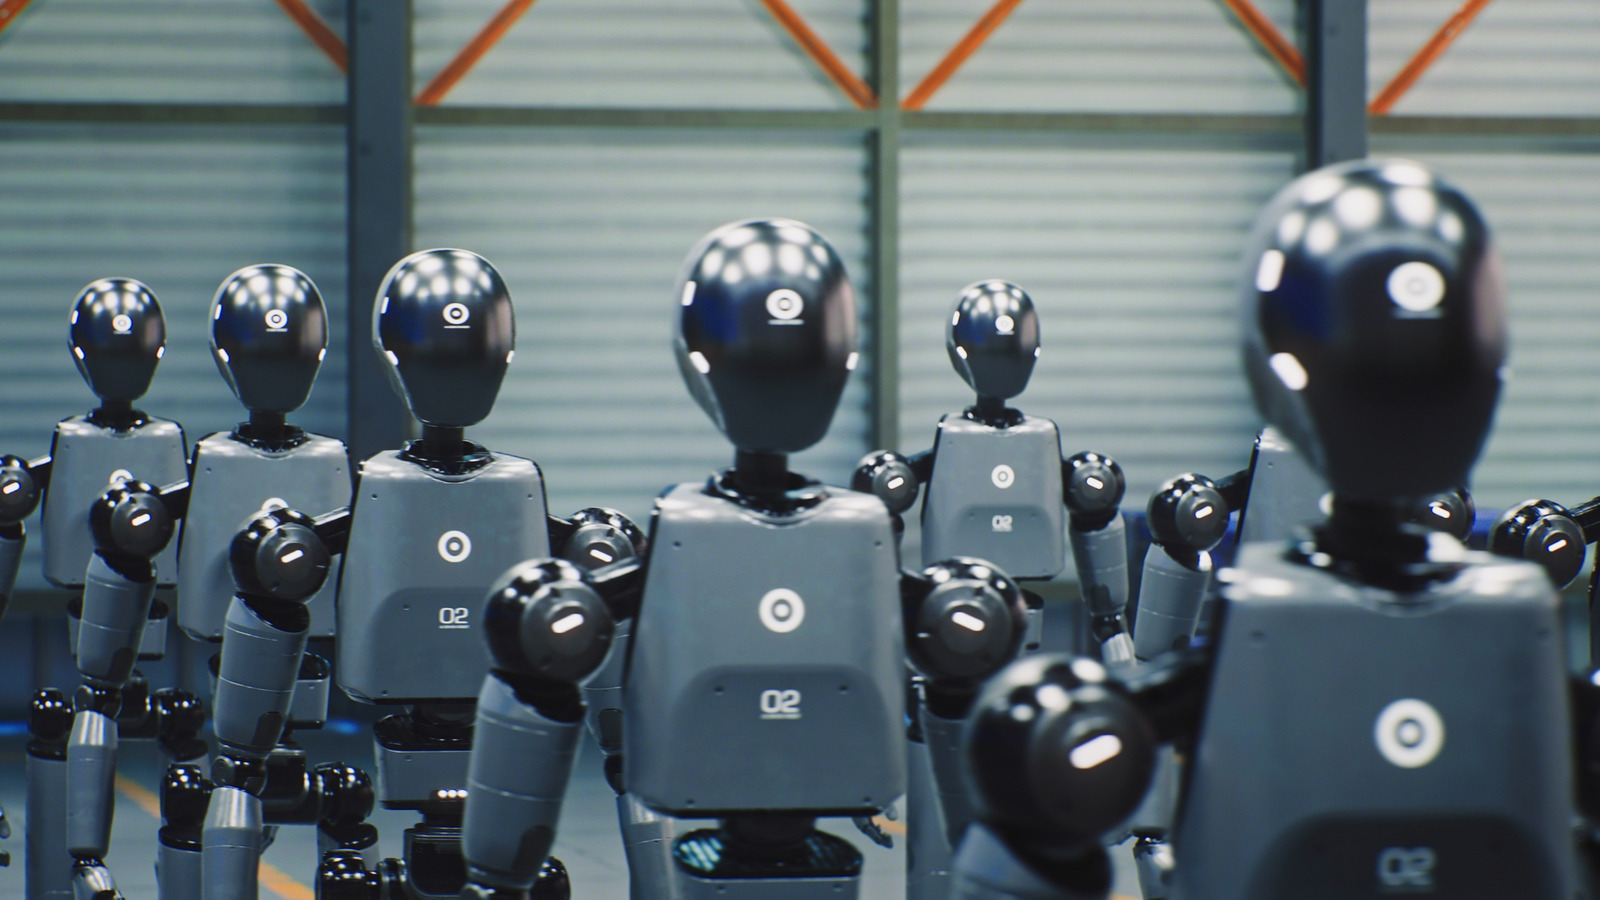
380 億美元的情境假設機器人成為具生產力但屬專業化的工具,部署於受控的製造環境中,其限制可被管理。5 兆美元的情境則假設機器人達到足夠的泛化能力,可取代醫療保健、營建、零售、物流及個人服務領域的勞動力——此一轉變將是現代史上最大規模的經濟產出重分配。兩種情境內部邏輯皆一致;以 2026 年初的技術現況而言,兩者皆無明顯較高的可能性。
ARI 收購為 Meta 部位增添的並非對哪種情境會實現的確定性,而是選擇權價值。平台策略相較於產品策略,更能因應高規模情境,因為若人形機器人確實達到廣泛泛化與硬體商品化,掌握作業系統的公司將在整個市場中收取租金。若高規模情境未實現,Meta 仍擁有具防禦性的機器人研究地位,可支撐工業人形機器人工具的企業銷售——規模較小但仍是可觀的結果。
資本配置與 1,250 億美元之問
Meta 2026 年資本支出財測為 1,250 億至 1,450 億美元——較最初預測上調 100 億美元——此為解讀 ARI 收購案提供了財務背景。該支出涵蓋人工智慧資料中心、運算資源基礎設施及包括機器人在內的研究計畫,規模遠超過任何純機器人領域競爭對手的投資水準。Meta 並非對人形機器人進行小規模試探性押注;而是在進行一種結構性基礎設施投資,顯示其長存續期間的策略性承諾。
收購 ARI 在絕對規模上並不算大——交易價格未揭露,且 ARI 是一支小型研究團隊,而非晚期階段公司——但其策略意義遠超其規模。基礎模型研究受人才限制,而非資本限制,在人形機器人競賽開始升溫之際,延攬擁有 Pinto 實績與 Wang 學術深度的兩位共同創辦人,此舉短期看似成本不高,若平台策略成功,事後回顧將被視為關鍵一步。
對 Meta 而言,將 ARI 整合至 Superintelligence Labs 而非獨立機器人事業部門,顯示領導層將人形機器人能力視為根本的人工智慧研究問題,而非硬體產品線。此區別至關重要,因為 Meta 的人工智慧研究資源——運算資源、人才及高層主管的關注——會流向被視為公司核心身分相關的問題。將人形機器人人工智慧置於 Superintelligence Labs 內,使其與驅動 Meta 消費端及企業人工智慧產品的模型和研究人員比鄰,這將創造孤立機器人事業部門無法產生的跨領域交流機會。此整合優勢能否勝過專責團隊的專注效益仍有待觀察,但組織上的押注已明確:Meta 相信通往人形機器人的道路,必須經過與重塑其所有產品相同的基礎模型研究。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。