
當殼牌(Shell)於 4 月 27 日宣布同意以 164 億美元收購總部位於卡加利(Calgary)的 ARC Resources 時,此舉完成了該公司近年來最重大的戰略轉向之一。不到十年前,殼牌還在系統性地出售其加拿大油砂資產,提列數十億美元的擱淺資產風險,並暗示能源轉型將使重質瀝青失去競爭力。那個時代如今已正式結束。取而代之的是同等規模的押注——164 億美元的企業價值,若含所有負債則約為 220 億美元——押注對象是英屬哥倫比亞省與亞伯達省蒙特尼(Montney)頁岩地層的天然氣。這項收購使殼牌從北美最豐饒盆地之一的次要參與者,一躍成為第二大生產商,並使這家倫敦上市的超級巨頭直接毗鄰 LNG Canada——加拿大太平洋沿岸唯一營運中的大規模液化天然氣出口終端。時機、策略與地緣政治背景皆指向同一方向:殼牌正進行一場長存續期間的押注,認為亞洲天然氣需求、西方能源安全疑慮與加拿大基礎設施投資將匯聚,使蒙特尼天然氣在未來二十年成為全球供給鏈中價值最高的分子之一。
交易結構:164 億美元收購蒙特尼皇冠上的明珠
此交易的機制給予 ARC 股東每股 32.80 美元,較 ARC 於 2026 年 4 月 24 日的收盤價溢價 27%。對價結構為 75% 殼牌普通股與 25% 現金,每股 ARC 股份轉換為 8.20 加元現金及 0.40247 股殼牌股份。僅股權部分即隱含約 136 億美元的市值移轉,加上 28 億美元的淨債務與租賃義務,使總企業價值達到 164 億美元。視計算時所用殼牌股價為公告日水準或交易收盤價而定,部分分析師將全數金額估為接近 220 億美元,此即 BNN Bloomberg 報導所採用的數字。
兩家公司董事會均一致通過此交易。加拿大、美國與歐盟的監管審查預計將持續至 2026 年中,目標在年底前完成交割。此交易實際上也使英國石油(BP)的大型收購案從殼牌的近期議程中退場:此規模的資本承諾使平行進行巨型交易在財務上不切實際,多位分析師指出,此一事實傳達了殼牌近期併購胃納的重要訊號。
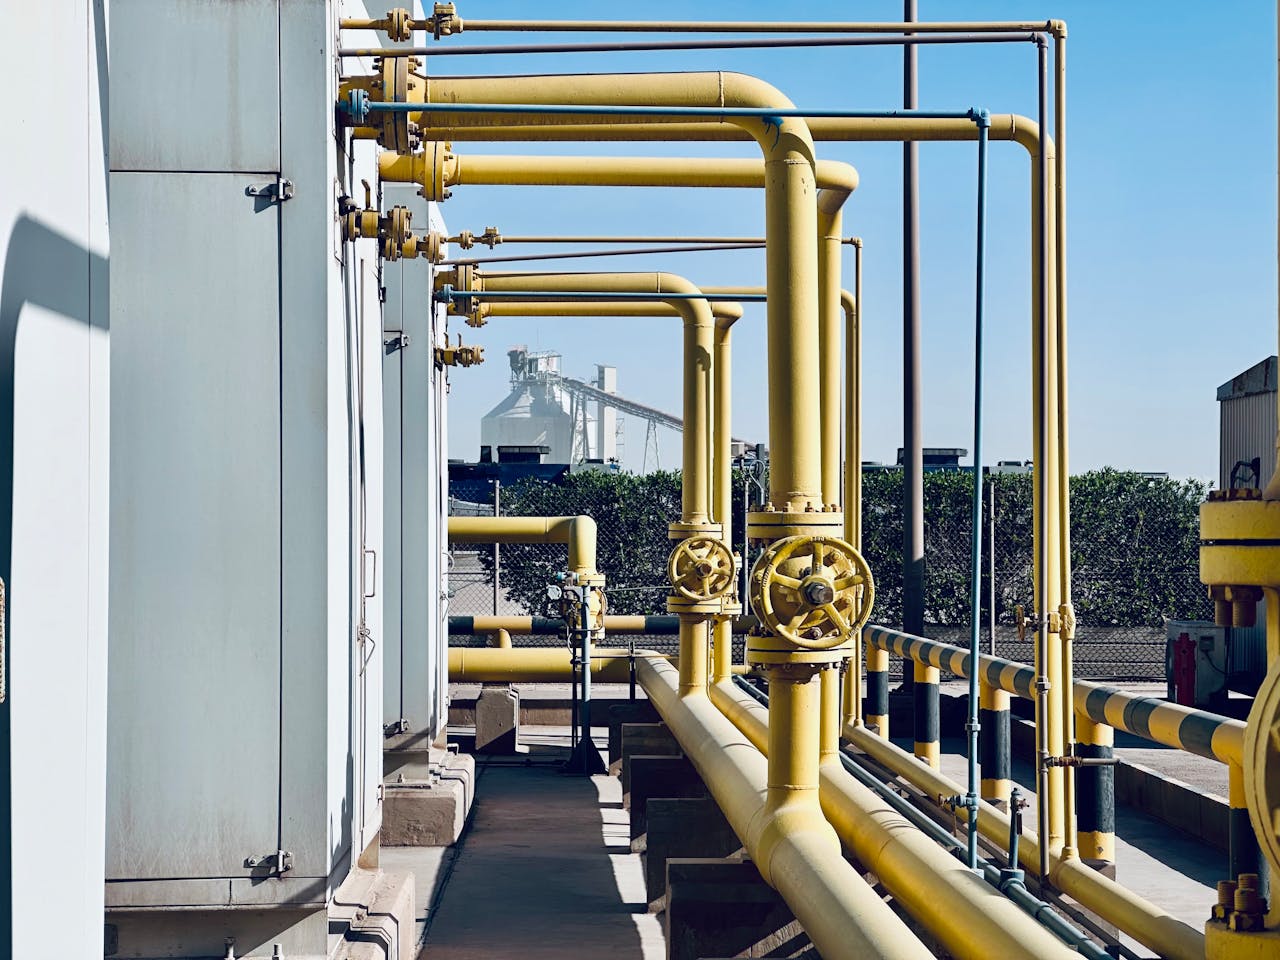
ARC Resources 以蒙尼(Montney)地區最大純粹生產商之姿進入此交易,過去一年日均產量達 37.4 萬桶油當量。該產出中 58% 為天然氣、42% 為原油與天然氣液,此組合使資產基礎的天然氣權重顯著高於典型的加拿大油砂生產商。ARC 在該地層持有逾 150 萬淨英畝,將與殼牌(Shell)在英屬哥倫比亞省 Groundbirch 資產既有的 44 萬淨英畝合併——該區塊已為 LNG Canada 一期碼頭供應原料氣。合併後的蒙尼足跡近 200 萬英畝,形成該盆地中規模最大的單一營運商部位。
殼牌執行長 Wael Sawan 形容 ARC 為「高品質、低成本且低碳排放強度居前四分之一的生產商」,此措辭同時反映營運實績與 ESG 論述——後者對一家需應對投資人對化石燃料曝險審視的石油巨頭至關重要。蒙尼地質以相對低成本生產天然氣,且燃除率低於許多競爭對手的美國頁岩油開採區,此特性契合殼牌在維持低碳排放強度上游投資組合的同時持續擴增產量的既定目標。
從油砂退場到天然氣優先:殼牌的十年轉型
此收購宜理解為一項始於 2017 年前後的策略重新定位之終點,當時殼牌以約 85 億美元將其加拿大油砂業務出售予 Canadian Natural Resources。當時,該交易被解讀為殼牌承認瀝青開採——能源密集、資本沉重且碳排密集——與公司自述的「淨零」軌跡格格不入。油砂出售釋放資本、降低殼牌上游帳面碳排放強度,並消除投資人對擱淺資產風險的長期疑慮來源。
此交易並未消除殼牌對加拿大能源市場的曝險。公司保留 LNG Canada 合資企業 40% 股權,該位於英屬哥倫比亞省基蒂馬特(Kitimat)的 400 億美元大型計畫於 2025 年底出貨首批貨物。該股權創造了供應原料氣至碼頭的長期義務與機會。Groundbirch 資產正是為此功能而設計。隨著一期產能逐步滿載,潛在二期擴建的原料氣供給問題日益迫切。ARC 的蒙尼部位以內部有機程式無法在相同時間表內達成的規模回應了此問題。
殼牌的戰略邏輯明確聚焦於 LNG Canada 第二期的選擇權價值,而非單純增加生產桶數。合併後的 Montney 部位將使殼牌擁有足夠的礦權面積,得以從連續且內部掌控的天然氣來源供應該終端兩期產能,而非依賴第三方供給協議。對於一座將營運 25 至 30 年的資產而言,從井口到出口碼頭掌控原料供應鏈,正是那種能讓專案融資與長期承購合約顯著簡化的垂直整合模式。
LNG Canada 第二期:收購背後的 330 億美元獎賞
LNG Canada 第一期由殼牌主導的聯盟營運,設計產能利用率達 60%,是加拿大太平洋沿岸首座大規模 LNG 出口設施。當達到滿載利用率時,每年將裝載約 1,400 萬噸液化天然氣運往亞洲市場,主要為日本、南韓與中國。第二期將使產能有效翻倍,若兩期同時運作,LNG Canada 將以銘牌產能成為全球最大的 LNG 出口終端。第二期所需的 330 億美元額外民間資本,將代表加拿大史上最大規模的能源基礎設施投資之一。
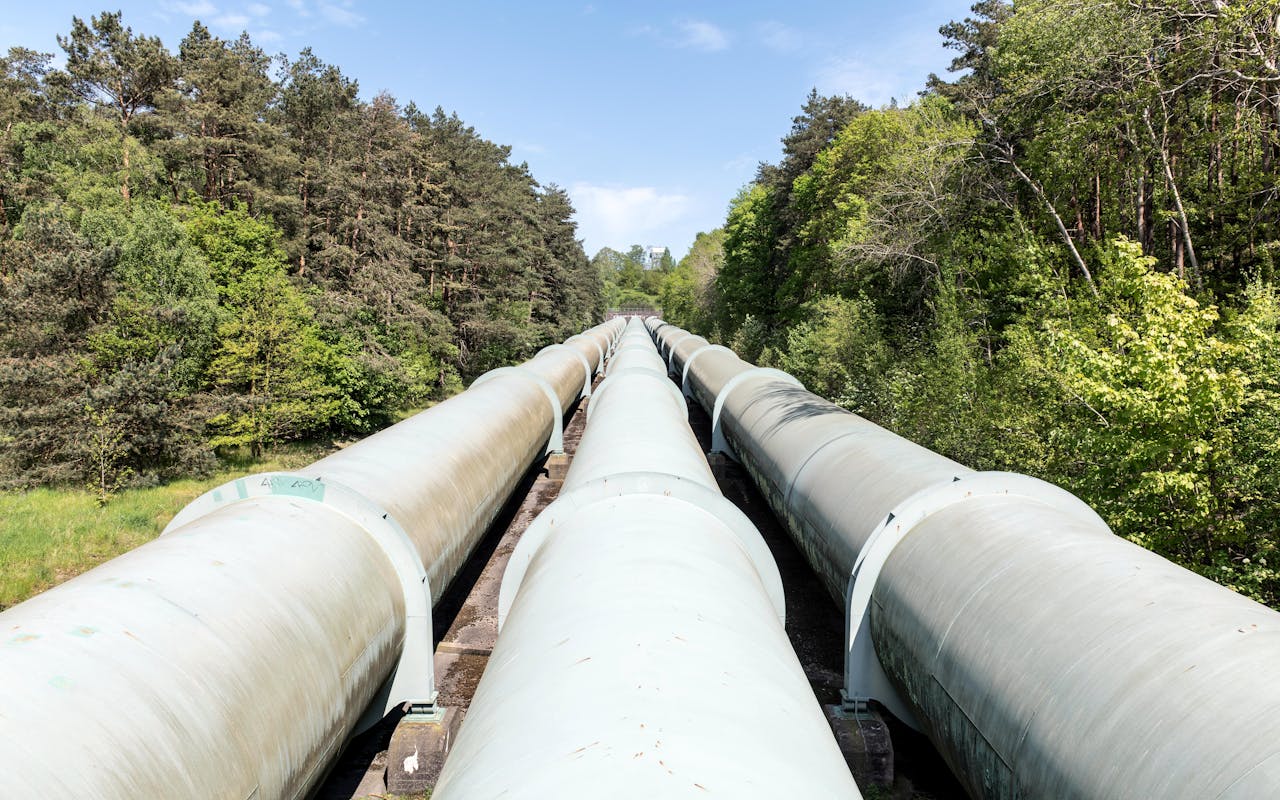
第二期的決策尚未正式拍板。該聯盟除殼牌外,尚包括馬來西亞國營石油公司 Petronas、中國石油、三菱商事與韓國天然氣公社,多年來持續評估其經濟效益。在 ARC 收購之前,最常被引述阻礙第二期推進的因素是原料供給安全性:即為一座將營運至 2050 年代的終端,確保以具競爭力成本提供長存續期間天然氣量的能力。殼牌的 Groundbirch 資產解決了部分疑慮;ARC 收購則補足其餘部分。
Enverus Intelligence Research 與 CIBC World Markets 的分析師近期評論均指出,ARC 交易顯著地改善了第二期的商業案例。「殼牌的 Groundbirch 部位與 ARC 的 Montney 礦權面積結合,為聯盟提供了在第二期所需規模下真正可信的天然氣供給故事,」Enverus 的 Andrew Dittmar 在消息公布後數日內表示。「這並非最終投資決定的保證,但確實消除了分析中可能是最大的單一技術風險。」
加拿大總理馬克·卡尼(Mark Carney)為此一解讀增添政治背書。宣布當日,卡尼於渥太華發言,將此交易形容為「對加拿大的信心投票」,並表示其政府的《建設加拿大法案》(Building Canada Act)——旨在加速重大專案許可的基礎設施立法——將被運用於促進第二階段審查時程。《建設加拿大法案》於 2026 年 3 月通過三讀,要求聯邦機構以並行而非依序方式進行審查,從而壓縮國家級重大專案的環境評估期間。對於一項否則將面臨多年許可程序的 LNG 擴建案,並行審查可節省 18 至 24 個月的施工前準備時間。
蒙特尼整合浪潮:殼牌躍居第二,僅次於 Ovintiv
殼牌與 ARC 的交易並非孤立存在。自 LNG Canada 第一階段投產確認太平洋沿岸 LNG 出口對亞伯達省與卑詩省天然氣生產商而言為商業可行的途徑以來,蒙特尼盆地一直是併購活動加速的場域。2026 年稍早,Ovintiv 完成其 38 億美元收購 NuVista Energy,鞏固其作為該盆地主導營運商的地位。殼牌與 ARC 的結合,在一筆交易中將殼牌從蒙特尼第七大生產商一舉推升至第二大,直接位居 Ovintiv 之後。
此整合動能反映出口導向資源開發的結構性特徵:管線外運產能、LNG 終端艙位及天然氣處理基礎設施的經濟效益,均有利於能夠承諾足以支撐固定成本投資之供應量的大型營運商。一個由數十家小型生產商組成的分散盆地,無法以支撐 LNG Canada 經濟效益所需的供應量,有效率地協商終端提貨協議或管線承諾。蒙特尼的趨勢正朝向更少、更大的營運商,且具備長存續期間部位——這正是殼牌透過 ARC 所買入的結構。
Sayer Energy Advisers 的 Tom Pavic 在宣布後接受 BNN Bloomberg 訪問時,將此交易定性為反映蒙特尼從國內導向盆地轉型為全球整合出口市場的整體邏輯。「當 LNG Canada 已運轉且第二階段有其可能性時,蒙特尼天然氣的價值不再僅由 AECO 樞紐價格決定,」Pavic 表示。「它與亞洲現貨市場、JKM 指標掛鉤。這改變了這些資產的整個估值架構,也解釋了為何你會看到此一水準的企業交易活動。」
投資人反應與通往報酬的漫漫長路
市場的初步反應好壞參半,反映出大規模收購公告中固有的張力。ARC Resources 在公告後如預期般飆漲:27% 的溢價就是溢價,ARC 股東享有明確的短期收益。Shell 股價在倫敦證券交易所下跌,因交易中的股權部分造成稀釋,且投資人權衡資本部署與該盆地自由現金流產生之間的時間落差——該盆地需持續投入開發支出,方能達到完整生產產能。
報酬曲線的長存續期間特性是投資人辯論的核心。除非 LNG Canada 第二期(若興建)達到穩定營運,否則 Shell 無法從 ARC 收購中提取全部價值——此時間表幾乎確定延續至 2030 年之後。在此期間,公司斥資 164 億美元收購的資產,將以 Montney 天然氣價格產生現金流,該價格不如第二期最終將連結的亞洲 LNG 價格具吸引力。投資論點取決於相信第二期會興建、亞洲 LNG 需求在 2030 年代維持強勁,以及加拿大監管與政治環境對一個數十年的基礎設施專案保持穩定。
即便在收購公告之前,Shell 股價今年迄今已上漲 19.2%,反映油價走高、下游煉油利潤率改善,以及投資人對 Shell 先前資本配置紀律看似完好感到寬慰。ARC 收購考驗此紀律是否延伸至大型、長存續期間的上游押注——在能源轉型不確定性對 Shell 所購買開採權之分子終端需求產生真實疑問的時期。
加拿大能源政治與《建設加拿大法案》因素
此交易的政治背景有利,三年前此情況看似不太可能。加拿大總理 Carney 領導的聯邦政府,已從普遍被認為對化石燃料基礎設施態度曖昧的立場,轉變為明確將能源出口產能定位為國家戰略利益——尤其在歐洲盟友與太平洋夥伴願意為來自政治穩定、低風險生產者的供給支付溢價的地緣政治環境下。
《加拿大建設法案》(Building Canada Act)正是此一轉變的立法體現。透過壓縮許可審批時程,並要求重大專案核准採並行而非依序審查,該法案回應了在加拿大營運的能源公司最常見的抱怨:監管不確定性與時程不可預測性,使得相較於審批流程更快速的美國專案,長期資金承諾難以合理化。若該法案能達成其對 LNG Canada 第二期的目標,正式投資決策可望在 18 個月內出爐,而非先前監管框架所隱含的三至五年時程。
對殼牌(Shell)而言,有利的政治環境、足以供應 LNG Canada 兩期所需的 Montney 天然氣部位,以及擁有長期亞洲 LNG 需求承諾的合作夥伴群,三者結合構成該公司自 2011 年首度入股 LNG Canada 專案以來,在加拿大進行重大上游押注最具說服力的理由。該公司今日承諾投入的 164 億美元,能否在 15 至 20 年的開發期間內轉化為足以合理化資金成本的報酬,這個問題將由天然氣價格、LNG 市場結構及第二期最終投資決策來解答——而這些在今日皆無法精確預知。這項收購明確傳達的訊息是:殼牌已認定該押注的預期價值值得一試,而 Montney 在規模、品質與出口選擇權的組合,使其成為進行此押注的正確盆地。
資料來源:CNBC · Fortune · BNN Bloomberg · The Globe and Mail
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。