
據 TechCrunch 與 CNBC 引述的消息來源指出,Anthropic 正要求投資人在 48 小時內提交融資配置,此輪融資對公司估值將超過 9000 億美元——此數字將使其成為全球估值最高的人工智慧新創公司,超越 OpenAI 在 3 月創下的 8520 億美元投後估值。此輪融資預期總額約 500 億美元,並將在兩週內完成。若以目標價格完成交割,這家 2 月時估值仍為 3800 億美元的公司,將在約 90 天內估值翻倍以上。此輪重新定價的速度與其說是反映單一產品事件,不如說是集中式運算資源押注的算術結果:當亞馬遜與 Google 合計向單一人工智慧開發商投入 650 億美元,且該開發商年化營收突破 300 億美元時,「合理倍數為何」的創投機制便不再適用於一般軟體公司的邏輯。
從 3800 億到 9000 億美元:三個月如何重塑 Anthropic 的資本結構
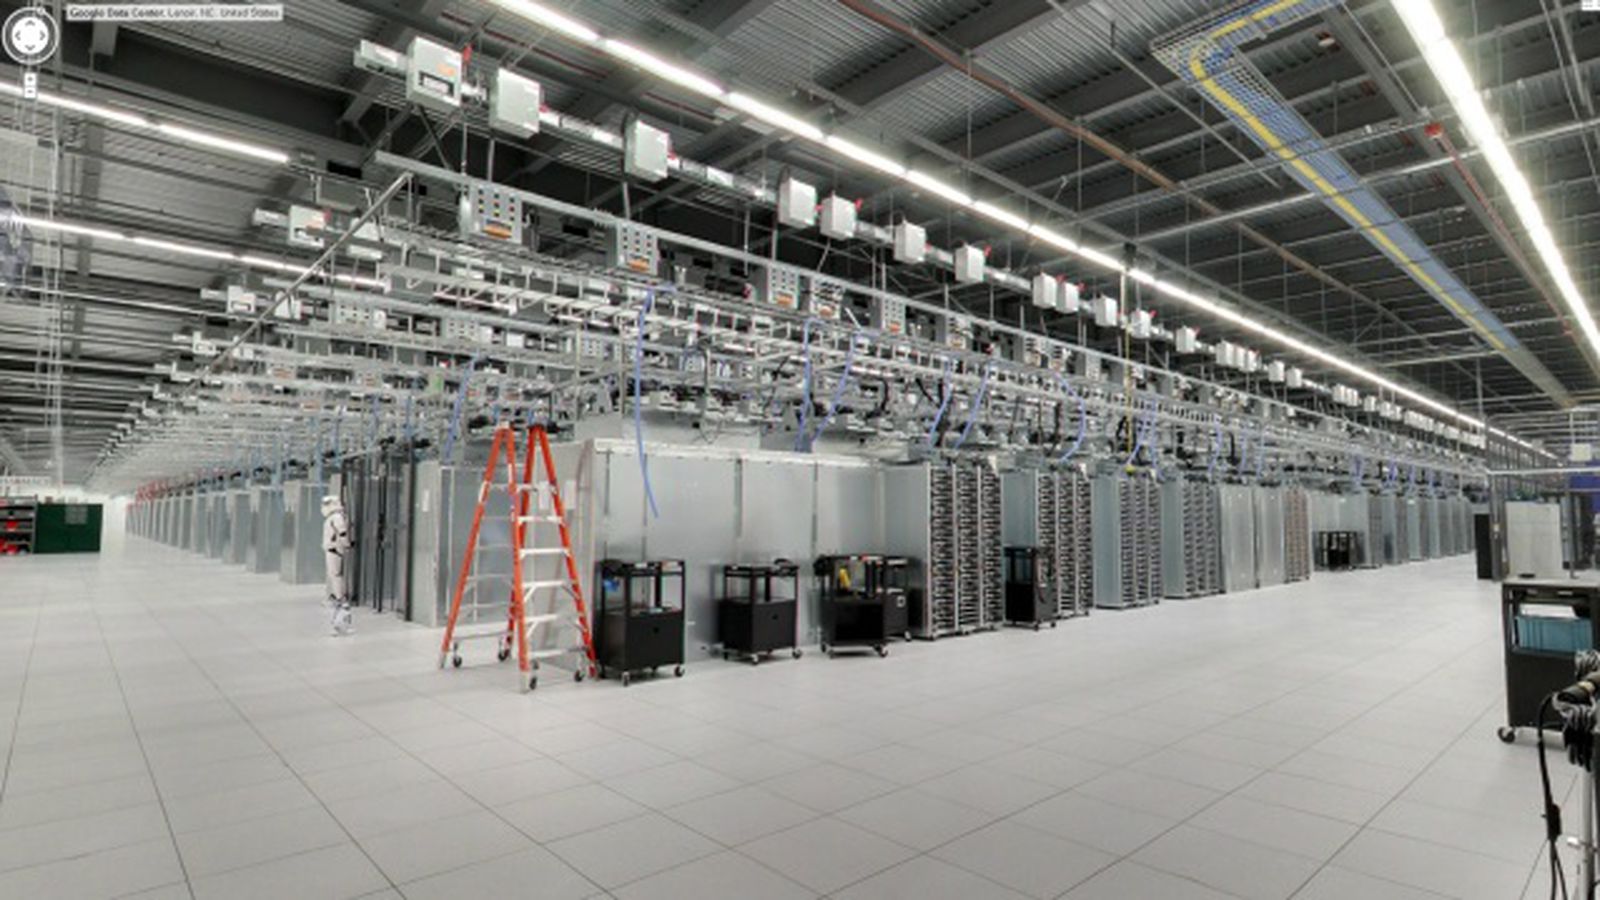
2 月時 3800 億美元的融資本身已較 Anthropic 先前估值大幅躍升,但市場仍在對該公司的營收軌跡與模型品質,相對於 OpenAI 的主導性通路進行交叉比對。2 月至 4 月底之間發生的變化,是一系列基礎設施承諾,實際上等於預購了 Anthropic 未來十年的運算產能。亞馬遜同意向 Anthropic 投資最高 250 億美元,並在同一筆交易中為該公司確保最高 5 吉瓦採用亞馬遜 Trainium 晶片的運算產能——此數字將躋身史上最大規模的資料中心預訂之列。Google 隨後另行承諾最高 400 億美元,同樣綑綁額外 5 吉瓦產能,此次建構於 Google 的 Tensor Processing Unit 與博通設計的矽晶片上。
合計的基礎設施預訂——橫跨兩大超大規模雲端業者的 10 吉瓦——並非可忽略的小數。單一吉瓦的人工智慧運算產能,若完整建置並投入營運,通常代表數十億美元的資本支出。透過取得這些承諾,Anthropic 實際上已為其多年來以前沿規模訓練與提供模型的能力提供後盾,無需在 GPU 現貨市場競爭,也不必爭搶電力配額。對於評估 9000 億美元要價的投資人而言,運算資源的故事與營收故事同等重要:問題不在於 Anthropic 是否負擔得起下一代訓練運算,而在於它是否會運用這些運算資源領先 OpenAI、Google DeepMind 與 Meta。
營收軌跡與 Claude Code 效應
Anthropic 公開引用的年化營收執行率為 300 億美元,但熟悉公司帳目的消息人士向 TechCrunch 透露,實際數字更接近 400 億美元。無論哪個數字,都代表從 2025 全年約 100 億美元的營收出現驚人的躍升。此加速軌跡幾乎完全對應 Anthropic 人工智慧編碼助手 Claude Code 的商業成長路徑,該產品已成為企業開發工具類別中的參考實作。Anthropic 約 80% 的營收來自企業合約而非消費者訂閱,而 Claude Code 在軟體工程團隊中的滲透已形成龐大且黏著度高的部署足跡,更換成本高昂。
Claude 產品組合也已成熟到足以支撐溢價定價。4 月發布的 Claude Opus 4.7 是 Claude 系列中功能最強大的通用模型。更重要的是,Anthropic 推出了 Claude Mythos Preview——一款具備先進網路安全能力的模型,目前僅限特定經認證的合作夥伴使用。Mythos 已引起國防承包商、金融機構及關鍵基礎設施營運商的濃厚興趣,這類買家群體中,若 Anthropic 能拿下即使有限的市占率,9000 億美元估值便具可信度。該模型的限制性供應既是安全姿態,也是定價訊號:稀缺性驗證了這些能力需要嚴謹營運防護的主張。
Anthropic 籌資如何重塑前沿 AI 實驗室排名
競爭影響不僅止於頭條數字。OpenAI 於 3 月底完成一輪 1220 億美元募資,投後估值 8520 億美元,出資方包括亞馬遜(500 億美元)、輝達(300 億美元)及軟銀(300 億美元)。當時該輪募資確立 OpenAI 為 AI 實驗室中的估值領導者,並提供競爭對手難以迅速匹敵的資本緩衝。Anthropic 即將完成的 9000 億美元募資若順利落幕,不僅縮小差距——更在市場普遍預期 OpenAI 首次公開發行之前,以令其投資人關係敘事動搖的時間表,宣示市場領導地位。
Anthropic 自家股權結構中的投資人動態,又增添了一層複雜性。TechCrunch 報導指出,Anthropic 部分早期投資人刻意缺席本輪募資,寧可等待預期於 2026 年下半年登場的首次公開發行(IPO)。此舉並不尋常,同時釋放出兩項訊號:其一,IPO 路徑已具體到足以讓成熟投資人據以行動;其二,Anthropic 股份的次級市場價格可能已處於讓 9000 億美元初級市場募資看起來合理、而非遙不可及的價位。當內部人士選擇等待公開市場流動性,而非參與原本可視為晚期折價窗口的募資時,這意味著他們預期 IPO 估值將超過目前初級市場的發行價格。
運算資源算術與第二波資本支出浪潮
亞馬遜與 Google 承諾的 10 GW 基礎設施,其影響層面超越 Anthropic 自身的營運。每 1 GW 的超大規模雲端業者人工智慧運算資源部署,都會帶動網路裝置、先進封裝、高頻寬記憶體與電力基礎設施的需求。以實際利用率估算,10 GW 的人工智慧運算資源在完全建置後,每月將需要數千顆 Trainium 或 TPU 加速器——這項需求直接流入台積電先進封裝產線、SK 海力士與三星的 HBM3E 及 HBM4 供給配置,以及博通的客製化晶片合作案。此交易同時加深了亞馬遜對 Anthropic 的策略性曝險,使得 AWS 在 Claude 與 AWS 品牌於企業客戶端日益交織的情況下,更難推行中立的多元模型平台策略。
對 Google 而言,400 億美元的承諾具有雙重目的。它確保 Alphabet 在最有機會挑戰 Google 自家 Gemini 產品線的前沿實驗室中,保有策略性股權部位;同時也為 TPU 與博通產能創造了一個受管理的出口,否則 Google 需將這些產能配置給內部使用,或於現貨市場出售。Google 雲端將 Anthropic 存取權與其雲端服務綑綁銷售的能力,已是相對於 AWS 的競爭差異化優勢,而更深入的投資進一步強化了此一定位。供應鏈效應向外擴散:Google 與博通合作之客製化人工智慧晶片及相關光學互連基礎設施的需求,將隨著 Anthropic 在 Google 運算架構上部署的積極程度而等比成長。
安全溢價:Anthropic 如何將監管審查轉化為品牌資產
這輪融資估值也隱含了一項監管賭注,投資人很少明說,但卻直接形塑投資論點。隨著美國、歐盟及英國政府陸續針對前沿人工智慧模型建立授權、稽核或強制安全評估要求,Anthropic 擁有獨特優勢,能從監管複雜性中獲益而非受其拖累。該公司的憲法式人工智慧(Constitutional AI)方法及其公布的負責任擴張政策(Responsible Scaling Policy),打造出一條法遵軌跡,可供企業採購團隊、政府機構及受監管產業買家在選擇供應商時參考。Mythos Preview 模型僅限於經過審核的合作夥伴使用,正是此策略的產品化展現:Anthropic 未廣泛釋出 Mythos,是因為它認為部分能力需要控管存取,而這項克制同時是安全決策,也是差異化決策。
參議院人工智慧安全核心小組(Senate AI Safety Caucus)於 4 月底公布草案架構語言,要求前沿人工智慧開發商記錄運算資源門檻、模型能力評估及事件揭露協議——這些要求與 Anthropic 已運作的流程高度吻合。OpenAI、Google DeepMind 及 Meta 各有安全計畫,但 Anthropic 的整個創辦敘事正是圍繞此一定位建構。在監管不確定性日益升高而非降低的市場中,以 9000 億美元估值支持 Anthropic 的投資人,某種程度上是在為一家於法遵曲線上起跑領先的公司,支付其選擇權價值。
9000 億美元告訴你未來十二個月什麼事
以 9000 億美元估值而言,除非 Anthropic 能維持營收成長,使其複合成長至雲端基礎設施本身的規模——換言之,除非「人工智慧即基礎設施」的論點在未來五年內成為企業軟體的主流架構——否則在 DCF 基礎上無法持續。投資人押注的正是這一點:將 Claude 整合至工作流程的企業,並非在傳統意義上購買軟體授權,而是將一項基礎能力嵌入其營運模式,其難以被取代的程度堪比超大規模雲端業者的承諾。此論點若非正確——那麼 9000 億美元算是便宜;就是錯誤——那麼回檔將十分劇烈。
董事會預計於 5 月對該輪融資做出最終決定。結果將為 2026 年人工智慧融資市場其餘部分的定價定調。若 Anthropic 以超過 9000 億美元完成融資,可能引發對所有主要前沿實驗室持股的重新估值。若該輪融資延遲或重組,將是資本市場開始對營收成長何時正常化提出更嚴苛問題的首個訊號。
Anthropic 花了三年時間論證安全性與能力是互補而非相互競爭的優先事項。如今,它正對資本市場提出類似的論點:9,000 億美元的估值,是下一個運算時代基礎設施層的合理價格。此論點能否在公開市場的檢視下成立——預期在 2026 年底前——才是這輪融資之後真正等待考驗的關卡。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。