
參議院銀行委員會週三以 13 比 11 的黨派路線表決,通過凱文·沃什(Kevin Warsh)出任聯準會主席的提名案,這是委員會史上首次有聯準會主席提名人未獲少數黨任何一票支持而過關。此結果雖在預料之中,但仍有歷史意義,為 5 月 11 日當週的參議院全院表決鋪路,沃什可望在傑羅姆·鮑爾(Jerome Powell)任期於 5 月 15 日屆滿前宣誓就職。短短一個下午,一連串相互關聯的事件將歷時數週的政治僵局,壓縮成一份機構壓力與反壓力的清晰帳目:美國司法部調查重啟、一名參議員的策略性讓步,以及三十三年來分歧最深的聯邦公開市場委員會表決。委員會通過的不僅是一項提名案,更是政黨化央行繼任在赤裸程序層面上運作的首份操作藍圖。
13 比 11 的算術,及其揭露的聯準會獨立性問題
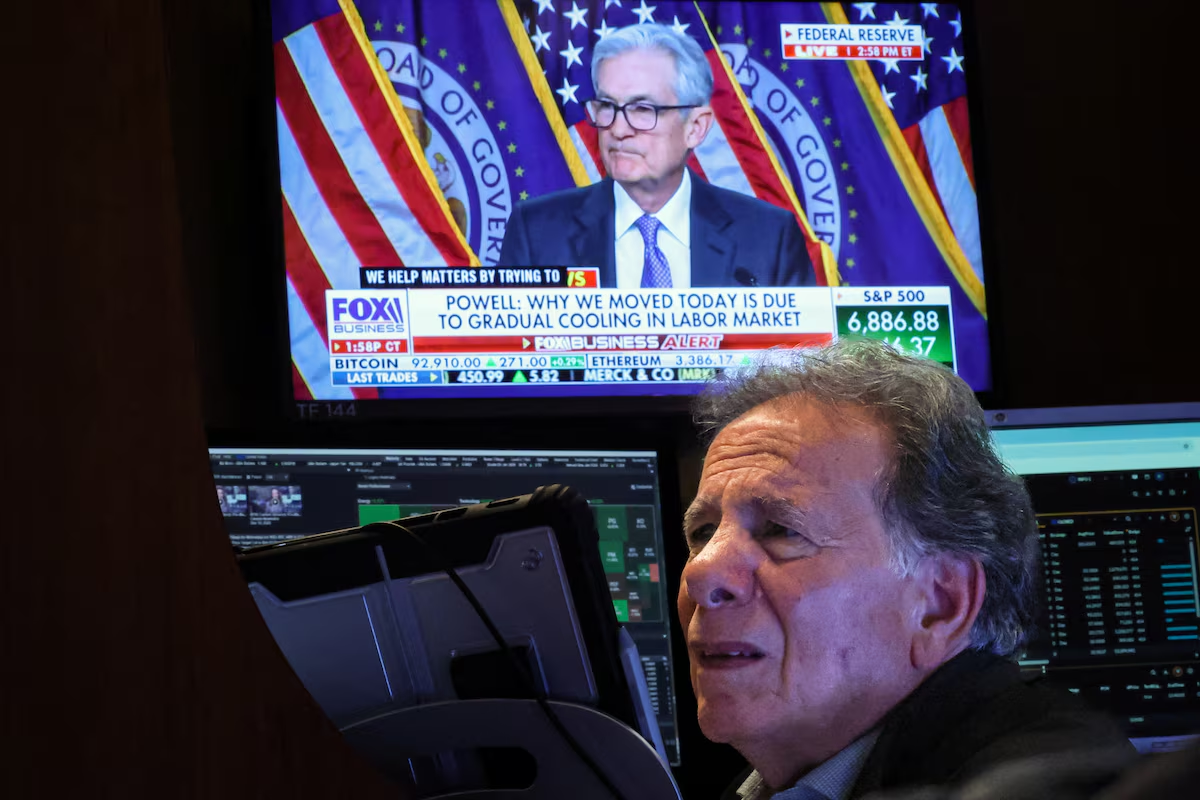
表決結果完全依黨籍劃分:銀行委員會 13 位共和黨議員全數支持沃什,11 位民主黨議員全數反對。兩邊的一致立場本身即具新聞價值。過往聯準會主席的確認案均產生跨黨派多數,例如葉倫(Janet Yellen)在 2014 年以 14 比 8 通過委員會,柏南克(Ben Bernanke)在 2010 年以 16 比 7 過關,而伏克爾(Paul Volcker)在另一個時代則以口頭表決確認。沃什提名案的黨派化凝聚,反映貨幣政策已明確成為政治籌碼,而非多數成員視為超然於爭議之外的技術官僚任命。
民主黨的反對意見集中在兩條攻擊路線。參議員伊莉莎白·華倫(Elizabeth Warren)公開主張,沃什的確認將侵蝕聯準會作為其抗通膨可信度實際條件所維持的機構獨立性。她點出美國司法部事件,作為行政部門願意動用刑事調查威脅來重塑聯準會董事會組成的先例示範。她的論點並非沃什不具資格(他曾於 2006 年至 2011 年擔任聯準會理事,並在 2008 年金融危機期間參與決策),而是遴選過程本身已因明確的政治槓桿而遭到扭曲。
共和黨人反駁稱,沃什對聯準會 2020 年後溝通架構的質疑是實質性的政策改進,而非意識形態偏離。參議員提姆·史考特主張,沃什呼籲回歸嚴格 2% 通膨目標,反映的是聯準會為重拾 2021-2022 年通膨飆升期間所失去的信譽而需要的明確授權。對共和黨議員而言,13 比 0 的黨內一致表態傳達的是:貨幣政策改革是黨的政策,而非個人偏好。
美國司法部翻修調查與參議員提利斯的有意轉向
週三時間線中操作層面最重要的支線並非表決票數,而是促成該結果的機制。北卡羅萊納州共和黨參議員湯姆·提利斯於 3 月底對沃什的提名提出擱置,起因是美國司法部對聯準會主席傑羅姆·鮑爾展開刑事調查,涉及聯準會華盛頓總部大樓翻修的成本超支。提利斯表明的立場是,該調查被用作對獨立聯準會主席的政治施壓,而在現任主席面臨他所謂具政治動機的刑事案件之際,他不會推進繼任者的提名。
美國司法部上週同意撤銷調查,條件是聯準會督察長不獨立建議刑事移送。在取得書面保證後,提利斯改變立場,與共和黨多數一同投票。此一順序之所以重要,在於它顯示參議院擱置(一項僅需一名參議員即可阻擋的程序工具)如何能被用作在機構治理議題上與行政部門討價還價的籌碼。提利斯換取了具體結果:美國司法部擱置了一項政治上棘手的調查。該結果代表司法正義還是政治妥協,取決於對調查的哪種解讀被接受,而目前並無公開證據顯示,若無政治動機,翻修成本超支會產生起訴。
鮑爾則於週三宣布,他將在 5 月 15 日卸任主席職務後,以理事身分留任聯準會理事會「一段時間,期間另行決定」。這項決定具有實際影響:它阻止了川普政府立即以第二位忠誠者任命填補其理事席位,實際上為聯準會七人理事會免受快速意識形態清洗保留了程序性緩衝。鮑爾以理事身分留任,將使他在沃許領導下對聯邦公開市場委員會決策擁有正式投票權,這在聯準會戰後歷史上並無直接先例,屬於罕見安排。
聯邦公開市場委員會出現四票異議,為 1992 年 10 月以來最多
委員會投票恰逢聯準會 4 月 29 日的利率決策,該決策將聯邦資金利率維持在 3.50% 至 3.75%。此次會議的特別之處在於異議票數:四位聯邦公開市場委員會成員脫離多數立場,為 1992 年 10 月以來最高。三位地區聯準銀行總裁(克里夫蘭的哈馬克、明尼亞波利斯的卡什卡里及達拉斯的羅根)以鷹派方向提出異議,反對政策聲明中暗示委員會下一步行動將是降息的措辭。一位成員,紐約聯準銀行的米蘭,則以鴿派立場異議,傾向立即降息 25 個基點。
鷹派異議具有特別的分析分量。哈馬克、卡什卡里與羅根明確主張,潛在通膨軌跡已重新上移,在聯準會已連續超過兩季按兵不動之際,核心與整體個人消費支出雙雙高於 3%。在他們看來,當資料不支持將降息框架化為最可能的下一步政策方向時,此類措辭將損害可信度。他們的異議並非針對維持利率不變的決定本身(四人皆同意利率應維持不變),而是針對政策聲明向市場傳達的溝通方向。
CME FedWatch 工具目前顯示,聯準會在接下來數次會議維持 3.50% 至 3.75% 的機率為 99%。更引人注目的是定價中正在形成的尾部風險:交易員目前賦予 2027 年 4 月前出現升息的機率約為三分之一,此情境在八週前仍會被視為偏離常態的部位。此轉變反映能源驅動的個人消費支出加速(3 月單月整體個人消費支出躍升 0.7%,受能源商品飆漲 11.6% 帶動)以及第一季國內生產毛額 2.0% 的表現,後者雖低於 2.2% 的市場共識,但並未提供足以支持緊急寬鬆的成長疑慮理由。
沃許的「體制變革」對借貸成本計算的真正意義
凱文.沃許(Kevin Warsh)對於他即將領導的機構,其計畫之直白程度異於往常。他在 4 月 21 日參議院銀行委員會的任命聽證會上使用了「體制變革」(regime change)一詞,將其定位為他所認為必要的機構重置之描述,而非政治綱領。該詞彙背後的具體政策內涵,遠比語言本身更為重要。
在通膨架構方面,沃許呼籲放棄聯準會 2020 年轉向的彈性平均通膨目標(FAIT)機制。該機制下,委員會承諾在通膨低於目標一段時間後,允許通膨高於 2% 執行一段期間,以將長期預期錨定於目標水準。沃許的立場是,FAIT 是 2021 至 2022 年通膨超標的近因,因為聯準會等待過久才緊縮,其政策架構明確指示對高於目標的讀數保持耐心。他主張回歸點目標架構,將 2% 視為上限,而非區間中點。
在利率方面,沃許的態度較為有條件。他曾公開表示,若通膨資料允許,他將迅速推動降息,並明確否認曾獲得川普白宮任何關於利率時機的私下承諾。「若資料允許則迅速行動」在當前貨幣環境中承擔了極大份量——核心個人消費支出(PCE)年增率為 3.2%,受油價推動,3 月整體 PCE 達 3.5%,而聯準會內部幕僚預測已賦予若布蘭特原油維持高檔、第三季通膨達 4% 以上的顯著機率。三位鷹派聯邦公開市場委員會(FOMC)異議委員顯示,內部對過早寬鬆的反對力量已有組織,不會僅因新任主席的偏好而被簡單壓制。
資產負債表終局與 2% 可信度考驗
利率路徑獲得市場最多關注,但資產負債表問題將在結構上定義沃許時代的聯準會,其影響超越任何單次會議決策。聯準會資產負債表於 2022 年達到約 9 兆美元高峰,在當年啟動的量化緊縮計畫下已降至約 6.7 兆美元。沃許已釋出訊號,表示他贊成加速縮表,推動資產負債表規模相對於名目國內生產毛額(GDP)更接近 2008 年前的水準。
此機制對金融情勢的影響超越聯邦資金利率本身。量化緊縮自銀行體系抽離準備金,傾向對期限溢酬——投資人持有較長存續期間美國公債所要求的補償——形成上行壓力。週四上午 10 年期公債殖利率為 4.39%,反映當前利率按兵不動以及對量化緊縮加速幅度有限的某種預期。在沃許主導下更快的縮表步伐,加上堅定的 2% 點目標,將在聯邦資金利率一次都未調升的情況下,結構性推高長天期殖利率。
此一配置對房貸市場影響至為關鍵。4 月 30 日,30 年期固定房貸利率已達 6.432%,因伊朗戰爭油價衝擊傳導至通膨預期而居高不下。若 10 年期殖利率因資產負債表加速縮減而再升 30 至 50 個基點,房貸利率將跟進至 6.7% 至 7.0% 區間,此一水準將使本已扭曲的房市在春季購屋旺季正展開之際,面臨新一波負擔能力衝擊。
目前美國 80% 的房貸戶鎖定在 6% 以下的利率,這代表凍結庫存的問題:除非換屋利率條件可接受,否則這些屋主不會掛牌出售。量化緊縮推升的殖利率將延長此一凍結狀態,在新家庭形成正吸納可用庫存的當下,反而壓抑房屋供給。下游效應是能源與住房同時對需求形成多層面的拖累,這正是 Hammack-Kashkari-Logan 異議意見預先布局防範的總體情境。
無論 Warsh 上任初期做出何種利率決策,他所承接的通膨問題具有結構性,且是橫跨多屆政府政策選擇共同造成的結果。通膨已連續六年高於聯準會 2% 的目標。在戰爭驅動的能源衝擊、凍結的房市,以及選舉週期政治脈絡下的經濟環境中,要恢復 2% 的最終狀態,並非靠政權更迭的口號就能解決的技術性課題。Warsh 將於 5 月 15 日起主持的十二人委員會中,至少已有三位成員準備動用其正式 FOMC 投票權,反對任何放鬆抗通膨紀律的做法。矛盾的是,這項內部制衡正是聯準會信譽能安然度過過渡期的最有力保證。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。