
三大雲端平台在 24 小時內相繼公布 2026 年第一季獲利,且三家均因同一驅動力而超越營收預期:企業人工智慧工作負載所消耗的運算資源,甚至超出超大規模雲端業者最樂觀的內部預測。Google 雲端年增 63% 至 200.3 億美元,AWS 年增 28% 至 376 億美元——為 15 季以來最快增速——微軟 Azure 則加速成長 40%。Synergy Research 估計,僅該季所有供應商的雲端基礎設施支出總計即達 1,290 億美元。三大主導業者合計的每季營運規模,年化後現已超過 2,350 億美元,此數字超越整個全球雲端市場截至 2022 年為止的全年營收。三份財報傳達的訊息如出一轍:人工智慧基礎設施建設並非等待破滅的泡沫,而是每季數據持續印證的複合成長需求循環。
Google 雲端企業人工智慧轉型帶動營收超越市場共識 20 億美元
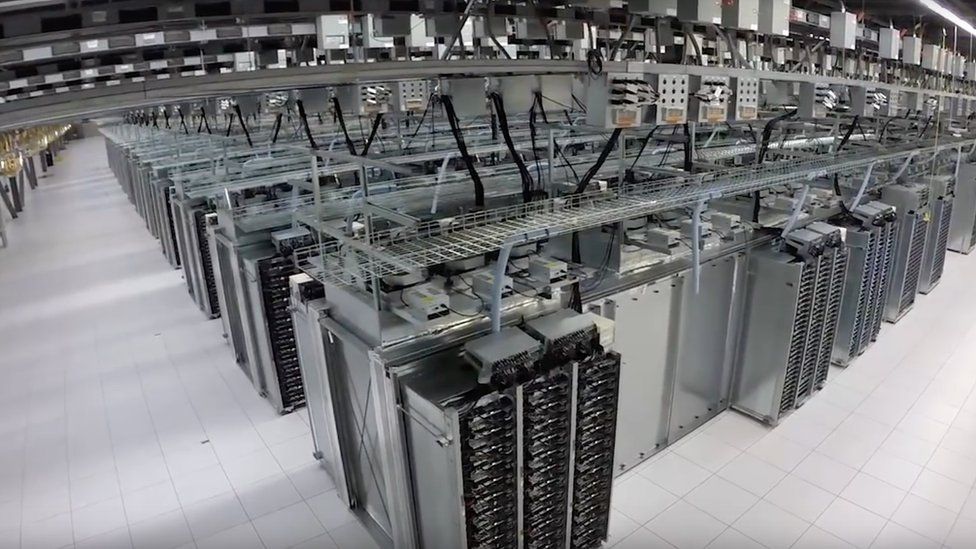
第一季獲利季中最具結構性意義的成績單屬於 Alphabet。Google 雲端營收達 200.3 億美元,遠高於華爾街市場共識的 180.5 億美元,超標 20 億美元,驅動力來自執行長 Sundar Pichai 所稱的 Google 雲端史上首季——企業人工智慧解決方案(而非傳統資料庫遷移或生產力套件擴展)成為主要成長引擎。Google 雲端內生成式人工智慧模型的營收年增 800%,此數字令人質疑,直到你細讀其方法論:Alphabet 財務長確認,此指企業在生產環境中執行 Gemini 應用程式所產生的已認列營收,而非早期階段承諾或試點合約。
Google 雲端執行長 Thomas Kurian 說明,企業客戶正將 Gemini 部署於供應鏈預測、法律文件審查及客服中心自動化——這些應用場景需要持續的 TPU 與 GPU 產能,而非主導 2024 年討論的間歇性訓練叢集。關鍵轉折在於,Google 不再僅向人工智慧公司銷售人工智慧基礎設施,而是向每個產業垂直領域銷售人工智慧能力。客戶基礎的多元化,使營收軌跡免受任何單一超大規模雲端業者關係的集中風險影響。在生成式人工智慧時代的前三年,Google 雲端的營收超標高度依賴少數大型基礎模型公司啟動訓練任務。2026 年第一季的數據顯示,此一時代正讓位於更廣泛、更持久的成長動能。
Alphabet 當季淨利攀升 81% 至 625.8 億美元,整體廣告營收為 772.5 億美元,年增 15.5%。雲端事業目前仍僅占集團獲利的一小部分,但在持續 63% 的成長率下,兩個會計年度內將成為主導利潤中心。Evercore ISI 分析師在法說會後指出,Google 雲端的營業利益率在營收優於預期的同時持續擴張,顯示成本結構正隨規模同步成熟——此一模式反映的是定價能力,而非補貼驅動的成長。
AWS 營收達 376 億美元,創 2022 年底以來最快成長率
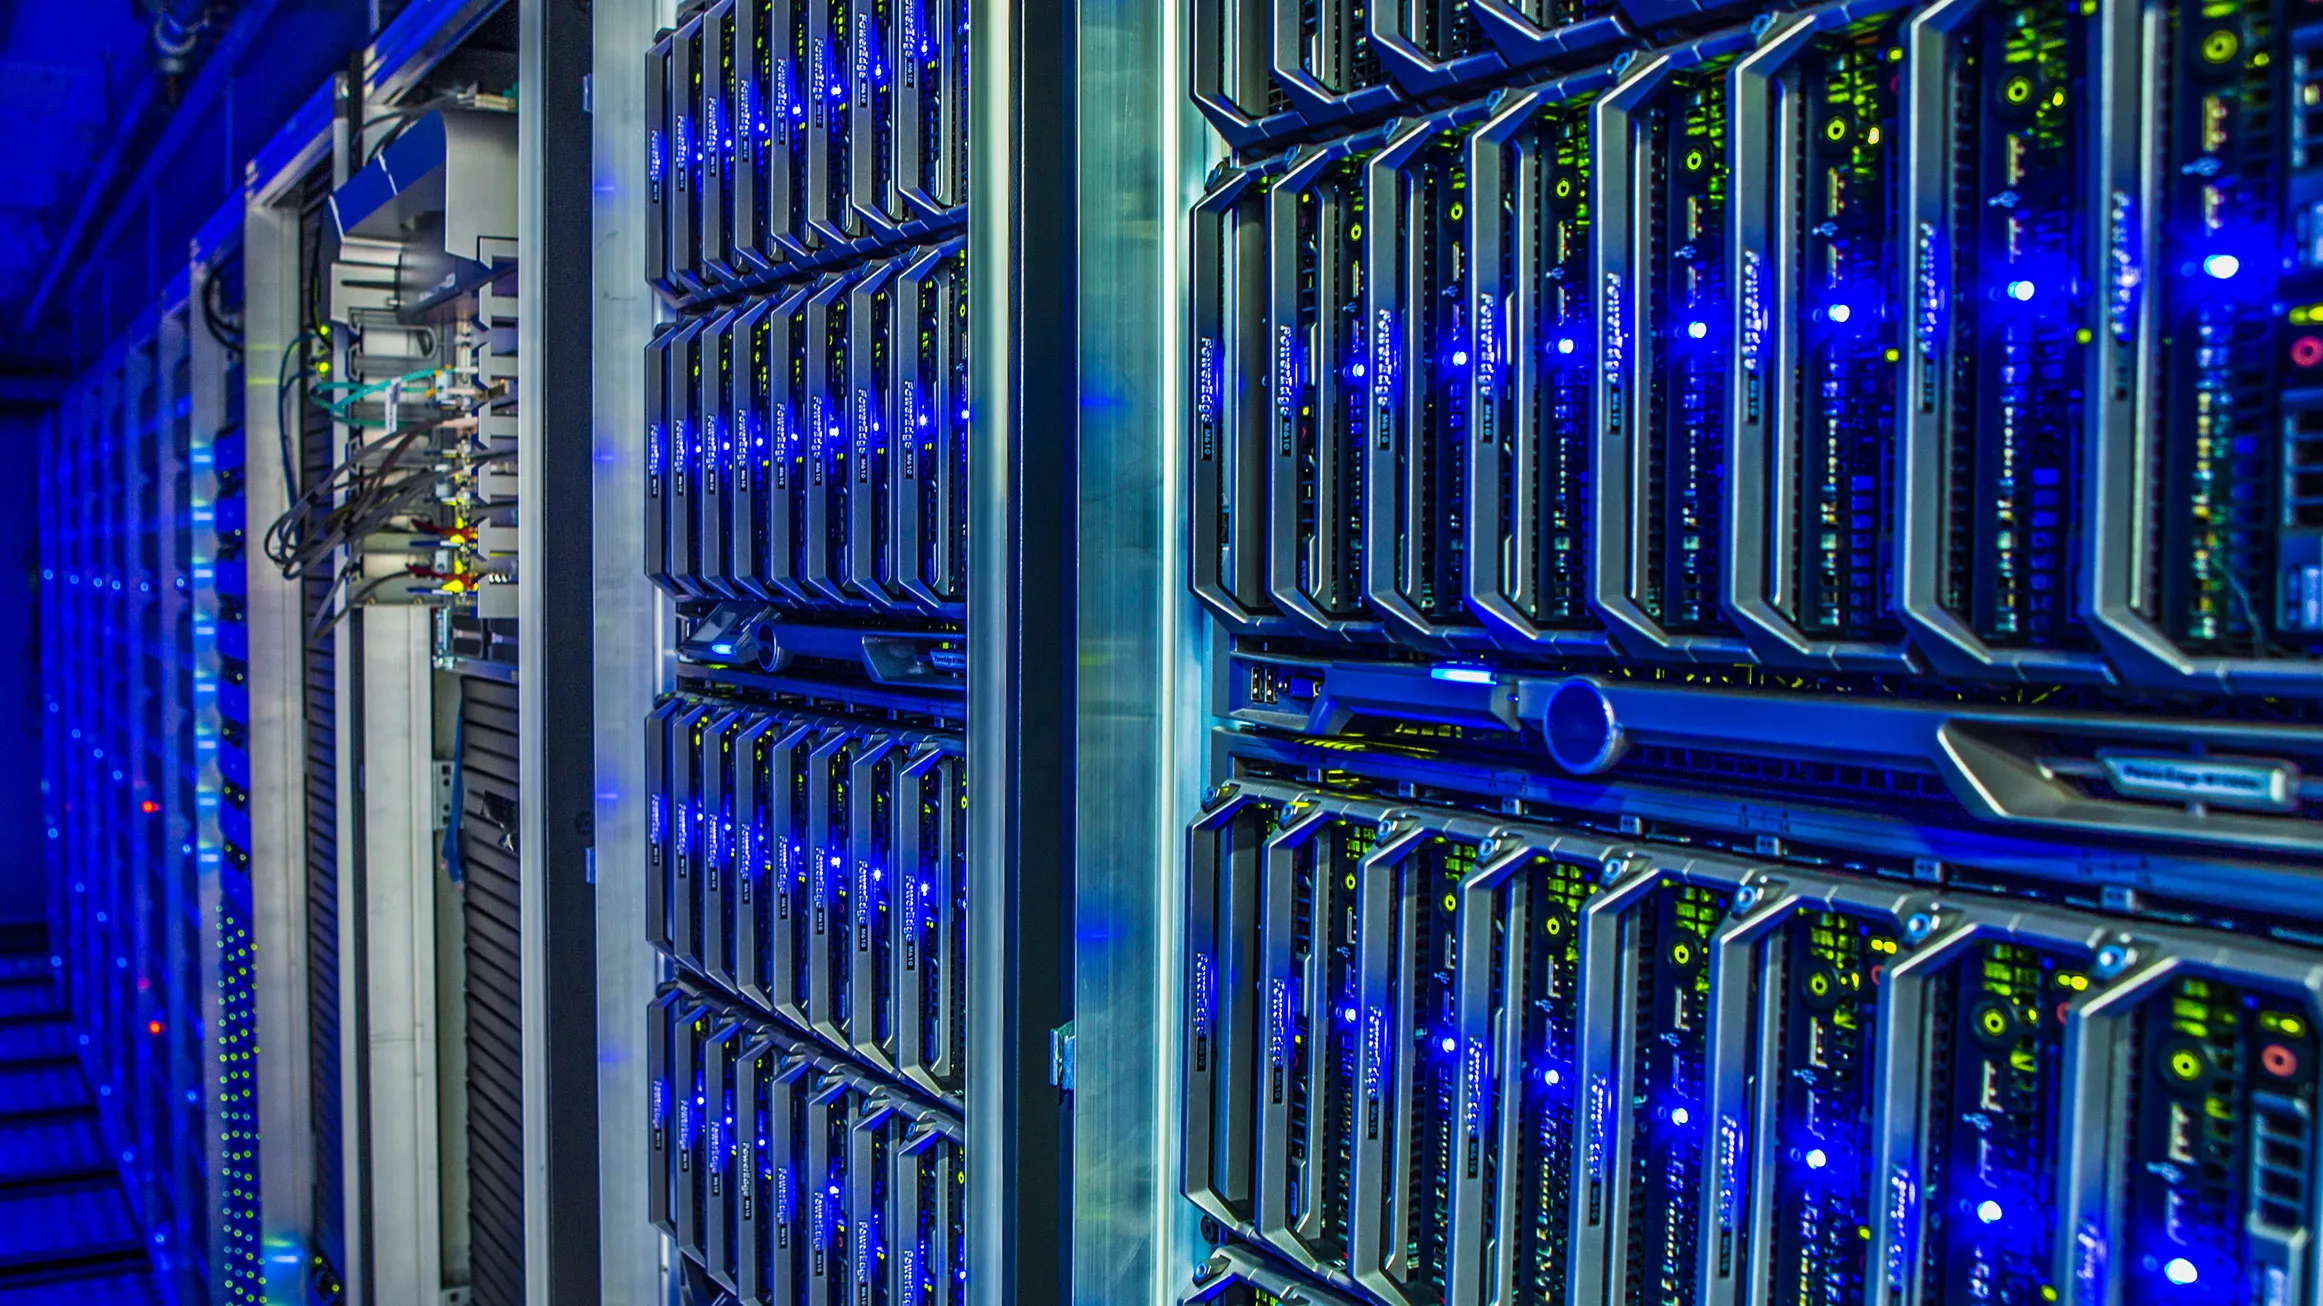
亞馬遜雲端服務(AWS)第一季營收年增 28% 至 375.9 億美元,優於分析師預估的 366.4 億美元,並寫下十五季以來最強勁的單季擴張。此加速至關重要,因為 AWS 已是業界最大的單一雲端營收來源;在更大的絕對規模下加速成長,若非來自龐大的新增需求,便是自競爭對手手中奪取顯著市占,而第一季資料兩者兼備。執行長 Andy Jassy 將此再加速歸因於三股同步動能:長期排隊的企業工作負載終於完成自地端資料中心的遷移、既有雲端客戶大幅擴充人工智慧推論產能,以及一批以人工智慧為核心的新創企業基於客製化晶片經濟效益,選擇 AWS 作為主要平台。
AWS 內部的 AI 訊號是生成式 AI 成為商業產品以來最清晰的一次。客戶在 Bedrock 服務——該服務讓開發者可透過單一 API 存取 Anthropic、Meta、亞馬遜及第三方的基本模型——的支出從第四季到第一季躍增 170%,單季消耗的代幣數量超過 Bedrock 自 2023 年至 2025 年底整個營運歷史的總和。AWS 的 AI 營收(定義為歸屬於 Bedrock、SageMaker AI 推論及客製化 Trainium 訓練叢集的營收)年化執行率已突破 150 億美元。TechCrunch 的脈絡在此頗具參考價值:Bedrock 推出三年後的同類指標僅為 5,800 萬美元。成長曲線並非線性。
亞馬遜雲端積壓訂單在第一季躍升至 3,640 億美元,代表公司已簽約但尚未認列的未來營收。積壓訂單是營收成長模型最重視的領先指標:3,640 億美元的數字意味著即使新增訂單從目前水準顯著放緩,28% 的成長率仍有結構性支撐。亞馬遜整體營收成長 17% 至 1,815 億美元,每股盈餘 2.78 美元,優於市場預期的 1.64 美元。廣告業務貢獻 172.4 億美元,年增 24%,但市場焦點在雲端事業的營運槓桿。
Azure 成長 40% 與 2,000 萬個 Copilot 席次考驗微軟利潤率容忍度
微軟公布會計年度第三季營收 828.9 億美元,優於市場共識的 813.9 億美元,Azure 以固定匯率計算年增 40%。Satya Nadella 證實公司人工智慧業務年化經常性營收突破 370 億美元,年增 123%。該數字涵蓋 Azure OpenAI Service、GitHub Copilot 及微軟 365 Copilot。最受分析師關注的商業里程碑是微軟 365 Copilot 付費席次達 2,000 萬個,高於上季公布的 1,200 萬個——此一軌跡顯示企業人工智慧採用已脫離試行階段,進入系統性部署。
財務長 Amy Hood 提出一項平衡營收優於預期的複雜因素:毛利率收窄至 67.6%,為 2022 年以來最低,因服務人工智慧工作負載的成本——GPU、電力及推論運算資源——成長速度快於微軟目前收取的價格。Hood 將壓縮形容為暫時性現象,係因產能部署領先於完全利用率,資料中心建設完成且更多機架陸續上線所致。花旗及 Jefferies 分析師將利潤率壓縮列為第二季及第三季首要觀察變數,認為若利用率未能如期回升,壓力將從暫時性轉為結構性。
微軟財測顯示會計年度第四季營收介於 867 億至 878 億美元,中值低於市場共識的 875.3 億美元,部分原因在於管理層表示 Azure 成長將在第四季放緩至 39%-40%,因新建產能完成除錯並達到可計費利用率。以微軟標準而言此財測偏保守,但公司一貫有低標財測而後超標的慣例。第三季資本支出及融資租賃達 319 億美元,年增 49%,但低於市場共識的 349 億美元——顯示微軟在管理建置計畫上比表面資本支出財測所暗示的更為審慎。
合計 3,900 億美元資本支出承諾押注整個產業的未來
第一季財報季最具影響力的數字並非每季營收數據,而是前瞻性的資本支出承諾,這些承諾將決定人工智慧基礎設施的論述最終轉化為實質經濟生產力,抑或成為閒置資產。亞馬遜將 2026 年資本支出指引設為 2000 億美元,且僅第一季就在不動產與裝置上投入 442 億美元,此一每季支出速度使自由現金流驟降 95% 至 12 億美元。微軟將 2026 年資本支出指引設為 1900 億美元,較 2025 年成長 61%,並明確指出 DRAM 與先進封裝元件價格上漲將帶來 250 億美元的逆風。Alphabet 的資本支出軌跡雖未以同等精確度揭露,但與總計雲端基礎設施支出一致,Synergy Research 的 John Dinsdale 估計第一季所有供應商的此類支出已達 1290 億美元。
Jassy 在致股東信中以其長期視角回應投資報酬率的問題:資料中心的有效營運壽命超過 30 年,而其中的晶片與網路裝置則在五至六年內折舊。其含義在於,任何單一年度的現金流出在傳統 DCF 模型下看似驚人,但實際上創造了長壽命的競爭性基礎設施,競爭對手需要十年才能複製。部分 Jefferies 分析師提出的反論是,若企業人工智慧採用進度在這些設施達到目標利用率(可能為機架產能的 80% 或更高)之前停滯,整個產業的減記曝險將變得重大且具關聯性。
無論是樂觀或審慎的詮釋,都無法僅憑一季的數據來定論。第一季確立的事實是,三家超大規模雲端業者做出了相同的資本配置決策——持續擴建、接受短期自由現金流壓縮——且其企業客戶正以賦予此論述結構性可信度的速度預訂產能。亞馬遜 3640 億美元的訂單積壓,以及 Google 雲端營收超出市場共識 20 億美元,是反駁閒置資產疑慮的實證論據。
與 OpenAI、Anthropic 及 Meta 的客製化晶片協議鎖定多年需求
在 AWS 整體成長數據背後,存在一套交易架構,其對長期競爭格局的影響可能超越任何單一每季營收數字。亞馬遜揭露了三項來自具策略重要性交易對手的人工智慧基礎設施承諾:OpenAI 承諾自 2027 年起透過 AWS 消費約 2 百萬瓩的 Trainium 產能;Anthropic 取得目前及未來 Trainium 晶片最高 5 百萬瓩的供應;Meta 則簽署協議,部署數千萬個 AWS Graviton 核心用於大規模模型推論。這些並非以運算資源時數計量的標準雲端合約——它們是客製化晶片的依賴關係,在硬體層面創造了轉換成本。
Trainium 與 Graviton 是亞馬遜自有的加速器產品線,設計目的是在特定模型家族中,以低於輝達繪圖處理器架構的每代幣成本執行推論工作負載。一旦企業完成模型最佳化與剖析,使其能在 Trainium 上高效運作——此過程需耗費數週的工程作業與模型重新驗證——轉移至其他晶片架構便意味著必須重複整個最佳化循環。此摩擦並非無法克服,但確實顯著,且其作用於技術堆疊中比 API 層級轉換成本更底層的位置。OpenAI 同意自 2027 年起每年消耗 2 百萬瓩的 Trainium 運算量,這是一筆無需重新銷售的多年期訂單積壓。Google 已透過其張量處理單元執行類似策略,該單元現已支撐企業人工智慧推論營收中日益擴大的占比,而此營收正是推動雲端業務 63% 成長率的關鍵。微軟的鎖定機制作用於應用程式層——Azure OpenAI Service 與 Copilot 整合嵌入企業工作流程——但其轉換成本邏輯在結構上與前述模式相似。
2026 會計年度第一季所確認的事實是:雲端人工智慧霸權之爭的勝負,並非決定於大型語言模型 API 層——在此層級,OpenAI、Anthropic、Google DeepMind 與 Meta 的成本競爭力大致相當——而是決定於其下層的客製化加速器。那些及早設計並部署自有矽晶片、足以吸引全球最渴求運算資源的人工智慧公司做出數百萬瓩級承諾的企業,已建立起單純靠定價策略無法侵蝕的護城河。未來數季將檢驗:Google 加速成長的企業人工智慧營收能否在比較基期墊高後維持當前成長率;微軟能否在利潤率壓縮成為持續性論述之前恢復其毛利率;以及亞馬遜的自由現金流能否在資本支出週期觸頂後回升。三家公司皆押注於同一邏輯:現在就建置基礎設施,營收自然隨之而來。第一季數據顯示,營收確實正在跟進。
剩餘的未定變數並非需求是否存在,而是企業採用的步調能否跟上基礎設施建置的步調。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。