
輝達公布會計年度第二季營收達 962 億美元,年增率 106%,優於市場共識預估的 921.7 億美元,其中資料中心營收暴增 117% 至 890 億美元。非 GAAP 每股盈餘為 2.22 美元,優於市場預期的 2.10 美元,公司並預估第三季營收將達 1080 億美元,上下誤差 2%,遠高於分析師預期。股價大漲 8.7% 至 227.98 美元,推升公司市值至 5.5 兆美元,大盤同步走揚,那斯達克指數上漲 1.6% 至 26,541.35 點。財務長 Colette Kress 向投資人表示,預期會計年度 2028 年營收成長率將達 70%,此數字遠高於分析師原先預估的 44%。執行長黃仁勳宣稱「人工智慧已到達其轉折點」,且「運算資源即營收」,將本季表現定調為人工智慧建置論點的驗證。這些結果在關鍵時刻出爐:超大規模雲端業者正承諾多年期的繪圖處理器採購,供應鏈瓶頸正從矽晶圓轉向記憶體,而輝達自身的資產負債表也正承擔新的槓桿。本季表現平息了人工智慧需求能否維持其步調的辯論,答案明確為肯定,這對市場上每一家晶片製造商、雲端供應商及企業買家都具有深遠影響。
962 億美元從何而來
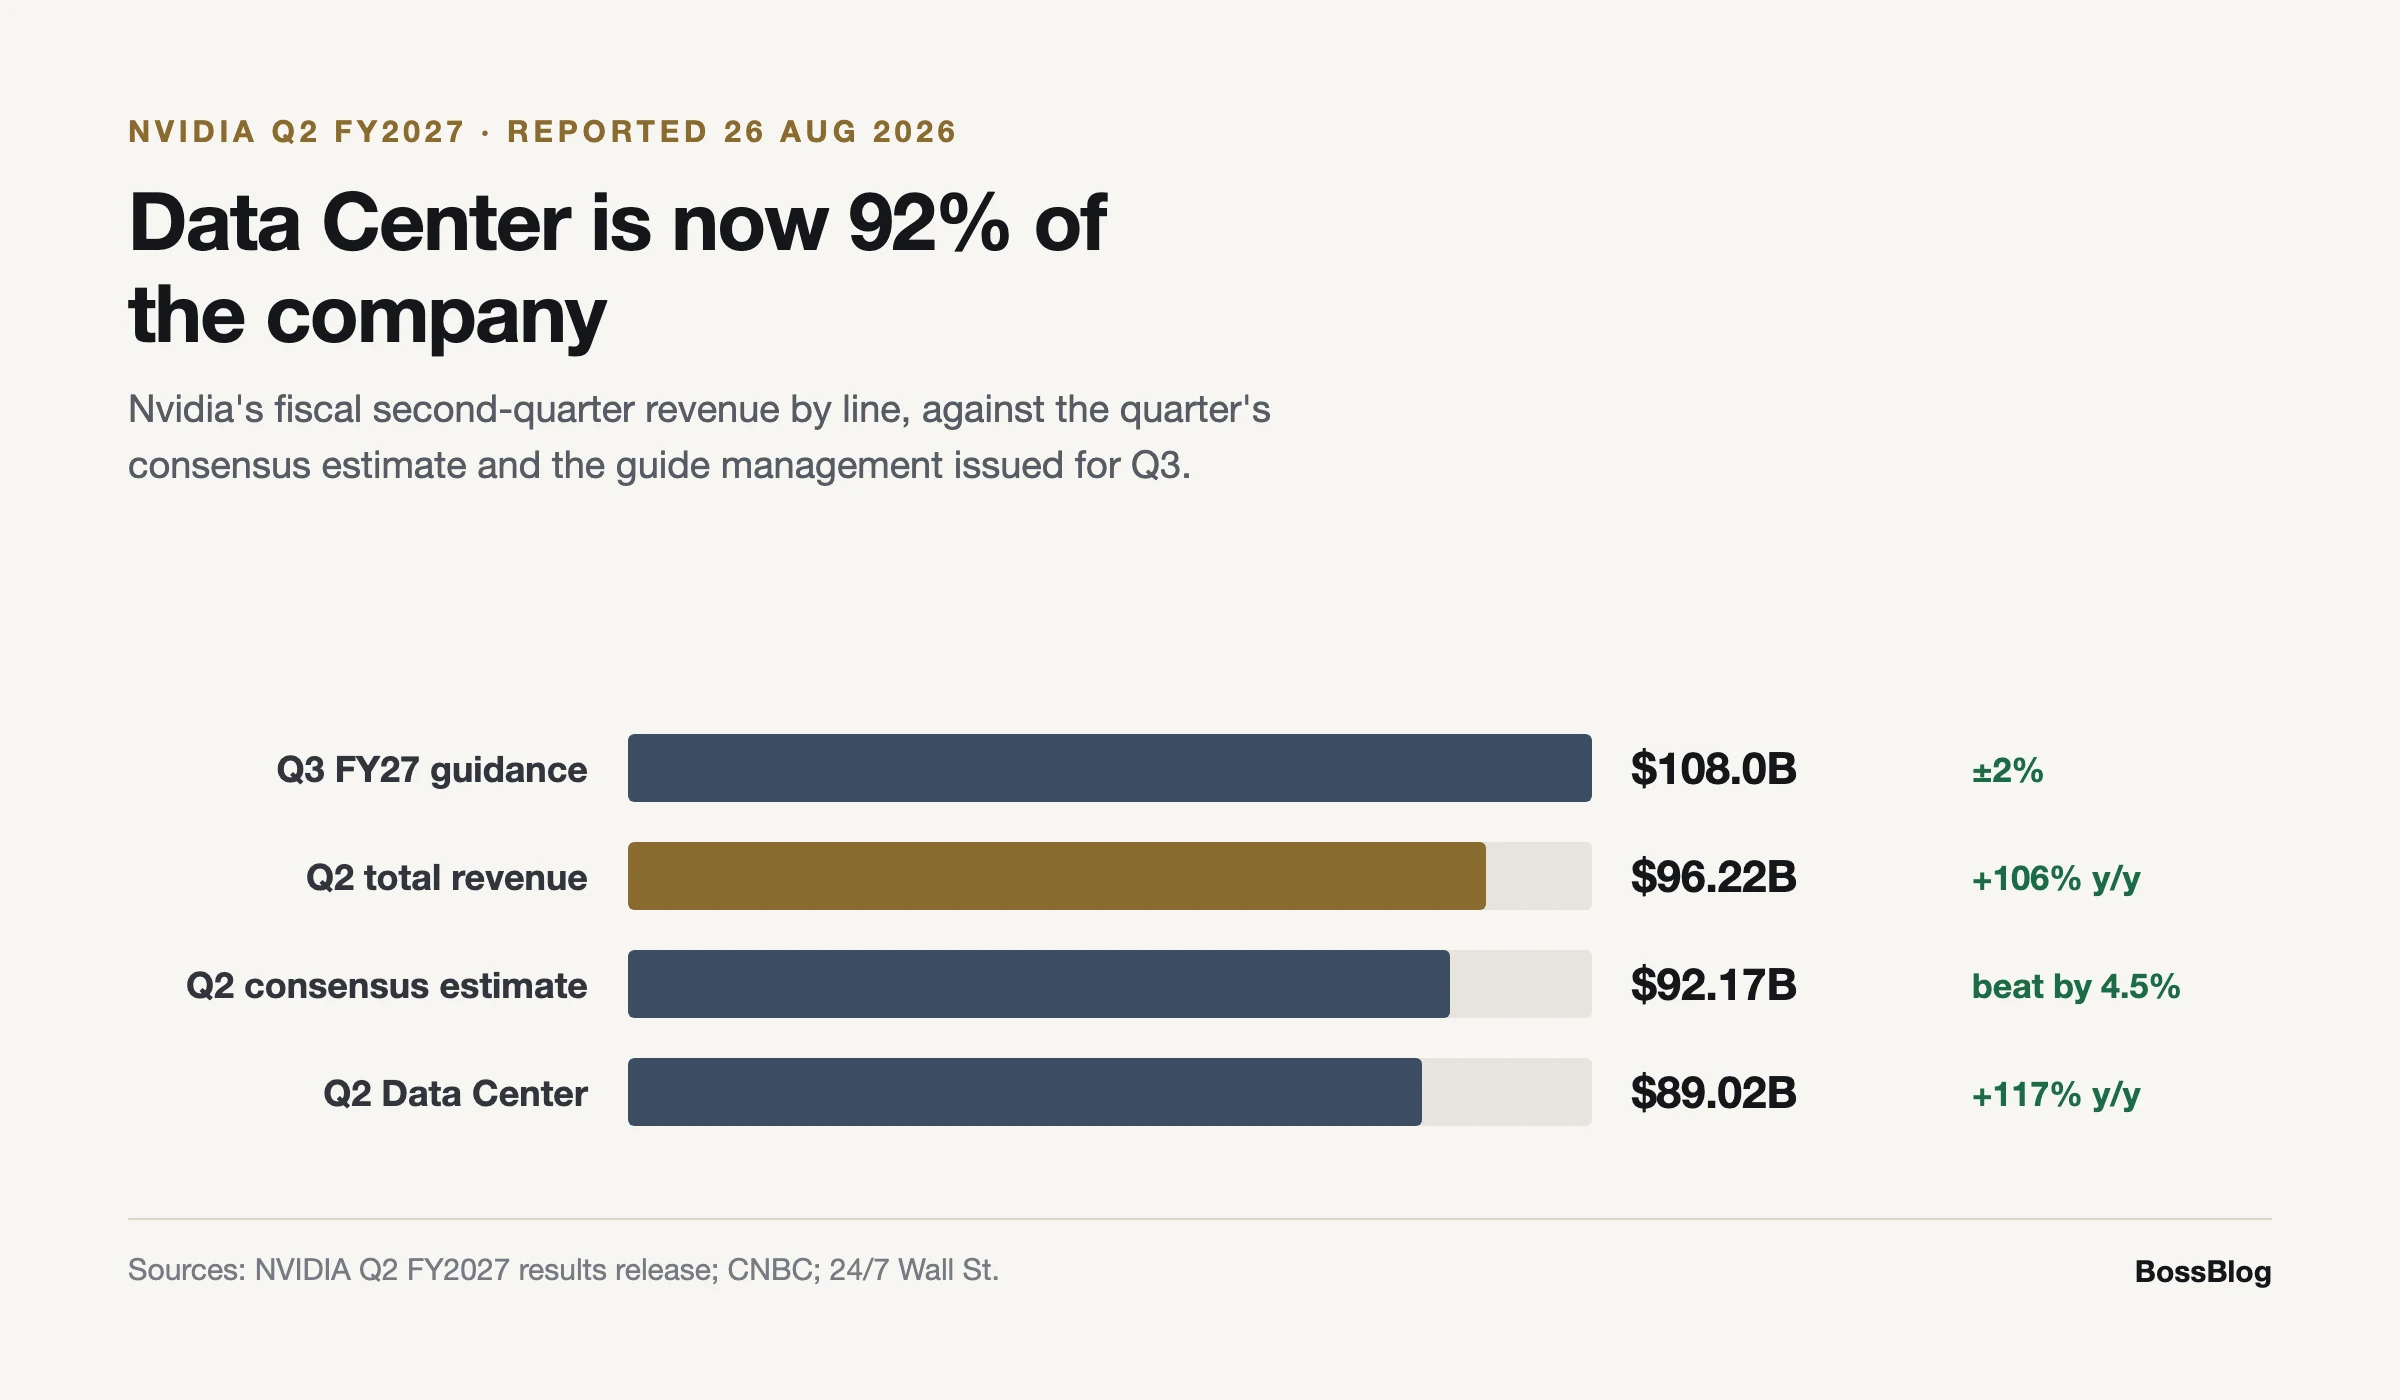
資料中心營收達 890.2 億美元,為本季主要動能,年增率 117%,季增率 18%,其中 Blackwell Ultra 架構帶動大部分加速成長。資料中心網路營收年增率達 138%,反映 Spectrum-6 及其他網路裝置對 GPU 叢集的搭售率。Hopper 出貨量占 Q2 資料中心營收不到 1%,確認轉向 Blackwell Ultra 的過渡已大致完成,客戶以全價購買最新晶片,而非折價購入前一代庫存。GAAP 與非 GAAP 毛利率均為 75.0%,此一水準凸顯輝達的定價能力,即便產量持續攀升。GAAP 營業利益達 637 億美元,GAAP 每股盈餘為 2.46 美元;CNBC 則報導淨利為 539.5 億美元,每股 2.22 美元,去年同期分別為 247.6 億美元及每股 1.87 美元。公司於 Q2 透過庫藏股及股利向股東返還約 260 億美元,庫藏股授權額度剩餘 990 億美元。每季現金股利為每股 0.25 美元。輝達對 Q3 的財測隱含營收再季增 18%,且公司展望未納入任何來自中國的資料中心運算資源營收,此一保守立場在出口限制放寬或公司找到合規途徑服務該市場時,留有上檔空間。
2790 億美元供給管線如何運作
輝達的供給承諾已膨脹至 2,790 億美元,而該數字的組成結構對於理解公司利潤率軌跡及其能否達成 2028 會計年度 70% 成長率預測至關重要。這些承諾主要用於記憶體,特別是 Vera Rubin 平台的 HBM 及相關元件,該平台目前正與 CoreWeave、Google 雲端、微軟 Azure、甲骨文雲端基礎設施及 Nebius 等合作夥伴全面量產。記憶體供應鏈是繪圖處理器產出的關鍵瓶頸,輝達實際上是在預付並鎖定配額,以確保能出貨客戶所需的量。此策略將風險轉移至輝達的資產負債表,換取供給確定性,這也解釋了公司債務結構的變化。截至 7 月 26 日,輝達流通在外優先票據達 335 億美元,高於前一季到期年限一至五年的 27.5 億美元債務,另加 250 億美元商業本票程式。公司在每季申報文件中將負債列為風險因素,這對一家每季淨利達 539.5 億美元的企業而言是值得注意的表態。取捨相當明確:輝達正運用資產負債表確保記憶體供給,這將決定其能否達成 2028 會計年度目標,而未來一至五年到期的 150 億美元債務,是換取該策略優勢的可控成本。
晶片製造商之間的競爭重組
輝達的財報在半導體產業引發震撼,博通隨後上漲 4.5%,英特爾上漲 4.4%,但這些走勢背後的動態遠比單純的漲潮故事更為細膩。博通的漲幅反映其作為超大規模雲端業者客製化 ASIC 設計商的地位,該業務受惠於整體人工智慧資本支出熱潮,即便在特定工作負載上與輝達競爭。英特爾的漲勢更多是市場情緒所致,以及人工智慧基礎設施支出可能帶動全體業者的可能性,儘管英特爾的資料中心繪圖處理器產品仍屬邊緣地位。超微是本季敘事中的明顯輸家:輝達單季資料中心營收達 890 億美元,遠超超微全年資料中心繪圖處理器營收總和,117% 的成長率顯示輝達並未因超微 MI 系列加速器而流失市占。更具趣味的競爭動態出現在系統層級,輝達的 Spectrum-6 網路產品正取代傳統乙太網路及 InfiniBand 供應商,而 Vera Rubin 平台全面量產所建立的護城河,是客製化晶片難以輕易跨越的。AWS 額外採購 200 萬顆繪圖處理器的交易,黃仁勳指出其中包含「數百萬顆 CPU」,顯示即便是自行設計晶片的超大規模雲端業者,也在深化對輝達平台的承諾。
該 CPU 細節在法說會上受到的關注度應高於實際情況。亞馬遜多年來投入開發 Graviton,旨在將通用運算資源從第三方晶片轉移,並以 Trainium 將訓練工作移出輝達。承諾採購數百萬顆 CPU 加上 200 萬顆 GPU,顯示其內部程式是作為輝達的互補而非替代,至少在 Vera Rubin 世代期間是如此。同樣的解讀也適用於谷歌,該公司出貨自家 TPU,卻仍出現在輝達 Vera Rubin 發表合作夥伴名單上,與 CoreWeave、微軟 Azure、甲骨文雲端基礎設施及 Nebius 並列。客製化加速器雖持續成長,但僅在邊際上吸收工作負載,而前沿訓練與推論層級則進一步集中於輝達的技術堆疊。財測假設中國資料中心運算資源營收為零,這意味著輝達在放棄其曾服務的最大單一可觸及市場之際,仍預測 2028 會計年度成長 70%。
對超大規模雲端業者及記憶體供應鏈的連鎖效應
2,790 億美元的供給承諾(主要用於記憶體)顯示,HBM 與 DRAM 供應鏈未來數季將以最大產能運作,定價能力轉向 SK 海力士、三星及美光等記憶體製造商。對超大規模雲端業者而言,AWS 採購 200 萬顆 GPU 的協議,以及與 CoreWeave、谷歌雲端、微軟 Azure、甲骨文雲端基礎設施及 Nebius 合作的 Vera Rubin 量產計畫,意味著雲端產能將大幅擴張,但代價不菲。這些企業正做出多年期承諾,即便定位於搶攻人工智慧工作負載,仍將壓縮自身利潤率。企業軟體層面同樣出現反應:Salesforce 在優於預期的獲利與營收表現後股價飆漲 22.6%,每股盈餘為 5.9 美元,遠高於市場預期的 3.27 美元,顯示人工智慧驅動的生產力提升已開始反映在軟體公司財務數據上。整體市場反應強烈,標普 500 指數上漲 0.7% 至 7,730.99 點,科技股權重較高的 XLK 指數股票型基金上漲 3.2%,而 VIX 指數下跌 4.6% 至 14.51,顯示投資人將輝達的財報視為人工智慧行情仍有續漲空間的訊號。關鍵的第二層效應在於電力基礎設施:每部署 100 萬顆 GPU 就需要數十億瓦的新資料中心產能,此需求正帶動從電網升級到現場發電等各領域的投資。
70% 成長預測所傳達的人工智慧週期訊號
克雷斯對 2028 會計年度營收成長 70% 的財測,是這份財報中最關鍵的數字,代表人工智慧週期存續期間與強度的根本性重估。分析師原先預估成長 44%,而輝達告訴市場,實際需求軌跡較市場共識高出近 60%。財測與市場共識之間 26 個百分點的差距,就是整個論點濃縮成的一個數字:賣方一直以成長放緩的建置規模建模,而賣鏟子的公司卻說情況正好相反。對整體市場的訊號是,人工智慧基礎設施支出並非一次性建置,而是持續多年的投資週期,且前沿模型與企業人工智慧應用對運算資源的需求仍在擴張。黃仁勳所稱「人工智慧已達臨界點」及「其代幣具有生產力且能獲利」,是直接回應那些主張人工智慧變現落後於投資的懷疑論者。70% 的成長預測也對競爭格局具有意涵:它告訴超微、英特爾及客製化晶片供應商,他們競爭的市場成長速度足以容納多個贏家,即使輝達維持其主導市占率。這項財測假設中國運算資源營收為零,意味若該市場重新開放,實際成長將更高,且其中已納入輝達已鎖定的記憶體供給承諾。
未來十二個月將考驗輝達能否以 2,790 億美元供給承諾所隱含的規模,執行 Vera Rubin 的放量進程,以及記憶體供應鏈能否交付支援第 3 季及之後每季 1,080 億美元營收所需的 HBM 產量。2028 會計年度 70% 的成長預測設下高標準,而公司能否達標將取決於諸多大致在其掌控之外的因素:記憶體良率、電力供應,以及超大規模雲端業者資料中心的建設進度。發債累積至 335 億美元優先票據,是一場精算過的賭注,即其所購得的供給確定性,將轉化為遠超過資金成本的營收成長。投資人也將關注聯準會的政策立場——主席凱文·沃許在傑克森霍爾發表演說——是否出現變化,進而影響龐大人工智慧基礎設施建置的融資成本。來自超微、英特爾及客製化晶片業者的競爭回應將加劇,但輝達在網路、軟體及全端整合的領先優勢,使其護城河正在擴大而非縮窄。人工智慧交易已從投機轉向基本面,輝達的數字如今錨定整個市場對未來數季的預期。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。