
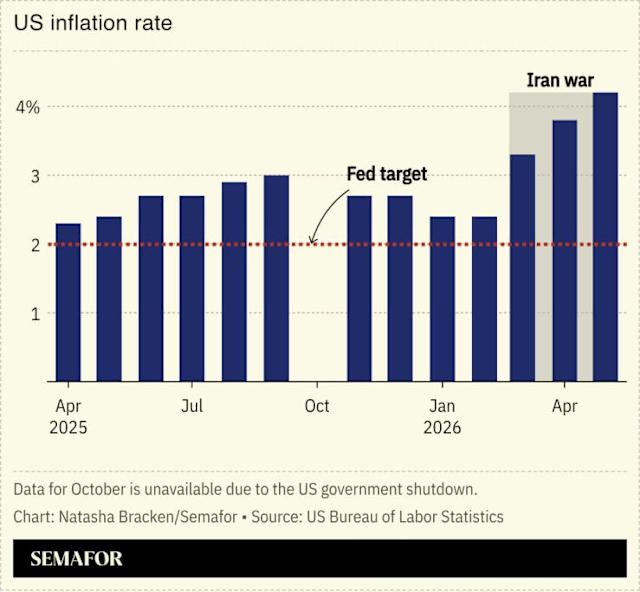
凱文.沃許(Kevin Warsh)於 2026 年 6 月 17 日首度以聯準會主席身分主持聯邦公開市場委員會會議,而劇本已經翻轉。由總統唐納.川普任命的沃許,在提名確認期間主張降息,將自己定位為願意在通膨仍高的情況下放寬政策的鴿派。但資料並不配合。以聯準會偏好的指標衡量,4 月通膨率為 3.8%——幾乎是央行 2% 目標的兩倍。達拉斯聯準銀行總裁蘿莉.羅根(Lorie Logan)已公開警告,聯準會今年將需要升息以因應持續的物價壓力。根據 CME 集團的 FedWatch 工具追蹤,市場幾乎不認為本次會議有降息的可能。艾克爾斯大樓(Eccles Building)內的討論已從寬鬆轉向緊縮,沃許現在必須決定是要跟隨資料,還是跟隨川普要求大幅降息的政治壓力。這場首次會議將顯示沃許是以獨立央行官員的身分治理,還是向白宮屈服,而答案將透過借貸成本、資產價格與美元產生連鎖效應。
通膨 3.8% 推翻沃許的降息論述
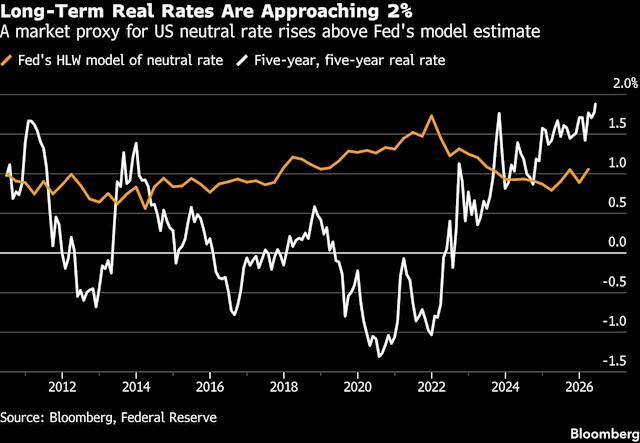
沃許上任時表明對降息持開放態度,此一立場與川普要求更便宜資金的公開訴求一致。但通膨資料已抹去這個選擇。聯準會偏好指標的 4 月讀數 3.8%,遠非僅是略高於目標的誤差。這代表央行模型未能消除的結構性持續現象。排除住房後的核心服務業通膨,仍僵固於歷史上需要緊縮政策才能打破的水準。沃許先前淡化緊縮急迫性的言論,如今看來與聯邦公開市場委員會的內部預測脫節。本次會議更新的中位數點陣圖,預期將顯示 2026 年的降息次數少於沃許早期公開評論所暗示的水準。聯準會目前 3.50% 至 3.75% 的利率區間,已高於許多地區聯準銀行總裁對中性利率的估計。若沃許如市場預期維持利率不變,他實際上將認可自己過去曾批評的鷹派立場。會後聲明的措辭將是關鍵訊號。分析師預期沃許將把自己歸入「觀望」陣營,但未來任何降息的舉證責任,如今繫於資料尚未顯示的通膨持續下滑。聯邦公開市場委員會的內部模型預測,通膨在第三季前將維持在 3% 以上,這使得短期內沒有寬鬆的空間。
利率決策如何傳導至消費者借貸與儲蓄
聯準會將利率維持在 3.50%–3.75%,直接影響家庭與企業的借貸成本。房貸利率與 10 年期美國公債殖利率的連動程度高於聯邦資金利率,在市場預期聯準會將長時間按兵不動的情況下,房貸利率已率先上揚。與最優惠利率掛鉤的信用卡年利率將維持在高檔,對背負循環餘額的消費者形成壓力。新車貸款利率目前平均超過 7%,在聯準會釋出明確轉向訊號之前不會放鬆。在儲蓄端,貨幣市場基金與高收益儲蓄帳戶將持續提供超過 4% 的殖利率,吸引資金從股票撤出、轉入無風險工具。財富效應是一體兩面:退休族受惠於固定收益資產的高殖利率,但年輕借款人則面對房價與利率雙高、仍難以負擔的房市。安聯貿易資深經濟學家 Dan North 指出,先前升息的遞延效應仍在經濟中發酵,意味著這波緊縮循環的完整衝擊尚未見頂。若沃許領導的聯準會維持利率不變至夏季,對消費支出的累積拖累將加劇,尤其在房市與耐久財等利率敏感部門。風險在於聯準會僅按兵不動便可能過度緊縮,因為若通膨下降速度快於名目利率,實質利率將隨之走升。消費者信貸成長已放緩至年增 2.5%,為 2020 年以來最弱,顯示家庭部門正縮減支出。
競爭格局重組:全球央行與聯準會的分歧
在聯準會暫停升息之際,其他主要央行正朝不同方向行動,形成破碎化的全球利率格局,重塑貨幣與資本流動。印度央行在最近一次會議中將利率維持在 5.25% 不變,但下修經濟成長預測並上調通膨預期,顯示其審慎立場與聯準會面臨的兩難如出一轍。瑞典央行將利率維持在 1.75%,並認為今年稍後升息的可能性升高,此鷹派傾向提振瑞典克朗。歐洲央行首席經濟學家菲利普·萊恩表示,若通膨疑慮持續,歐洲央行將再次調升關鍵利率,此言論使歐元維持買盤,相對於缺乏降息聯準會殖利率支撐的美元。此分歧對企業獲利至關重要:在歐洲與印度有曝險的美國跨國企業,若美元相對歐元及印度盧比走弱,將面臨匯率逆風。反之,已降息的新興市場(如巴西與智利),若聯準會按兵不動而他們持續寬鬆,將面臨資本外流。聯準會暫停升息,加上其他央行釋出鷹派訊號,壓縮了支撐美元的利率利差。聯準會前副主席羅傑·弗格森曾指出,聯準會的信譽取決於其脫離政治壓力的意願,但與全球同儕脫鉤對金融穩定也有其自身風險。自沃什獲提名以來,美元指數已下跌 2%,反映利率預期的轉變。
對企業資本支出與房市的連鎖效應
聯準會的利率立場透過遞延效應層層傳導至企業資本支出計畫與房市,而投資人低估了此一遞延效應。在低利率時代大舉舉債的企業,如今面臨以更高票息進行再融資的牆。自沃什獲提名以來,彭博美國公司債指數殖利率已上升 40 個基點,推升投資級發行人的債務成本。高收益債利差擴大,反映市場擔憂長期按兵不動將使部分高槓桿企業陷入困境。能源、工業與不動產等資本密集型產業,正延後需要較低資金成本才能成立的專案。房市是最明顯的受災戶。成屋銷售已降至 2008 年金融危機以來未見的水準,7% 的房貸利率加上創紀錄的房價,使買賣雙方同時被鎖在市場之外。建商縮減開工量,將減少房屋供給並使房價維持高檔。聯準會按兵不動,透過維持長天期利率高檔,直接壓抑房市對國內生產毛額的貢獻。若沃什領導的聯準會最終升息,對房市的衝擊將更為嚴重。聯準會政策向實體經濟的傳導機制,可透過房貸申請案件窺見,其年增率已下滑 15%,商業不動產方面,主要城市辦公室空置率超過 20%。全國住宅建商協會指數已降至 38,為疫情以來最低讀數,顯示建商信心悲觀。
沃什首次會議對聯準會政策路徑的訊號意義
本次會議的重點與其說是利率決策本身,不如說是沃什就其獨立性以及對通膨體制的解讀所釋出的訊號。透過維持利率不變,沃什與聯邦公開市場委員會的市場共識一致,但背離了他獲任命前的自身論述。聲明措辭將被仔細解讀,以觀察風險平衡是否出現任何轉變。若聯準會刪除對「暫時性」通膨因素的提及,或加入「高度警戒」等措辭,市場將解讀為 7 月或 9 月會議升息的前奏。點陣圖將顯示,中位數參與者是否仍預期 2026 年降息兩次,抑或已下修至一次或零次。沃什的記者會將是他溝通能力的首次重大考驗。他必須解釋為何資料迫使聯準會重新評估,同時又不能顯得像是在屈服於川普的政治壓力。風險在於,市場認為聯準會落後於曲線,在原本可以降息時未降息,如今被迫考慮將進一步收緊金融條件的升息。芝加哥商業交易所的 FedWatch 工具已反映 12 月升息 25% 的機率,三個月前此機率為零。沃什的歷史定位始於本次會議,他所設定的路徑將決定聯準會是達成軟著陸,還是因無所作為而引發衰退。
沃什執掌聯準會的前路狹窄,且布滿政治與經濟地雷。若通膨持續維持在 3.8% 或更高,升息的理由將轉強,迫使沃什完全逆轉先前鴿派立場。這將使他與公開要求降息的川普直接對立。此外,在企業獲利放緩、消費者儲蓄耗盡之際,升息也將收緊金融環境。若通膨在 2026 年下半年趨緩,沃什可宣稱其觀望策略獲得驗證,並可能在 2027 年降息。但停滯性通膨——通膨持續伴隨成長放緩——的風險確實存在。聯準會自身模型顯示,中性利率可能已上揚,意味當前 3.50%–3.75% 的區間並不如表面看來那般具限制性。沃什必須在缺乏長期主席紀錄可資借鏡的情況下 navigating 此一局面。債券市場已反映對聯準會更為審慎的預期,2 年期美國公債殖利率持穩於 4% 以上,顯示市場預期當前利率區間至少維持至第三季。追蹤 CME FedWatch 工具的機構投資人已將今年底前每次會議的降息機率預估下修,此一重新定價確認市場認為沃什將優先顧及信譽而非寬鬆。他首次會議的評價重點不在利率決策,而在於他是否展現改變立場的智識彈性,以及抗拒白宮壓力的政治勇氣。市場將緊盯他的每一句話,美元、標普 500 指數與債券市場將對其釋出的訊號即時反應。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。