
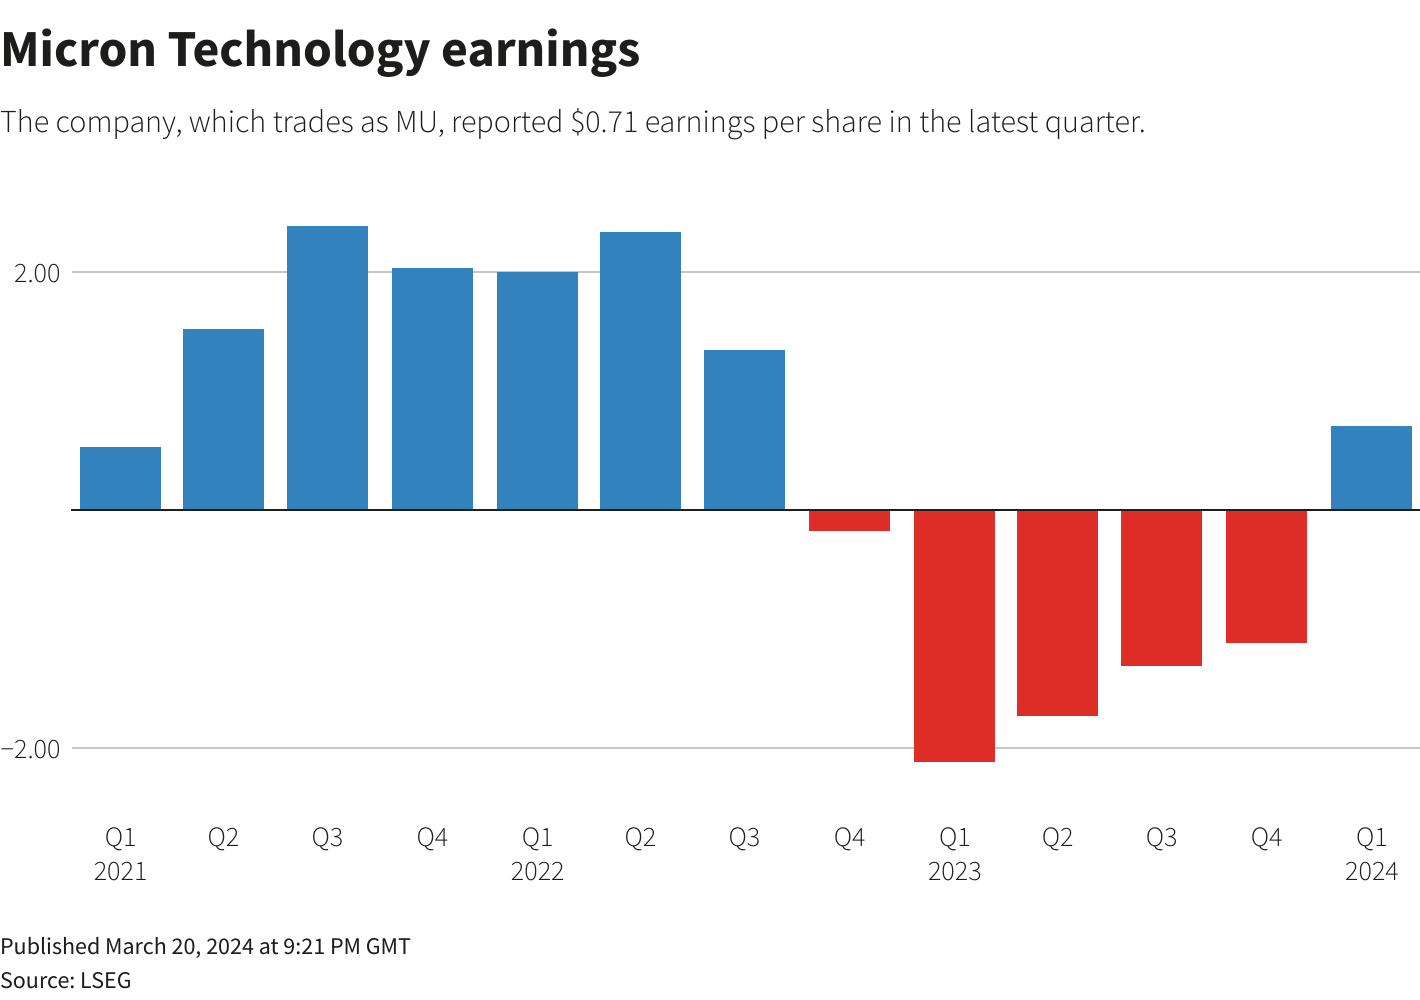
TD Cowen 將美光科技(Micron Technology)目標價自 660 美元調升至 1,500 美元,漲幅達 127%,隱含較目前水準有 53% 的上檔空間。分析師 Krish Sankar 表示,這家記憶體製造商的需求屬於結構性,且由人工智慧驅動,而非歷史上定義該產業的週期性大宗商品波動。美光股價今年以來已飆漲 224%,成為半導體類股中表現最佳的股票之一。Sankar 的觀點並非特例:追蹤該股的 47 位分析師中,有 44 位給予買進或強力買進評等,反映市場共識認為人工智慧的建置正從根本上重塑記憶體市場。此次調升評等正值整個運算資源堆疊(從 GPU 到網路再到記憶體)正為人工智慧工作負載重新架構之際,而美光正處於此一轉型的核心。此事之所以重要,在於若此結構性需求論點正確,意味記憶體公司不再受制於數十年來懲罰投資人的景氣榮枯循環,市場正將營收與利潤率的永久性跳升納入定價。
1,500 美元目標價背後的現金流折現模型
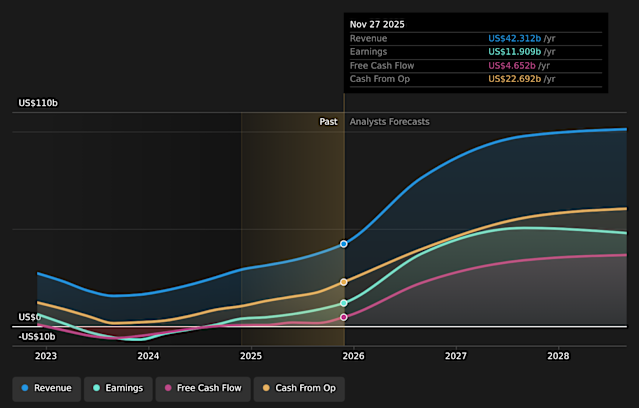
TD Cowen 的 1,500 美元目標價是基於現金流折現模型,該模型假設美光將在未來三至五年內,在人工智慧相關記憶體支出中取得不成比例的高佔有率。先前的 660 美元目標價反映較為保守的觀點,認為人工智慧熱潮僅是暫時性的需求高峰,類似 2021 年加密貨幣驅動的飆漲。Sankar 如今認為此轉變具結構性,因為人工智慧模型訓練與推論所需的每台伺服器高頻寬記憶體(HBM)與 DRAM 呈指數級增長,而美光僅是三家能生產輝達下一代 GPU 所需先進 HBM3E 堆疊的供應商之一。此次調升評等亦納入 DDR5 記憶體(已成為人工智慧伺服器標準)更高的平均售價,以及因公司獲利更具可預測性而調降的貼現率。美光的資本支出計畫過去在景氣低迷時常令投資人卻步,如今則被視為對產能的必要投資,可望產生高於資金成本的報酬。1,500 美元目標價隱含約 18 倍的前瞻本益比,高於歷史平均的 12 倍,但仍低於輝達所享有的 25 倍,顯示 TD Cowen 認為隨著市場將記憶體重新定價為成長型產業,本益比仍有進一步擴張空間。該模型採用 9.5% 的加權平均資金成本,低於先前預估的 11%,反映美光營收日益以合約為基礎、較不依賴現貨市場,因此感知風險降低。
人工智慧需求如何流經美光的損益表
結構性需求論述體現在三個具體營收來源:銷售給微軟、輝達等超大規模雲端業者的 HBM,企業級伺服器用的 DDR5 模組,以及人工智慧資料儲存用的 NAND 快閃記憶體。光是 HBM 一項,預估到 2027 會計年度將占美光營收逾 30%,高於 2024 會計年度的不到 10%,因為每顆輝達 H200 或 B200 繪圖處理器需要六至八組 HBM3E 堆疊。HBM 毛利率約 50%,相較公司平均 35%,意味產品組合轉變直接擴大獲利能力。高盛估計,營收每有 10 個百分點轉向 HBM,整體毛利率約增加 200 個基點。成本面來看,美光投資極紫外光微影技術生產 DRAM,使每世代位元成本降低 20%,讓公司在擴充產能的同時仍能維持利潤率。營運槓桿顯著:晶圓廠固定成本分攤至更大的營收基礎,公司並預測 2027 會計年度營業利潤率高於 40%,高於 2025 會計年度的 28%。自由現金流預期在 2026 會計年度下半年轉正,屆時資本支出觸頂,賦予美光透過庫藏股將資本回饋股東的彈性,管理層已表示一旦淨負債達到目標水準將恢復買回。
記憶體與編排領域的競爭重組
美光的崛起是記憶體階層更廣泛重整的一部分,其中能否為人工智慧叢集供應高頻寬記憶體已成為競爭護城河。三星與 SK 海力士仍是另外兩家 HBM 供應商,但美光率先通過輝達的 HBM3E 認證而取得市占,該過程耗時 18 個月的聯合工程。與此同時,繪圖處理器編排軟體正發生平行轉變,Frost & Sullivan 近期白皮書將 Phancy Group 的 Rise vGPU 列為異質繪圖處理器管理的 Tier 1 領先平台。這項認可反映市場從單晶片效能轉向叢集規模協調的趨勢,根據 Frost & Sullivan,中國人工智慧產業的繪圖處理器使用率低於 30%。Phancy ModelHub(該公司的模型管理工具)在白皮書評比中獲得整體最高分,顯示企業日益重視能跨供應商彙整零散繪圖處理器資源的軟體。這對輝達以 CUDA 為核心的生態系構成直接挑戰,因為 Rise vGPU 能讓工作負載同時在輝達、超微與英特爾繪圖處理器上執行。對美光而言,其意涵是記憶體需求不再僅繫於輝達架構;任何執行人工智慧工作負載的繪圖處理器都需要 HBM 與 DDR5,而提升使用率的軟體會帶動每台伺服器的記憶體消耗量增加。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
結構性記憶體需求在整個供應鏈中產生二階效應。微軟等超大規模雲端業者正將記憶體採購預算年增率提高 40%,因為每台人工智慧伺服器現在需要價值 15,000 至 20,000 美元的 HBM 與 DRAM,而傳統運算伺服器僅需 3,000 美元。這正在記憶體晶圓廠之間掀起一場產能競賽:美光正以 150 億美元預算在愛達荷州波伊西興建新的 DRAM 晶圓廠,三星則將部分平澤晶圓廠從 NAND 轉換為 DRAM。資本支出強度正迫使較小的記憶體製造商整併或退出市場,因為先進 DRAM 晶圓廠的最低有效規模已升至 100 億美元。在企業端,企業正延後伺服器汰換週期,將預算轉向具人工智慧能力的系統,這創造了一個分歧的市場:傳統記憶體需求疲弱,但人工智慧記憶體需求卻無法滿足。中國的繪圖處理器利用率瓶頸(利用率低於 30%)凸顯了 Rise vGPU 等軟體旨在解決的效率問題;若利用率升至 50%,每次推論的記憶體需求可能倍增,因為更多模型可同時提供服務。對監管機構而言,HBM 供給集中在三家韓國與美國公司手中,引發反托拉斯疑慮,尤其各國政府已將先進記憶體列為戰略性技術。美國《晶片法案》已撥出 60 億美元直接補貼用於國內 DRAM 生產,具體目標是降低對亞洲晶圓廠的依賴,而美光的波伊西擴廠計畫是該資金的主要受惠者,使該公司擁有競爭對手在缺乏同等政府支持下無法複製的成本優勢。
調升評等對市場軌跡的訊號意義
TD Cowen 的調升評等,是押注人工智慧記憶體週期不會重蹈歷史覆轍——不會出現急劇高峰後緊接殘酷回檔的走勢。結構性論點建立在三大支柱上:人工智慧模型規模每 12 個月翻倍,每次推論所需記憶體隨之增加;邊緣人工智慧正從概念邁向部署,Tether 發布針對微軟 BitNet b1.58 大型語言模型的微調架構,可在消費級手持裝置上執行,即為明證;此外,從單一晶片轉向系統層級編排,意味記憶體不再是被動元件,而是效能的積極推手。Tether 架構首次在 iPhone 16 上微調 130 億引數模型,採用新穎的 Vulkan-based 繪圖處理器後端,推論速度較中央處理器快 8 倍,證明大型模型無需雲端連線即可在邊緣硬體上執行。這為智慧型手機、物聯網裝置及車用系統開啟新的記憶體潛在市場,而美光的低功耗 DRAM 與 NAND 正是主要儲存技術。此次調升評等顯示,市場正將記憶體公司重新定價為具經常性營收特性的成長股,類似軟體公司在軟體即服務熱潮期間的重新評價。若結構性論點成立,美光本益比將擴張至 25 倍或更高,使 1,500 美元目標價成為保守預估。
美光的下一項催化劑將是 9 月公布的會計年度第四季獲利,屆時管理階層預期將上調 HBM 出貨財測,並提供多年期營收展望,為進一步分析師調升評等提供依據。主要風險在於超大規模雲端業者資本支出成長將於 2027 年趨緩,因初期人工智慧建置逐漸成熟,但邊緣人工智慧機會將帶來第二波需求,支撐此一週期。Tether 推動 BitNet b1.58 進入消費裝置,是記憶體消耗將從資料中心擴展至市場上數十億支智慧型手機與筆電的領先指標。若此轉變發生,美光總潛在市場將增加兩倍,1,500 美元目標價將從天花板變成地板。邊緣推論的記憶體密集度與資料中心推論不同:消費裝置需要低功耗 DRAM 且具高單執行緒頻寬,此規格正是美光 LPDDR5X 領先市場之處。每代 iPhone 更新每台裝置 DRAM 用量約增加 30%,而裝置端人工智慧模型的轉變將加速此趨勢,因開發者將推論工作負載從昂貴的 API 呼叫轉向本地執行。結構性需求論點將在未來 12 個月接受考驗,但迄今證據支持 Sankar 的信念——此一週期與眾不同。
結構性需求論點也獲得整體產業趨勢的支撐,即每台伺服器的記憶體容量急劇上升。每一代新的人工智慧伺服器都需要更多的 HBM 堆疊和更高密度的 DRAM 模組,此一模式在過去三個繪圖處理器架構週期中均持續成立。隨著超大規模雲端業者每三至四年更新其資料中心,人工智慧伺服器的安裝基數將持續增長,進而鎖定每個機櫃更高的記憶體消耗。此一複合效應意味著,即使繪圖處理器出貨量成長放緩,每台伺服器的記憶體營收仍將持續攀升,為美光的營收提供多年的順風。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。