
Cerebras 週四掛牌,為美國多年來最大規模的科技業首次公開發行,透過出售 3,000 萬股籌得 55 億美元。這家人工智慧硬體公司的股票首日交易飆漲 68%,週五卻下跌 10%,波動劇烈的首秀凸顯市場對輝達繪圖處理器主導地位替代方案的渴求。Cerebras 宣稱其旗艦產品執行速度快於輝達最頂級的繪圖處理器,這項大膽主張正受到投資人檢驗,對照的是輝達根深蒂固的 CUDA 生態系及超大規模雲端業者關係的現實。此次首次公開發行的規模(自 Arm 於 2023 年以 52 億美元掛牌以來最大的科技業上市案)顯示,機構資本仍相信人工智慧基礎設施的建置還有成長空間,即便 Jim Cramer 等市場評論員指出,較低的利率正推動更廣泛的資金輪動進入成長股。但週五的回檔揭露更為懷疑的潛流:Cerebras 在毛利率基礎上獲利,但面臨生存層級的問題——其晶圓級晶片能否在軟體鎖定效應與開發者關注度與原始硬體規格同等重要的產業中,從輝達的繪圖處理器手中奪取有意義的市占率。此次首次公開發行是人工智慧題材是否已超越單一押注輝達股票的關鍵考驗。
55 億美元籌資及其機構支持者
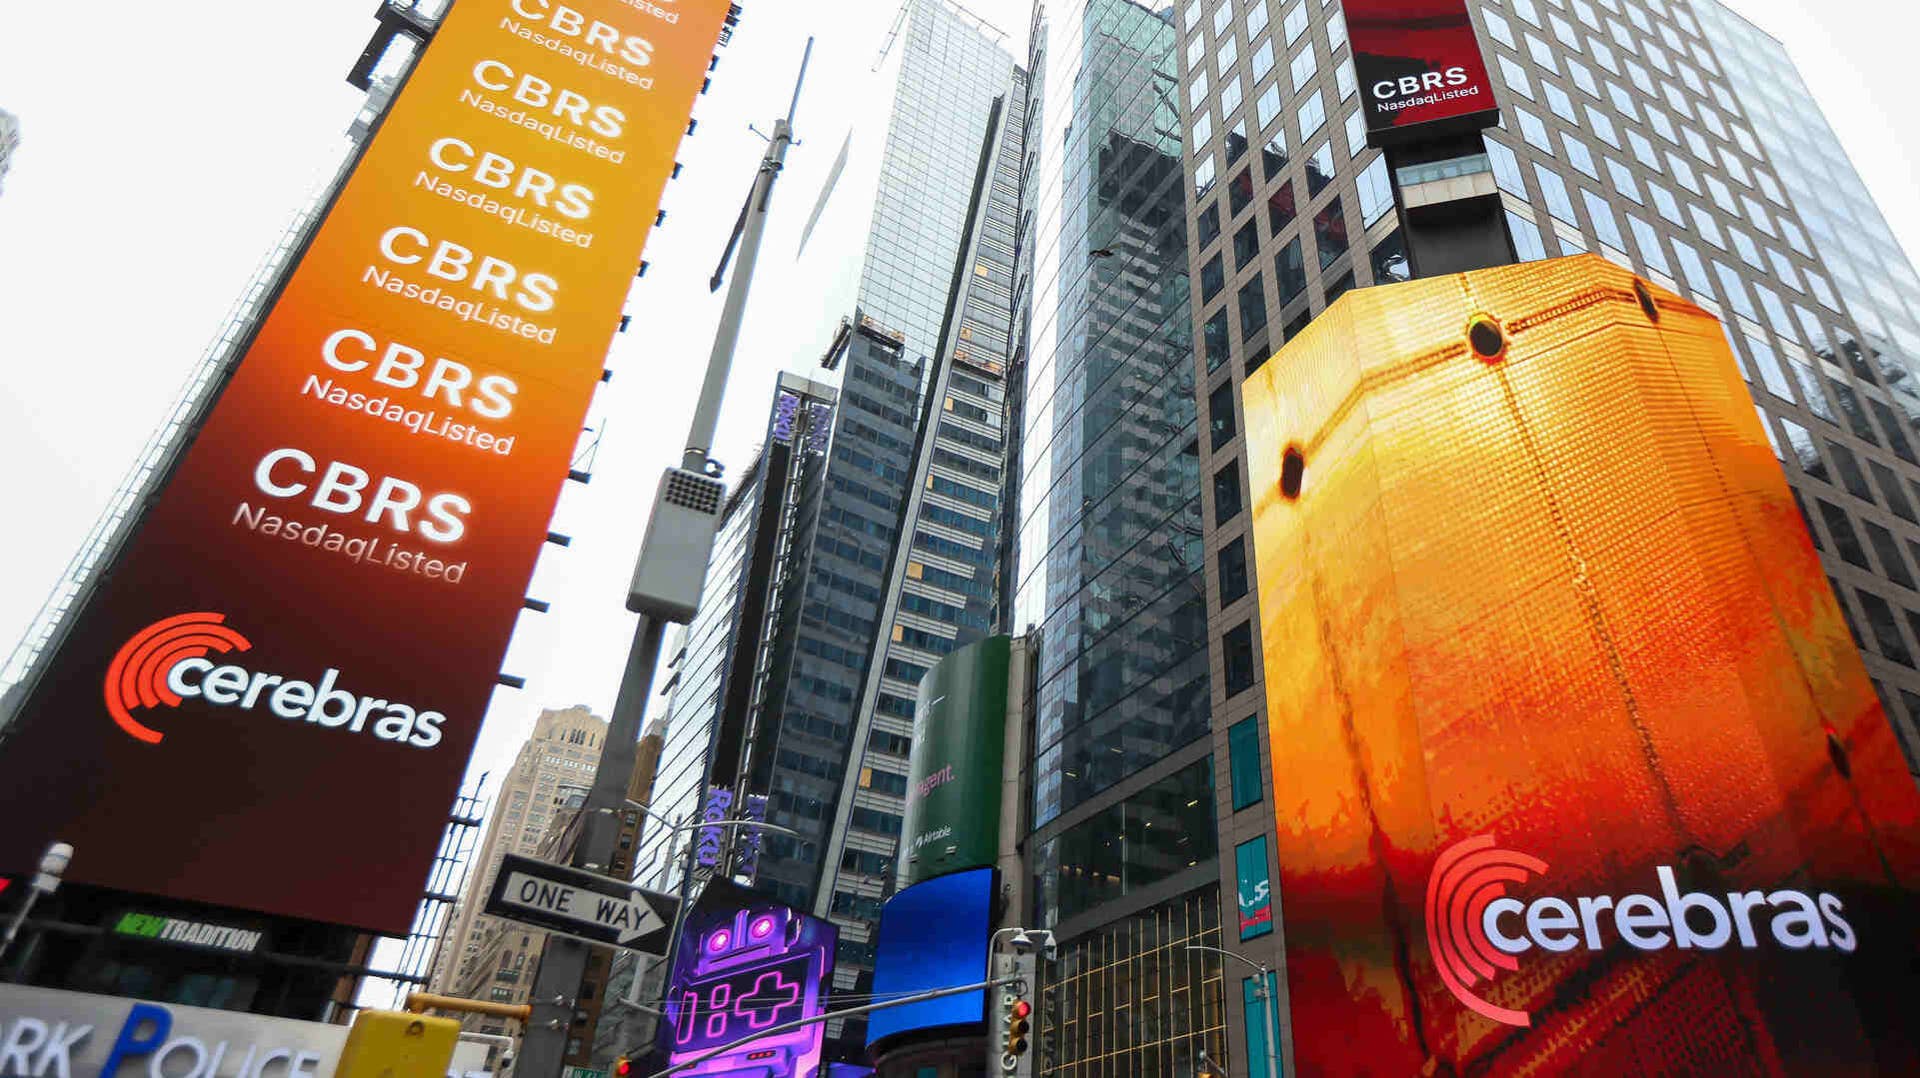
Cerebras 出售 3,000 萬股,籌資 55 億美元,在機構需求強勁下,定價落在修正後區間上緣。此次發行獲超額認購數倍,錨定投資人包括主權財富基金、純做多的科技基金,以及至少兩家同時也是 Cerebras 客戶的超大規模雲端業者。IPO 結構讓既有投資人(包括在其晶圓級晶片開發期間一路支持的創投公司)有機會出售部分持股,在持有多年缺乏流動性的私募股權後提供變現管道。Cerebras 本身保留多數募資所得,資金將用於製造產能擴充、下一代晶片研發,以及擴編銷售團隊以直接對抗輝達的企業銷售部隊。55 億美元的金額使其成為自 Arm 於 2023 年 9 月掛牌以來美國最大的科技業 IPO,也是史上最大的人工智慧硬體 IPO。作為對照,Cerebras 先前在私募市場多輪融資中累計籌得約 15 億美元,此次公開上市幾乎讓公司歷來籌集的總資本翻近四倍。此次 IPO 的成功驗證了一個論點:機構投資人願意對能展現相較輝達明確效能優勢的人工智慧硬體公司下重注,即使該優勢目前僅限於大型語言模型訓練與科學運算等特定工作負載。超額認購倍數以及超大規模雲端業者客戶以錨定投資人身分參與,凸顯機構對 Cerebras 技術的信心之深。
為何 68% 的漲幅與 10% 的跌幅訴說兩個不同的故事
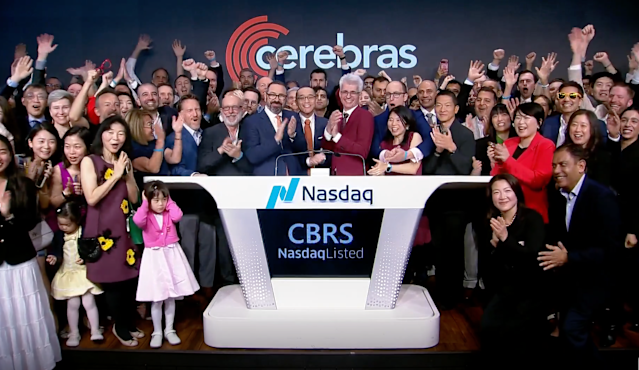
首日飆漲 68% 反映散戶與機構投資人積壓已久的需求,他們將 Cerebras 視為人工智慧硬體領域中,最可信賴的純粹投資標的,可作為輝達的替代選擇。該公司的晶圓級晶片大小約莫如餐盤,在特定基準測試中展現效能優勢(尤其在大語言模型訓練方面,記憶體頻寬與晶片間通訊延遲是關鍵瓶頸)。掛牌首日的漲勢也得益於市場對降息的正面反應,Jim Cramer 將此視為成長股的順風。但週五 10% 的跌幅則訴說不同的故事。首次公開發行後短線拋售者的獲利了結本在意料之中,但跌幅之大暗示市場對 Cerebras 競爭地位的更深層疑慮。該公司的旗艦產品要求客戶圍繞晶圓級晶片重新設計其資料中心基礎設施,相較於輝達隨插即用的繪圖處理器叢集,這是一筆可觀的轉換成本。此外,輝達的 CUDA 軟體平台仍是人工智慧開發的業界標準,而 Cerebras 尚未證明其專有軟體堆疊能媲美 CUDA 的開發者生態系。週五的賣壓也恰逢市場對人工智慧硬體支出永續性的普遍擔憂,因為亞馬遜與蘋果等超大規模雲端業者持續開發自有客製化晶片,在五年期程內降低對輝達與 Cerebras 的依賴。
競爭版圖重組:Cerebras 對決輝達與超大規模雲端業者
Cerebras 進入公開市場,成為輝達在人工智慧硬體主導地位上最可信的挑戰者,但競爭格局正迅速轉變。輝達仍掌握人工智慧加速器市場逾 80% 的市占率,其 H100 與 B200 GPU 驅動了大多數大型語言模型的訓練與推論工作負載。Cerebras 宣稱其晶圓級晶片在特定指標上可帶來 2 至 5 倍的效能提升,尤其是對於需要大量記憶體頻寬與低延遲晶片間通訊的模型。然而,這些效能優勢僅限於特定工作負載,且要求客戶採用 Cerebras 的整套硬體與軟體堆疊,這是一項重大的承諾。超大規模雲端業者(亞馬遜、Google、微軟與蘋果)都在開發客製化人工智慧晶片,最終可能降低其對輝達與 Cerebras 的依賴。例如,亞馬遜的 Trainium 與 Inferentia 晶片已部署於生產環境,用於特定 AWS 工作負載。Cerebras 的首次公開發行也為其他人工智慧硬體新創公司(包括 Groq、SambaNova 與 d-Matrix)建立了估值指標,這些公司都在以不同的架構路徑挑戰輝達。競爭動態又因人工智慧人才軍備競賽而更加複雜,此一競賽如今已從傳統科技公司延伸至汽車及其他產業。通用汽車(GM)正積極招募能從零開始建構人工智慧系統的工程師,而不只是將人工智慧當作生產力工具使用,這顯示人工智慧專業知識的需求正擴大至超大規模雲端業者與晶片公司之外。
對超大規模雲端業者資本支出、汽車人工智慧與企業買家的下游影響
Cerebras 的首次公開發行(IPO)對超大規模雲端業者的資本支出計畫與企業人工智慧(AI)採用,具有立即的下游影響。該公司的晶圓級晶片需要專門的資料中心基礎設施,包括客製化電力供應與冷卻系統,這意味著 Cerebras 客戶必須在資料中心設計上投入可觀的前期資本。這創造了資本支出的乘數效應:客戶在 Cerebras 晶片上每花費 1 美元,就需額外投入 50 美分至 1 美元於支援基礎設施。汽車產業同樣感受到 AI 人才短缺的壓力。通用汽車(GM)正在尋求能從零開始建構 AI 系統的人才,而不只是將 AI 當作生產力工具,這反映出傳統工業企業對待 AI 方式的廣泛轉變。Rivian 執行長 RJ Scaringe 以對投資人、供應商與高階主管全神貫注著稱,但該公司在與傳統車廠及科技公司爭搶 AI 工程師之際,也面臨自身的 AI 人才挑戰。企業 AI 市場亦快速演進,AI 語音新創公司 Vapi 在擊敗 40 家競爭對手贏得亞馬遜(Amazon)Ring 合約後,估值達到 5 億美元。這顯示 AI 新創公司即使身處由 OpenAI 與亞馬遜等大型業者主導的市場,仍可透過贏得大型企業合約來達成高估值。更廣泛的意涵在於,AI 支出正日益分散至各產業與應用場景,降低了使輝達(Nvidia)成為如此主導性押注的集中風險。
這樁 IPO 對 AI 市場成熟度與監管方向的訊號
Cerebras 的首次公開發行釋出明確訊號,顯示人工智慧硬體市場正逐步超越輝達獨佔的局面,但也凸顯了人工智慧公司在擴大規模時將面臨的監管與政策挑戰。美國證券交易委員會在持續審查人工智慧相關揭露與風險因素的同時仍批准此次 IPO,顯示監管機構對目前人工智慧硬體市場集中度水準感到安心。然而,Cerebras 股價的波動率(先飆漲 68% 後又下跌 10%)表明,在輝達主導地位對長期市占率造成顯著不確定性的市場中,投資人仍難以對人工智慧硬體公司進行估值。此次 IPO 也引發對人工智慧硬體支出永續性的質疑。若 Cerebras 的晶圓級晶片能兌現其效能承諾,將加速朝向專業化人工智慧硬體的轉變,降低對輝達通用型繪圖處理器的需求。但若 Cerebras 未能取得具意義的市占率,此次 IPO 將被視為人工智慧硬體熱潮的頂點。整體市場訊號顯示人工智慧交易仍舊強勁,投資人願意押注輝達的挑戰者,但通往獲利與市占率的道路遠非確定。此次 IPO 的成功也驗證了人工智慧硬體公司能夠掛牌並籌集大量資金的論點,可能為其他人工智慧晶片新創在未來數月跟進鋪路。
未來六個月將決定 Cerebras 能否將 IPO 動能轉化為可持續的市占率成長。該公司必須證明其晶圓級晶片能贏得超大規模雲端業者與企業客戶的量產合約,而非僅是指標性勝利。若 Cerebras 能在人工智慧加速器市場取得即便僅 5% 的市占率,其股票將能合理化目前的估值。但若輝達的下一代繪圖處理器架構縮小效能差距,Cerebras 股價將面臨顯著下行風險。此次 IPO 也為其他人工智慧硬體新創(包括 Groq 與 SambaNova)建立了估值指標,將加速其自身的公開掛牌計畫。與此同時,更廣泛的人工智慧人才軍備競賽正跨產業升溫,通用汽車、Rivian 及其他傳統企業正與科技巨頭爭奪同一批人工智慧工程師。Vapi 的交易案(以 5 億美元估值擊敗 40 家競爭對手贏得亞馬遜 Ring 合約)顯示,人工智慧新創即使身處由大型業者主導的市場,仍可透過贏得重大企業合約獲得高估值。亞馬遜同時在美國推出 30 分鐘送達服務,顯示人工智慧驅動的物流優化已在大規模產生實質營收,而非僅是研發投資。人工智慧交易不再僅關乎輝達,而是正演變為跨股票、跨產業的現象,將在未來數年重塑科技、汽車及企業市場的資本配置。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。