
根據大華銀行與宏利投資管理的分析,台灣目前「遠超過 80%」的曝險來自於人工智慧相關營收,而南韓則約為 60%。光是台積電就佔台股加權指數比重超過 40%,市值約達 58 兆新台幣(1.85 兆美元)。在南韓,三星電子與 SK 海力士合計在 5 月創下佔 Kospi 指數 42.2% 的歷史紀錄,此前三星市值上週突破 1 兆美元。這三家公司(台積電、三星電子與 SK 海力士)如今對其本國市場的主導程度,已扭曲指數表現、掩蓋潛在的經濟疲弱,並對被動投資人構成嚴重的集中度風險。人工智慧晶片熱潮不僅重塑全球供給鏈,更在重新改寫亞洲兩大科技經濟體的金融架構。此事為何當下至關重要:隨著人工智慧資本支出持續加速,晶片製造商獲利與指數報酬之間的迴饋循環正日益緊縮,意味著任何人工智慧需求的放緩,對這些市場的衝擊都將遠超過先前任何科技週期。
80% 人工智慧營收曝險的來源
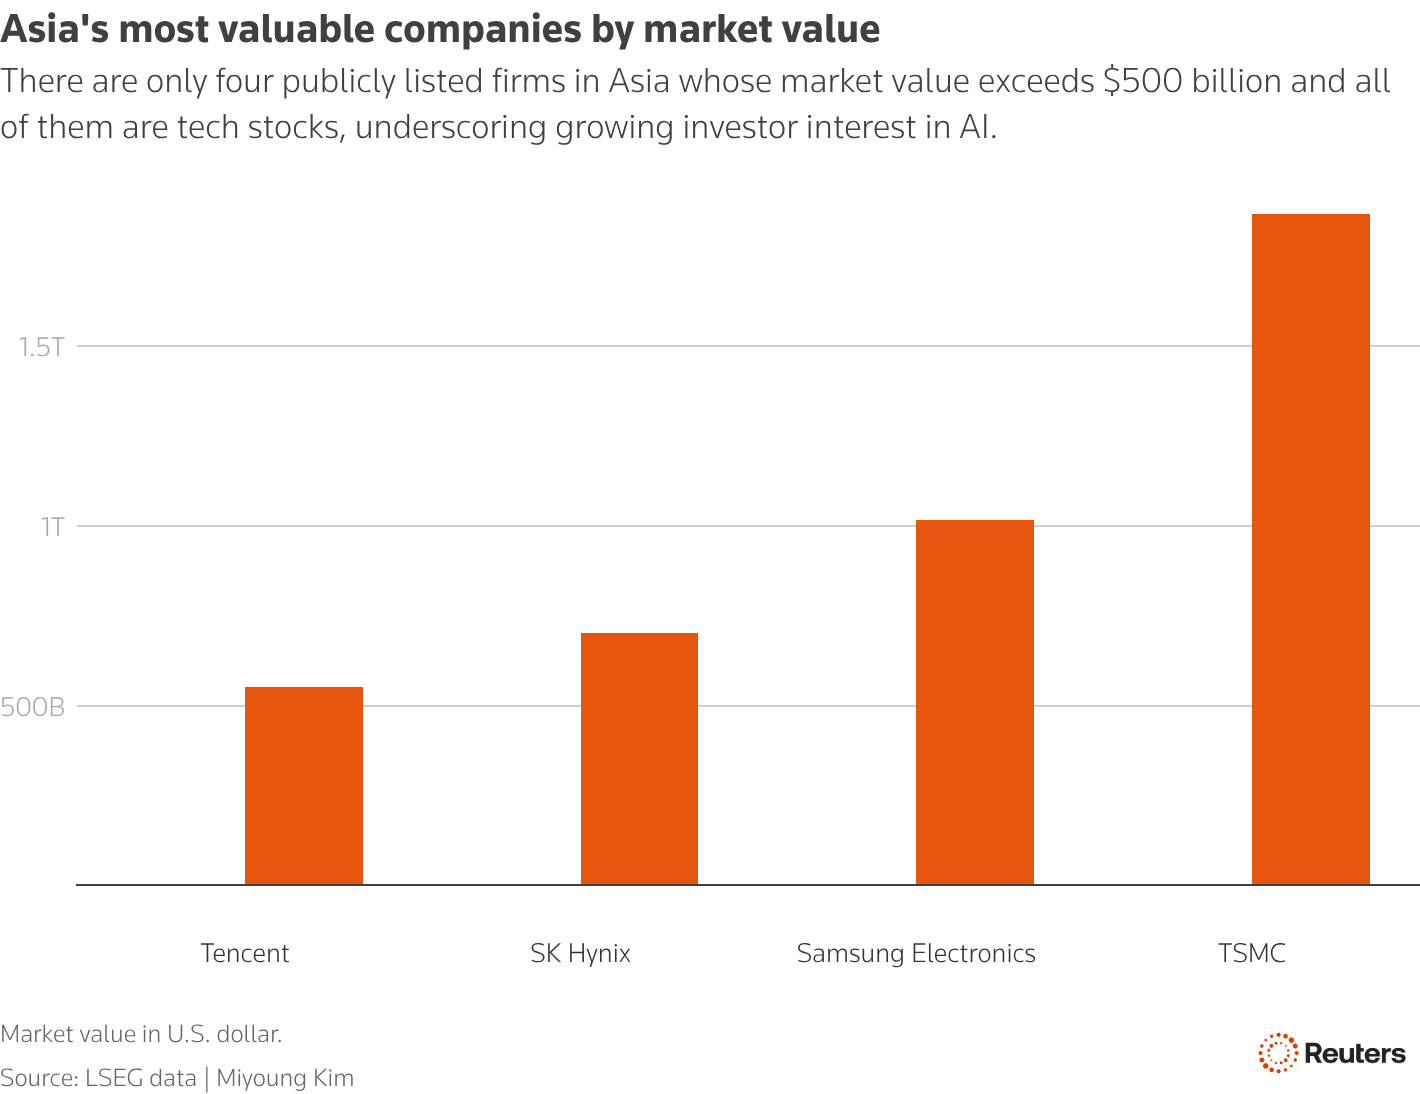
台灣「遠超過 80%」的數據,反映的是台股加權指數中營收與人工智慧相關的上市公司比重。這不僅涵蓋台積電自身的人工智慧晶片製造,還包括其在先進封裝、矽晶圓製造與晶片設計服務領域的上游供應商。台積電 1.85 兆美元的市值使其在台股加權指數中權重超過 40%,意味著指數幾乎與台積電股價亦步亦趨。大華銀行的分析顯示,當台積電公布獲利時,台股加權指數的單日波動幅度現在已是人工智慧熱潮前的兩倍以上。就南韓而言,60% 的數據主要由三星電子與 SK 海力士驅動,兩者合計佔 Kospi 指數 42.2%。三星市值上週突破 1 兆美元,正是集中度水準創下紀錄的催化劑。宏利投資管理指出,這兩家記憶體製造商目前超過半數營收來自高頻寬記憶體(HBM)與人工智慧伺服器 DRAM,遠高於 2022 年不到 10% 的水準。
此曝險不僅是股市現象,更反映實體經濟的結構性轉變——人工智慧相關製造業如今已成為兩國出口成長的主要驅動力。台灣經濟部報告指出,2026 年第一季半導體出口創下 650 億美元紀錄,其中人工智慧相關訂單占比超過 70%。南韓貿易資料也呈現相同趨勢:2026 年 4 月晶片出口年增 42%,幾乎完全由出貨給輝達、超微及 Google 的 HBM 所帶動。人工智慧需求與指數表現之間的反饋循環如今已緊密到華僑銀行分析師將台積電獲利視為全球人工智慧資本支出動能的代理指標,此角色過去由輝達本身獨攬。
台積電與三星的損益表數學如何運作
台積電來自人工智慧加速器(主要為輝達 Blackwell 及超微 MI300 系列)的營收,預估 2026 年將占總營收逾 45%,高於 2025 年的 35%。此轉變已將台積電營業利益率壓縮至約 42%,低於 2024 年的 45%,主因公司大舉投資 3 奈米及 2 奈米產能擴充。然而,絕對金額的利潤成長驚人:台積電 2026 年淨利可望突破 400 億美元,受惠於人工智慧晶片平均售價為非人工智慧晶片的 3 至 5 倍。若達成此數字,將較 2025 年創紀錄的成績成長 35%,使台積電躋身全球淨利最高的十大企業之列。對三星電子而言,人工智慧順風更為波動。其晶圓代工業務市占率仍持續流失給台積電,但記憶體部門(特別是 HBM3E 及即將推出的 HBM4)正創造逾 30% 的營業利益率。在 HBM3E 生產居領先地位的 SK 海力士,2026 年第一季營業利益率達 28%。三星的風險在於其晶圓代工虧損(估計每年 20 億美元)正由人工智慧記憶體利潤交叉補貼。若 HBM 價格下跌或需求轉弱,三星的合併獲利將急劇下滑,連帶拖累 Kospi 指數。
競爭版圖重組:誰贏誰輸
人工智慧晶片需求的集中化,正形成明顯的「贏者幾乎全拿」動態。台積電在先進邏輯製程上穩居領導地位,囊括近九成的人工智慧晶圓代工市場。三星的晶圓代工市占率已跌破 10%,其爭取輝達 3 奈米訂單的努力迄今未果。在記憶體方面,SK 海力士在 HBM3E 領域以超過 60% 的市占率取得壓倒性領先,三星則以 30% 居次,美光占 10%。受衝擊的是規模較小的晶片設計商與無晶圓廠公司,它們缺乏取得台積電先進產能的規模。博通與邁威爾等公司雖仍持續成長,卻因產能分配限制而受擠壓:台積電將其 3 奈米與 2 奈米製程優先供應給輝達與超微。
此一集中化也傷害台灣與南韓的國內競爭者。在台灣,聯發科與聯電等二線半導體廠商,隨著台積電主導地位增強,其在加權指數中的相對權重正逐步縮減。在南韓,汽車與化工等非科技產業正因國內外投資人湧入三星與 SK 海力士而面臨資金短缺。三星的交叉補貼模式——以記憶體獲利彌補晶圓代工虧損——正承受壓力:其邏輯晶圓代工業務在 2026 年第一季報告 20 億美元的營業虧損,投資人對這項拖累日益不耐。三大主導業者之外的結構性贏家是先進封裝生態系,日月光投控與艾克爾正因台積電無法獨自消化的 CoWoS 與 HBM 封裝訂單,創下創紀錄營收。
對超大規模雲端業者、資本支出與供應鏈的下游影響
人工智慧晶片的集中化,正迫使超大規模雲端業者(亞馬遜網路服務、微軟 Azure 與谷歌雲端)接受更高的價格與更長的交期。台積電 3 奈米晶圓價格已從 2024 年的每片 16,000 美元上漲至超過 20,000 美元,公司並表示 2 奈米將進一步調漲。這直接推升輝達 B200 與超微 MI350 加速器的成本,進而墊高建置人工智慧資料中心所需的資本支出。僅亞馬遜一家,2026 年預期在人工智慧基礎設施上投入超過 1,000 億美元,其中大部分經由輝達與超微流向台積電與三星。供應鏈也日益集中:台積電 CoWoS(晶圓上晶片基板)廠區的先進封裝產能已全數預訂至 2027 年,其中輝達與超微合計包下超過 80% 的產出。
對企業買家而言,缺乏替代供應商意味著其定價能力有限。微軟與 Google 均已與台積電簽署延續至 2029 年的長期產能協議,實際上以當前價格調漲幅度鎖定產量。集中度風險延伸至地緣政治層面:若台灣發生中斷(無論是天災或地緣政治緊張),全球人工智慧供應鏈將在數週內停擺,因為台積電生產全球逾 90% 的先進人工智慧晶片。三星的亞利桑那州晶圓廠與台積電自身的美國擴廠計畫僅為部分避險,但兩座設施預期在 2028 年前均無法大規模生產先進人工智慧晶片,使全球在可預見的規劃期間內,結構性依賴台灣。
此集中度對市場與監管方向所傳達的訊號
人工智慧晶片類股在台灣與南韓的極度集中傳達出明確訊號:這些市場如今已成為單一產業主導,監管機構開始對此關注。台灣金融監督管理委員會已對被動式指數基金被迫持有超額台積電部位表達憂慮,此舉放大波動率。在南韓,政府正研議擴大 Kospi 指數產業代表性的措施,包括對非科技業 IPO 提供稅務優惠,以及可能修訂指數權重計算方法。然而,在人工智慧需求持續以每年 30%–40% 成長之際,這些努力恐難奏效。更深層的訊號在於,人工智慧晶片產業正循著 1990 年代末期網際網路熱潮的相同路徑:少數基礎設施供應商掌握絕大多數價值,而整體市場淪為衛星角色。對投資人而言,這意味著亞洲的國家層級分散投資日益成為幻覺:持有台股加權指數或 Kospi 指數,實際上等同於持有台積電或三星。循環的下一階段將考驗這些市場能否發展新的成長來源,抑或持續繫於三家晶片製造商的興衰。
集中度在緩解之前還會進一步加劇。台積電可望在 2028 年前達到 2.5 兆美元市值,而三星記憶體部門在 HBM4 進入量產後,預期將創造創紀錄獲利。被動式基金資金流將持續把資本導入這些個股,推升其指數權重至更高水準。真正的風險並非人工智慧需求突然崩潰(考量超大規模雲端業者的承諾,此情境機率極低),而是市場逐漸體認到這些標的不再提供分散效果。台積電若回檔 10%,將抹去台股加權指數 4% 的漲幅;三星若出現類似跌幅,則會使 Kospi 指數縮水 2.5%。對於以亞洲股權指數為基準的機構投資人而言,唯一的避險方式就是全面減碼該區域,而這本身又會形成自我實現的賣壓。人工智慧晶片熱潮使台灣與南韓成為全球最受矚目的科技市場,但也同時使其成為最脆弱的市場。
人工智慧晶片需求的集中化,也正在重塑小型業者的競爭格局。在台灣,聯發科與聯電等公司在台積電主導地位日益擴張之際,正苦於維持市占率。在南韓,隨著投資人湧入三星與 SK 海力士,汽車與化工等非科技產業正面臨資金枯竭。此一動態正形成雙層市場結構,大型企業蓬勃發展,而小型公司則面臨日益加劇的逆風。在人工智慧需求持續強勁的情況下,此趨勢可望延續,進一步鞏固台積電、三星與 SK 海力士在各自市場的主導地位。對於具亞洲曝險的指數投資人而言,實際意涵相當明確:國家層級的分散配置,已不再提供過往的產業廣度。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。