
Anthropic 與 OpenAI 合計籌資 55 億美元,啟動顧問業務,這是人工智慧實驗室迄今最積極的舉措,旨在將其技術直接嵌入企業工作流程。Anthropic 與黑石集團、高盛及 Hellman & Friedman 共同成立新公司,籌得 15 億美元;OpenAI 則與包括 Brookfield 和 TPG 在內的 19 家投資者達成 40 億美元的協議。兩筆交易均以將人工智慧工程師部署至客戶企業、打造客製化工具為架構,繞過傳統軟體銷售模式——該模式在企業買家間始終難以獲得採用。此舉之際,人工智慧實驗室正面臨日益升高的壓力,須證明除 API 呼叫與訂閱層級之外,能產生經常性營收。這波顧問業務攻勢,與科技公司擴大服務業務規模屢屢失敗的歷史紀錄背道而馳。以 IBM 顧問部門為例,其利潤率遠低於軟體事業。但此次投入的資本規模顯示,投資者相信人工智慧的變革潛力足以合理化此風險。為何此事當下至關重要:憑藉 55 億美元的專屬顧問資本,Anthropic 與 OpenAI 押注將工程師嵌入客戶組織,將比任何產品藍圖更能加速採用,而結果將決定人工智慧實驗室是成為平台公司,抑或淪為被外包的研發部門。
15 億美元與 40 億美元的投資者集團
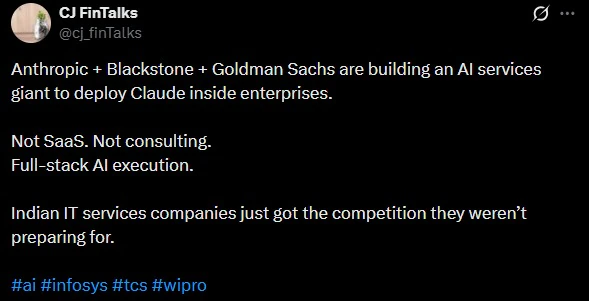
Anthropic 的顧問業務載體是一家新成立的公司,由 Blackstone、高盛與 Hellman & Friedman 注資,三方合計投入 15 億美元。此架構並不尋常。Anthropic 並未透過創業投資或舉債籌資,而是成立一個專責服務的獨立法律實體,將其核心研究業務與顧問業務的負債及利潤率壓力隔離。OpenAI 的 40 億美元安排涉及 19 位投資人,包括 Brookfield 與 TPG,其邏輯類似:資金被限定用於將工程師部署至客戶環境,而非用於訓練前沿模型。投資人聯合陣容反映 AI 基礎設施融資主體的轉變。Blackstone 與 Brookfield 傳統上是房地產與基礎設施投資人,而非早期科技投資者。其參與顯示 AI 顧問業務正被視為具可預測現金流的資產類別,而非創業階段的投機。高盛與 TPG 在結構化大規模服務分拆方面經驗深厚,曾為 2010 年代 IT 外包與雲端遷移浪潮中的類似交易提供諮詢。55 億美元總額約略等同於 Accenture 北美業務的年營收,顯示 AI 實驗室正瞄準一個最終可與最大 IT 顧問公司匹敵的服務市場。此資金結構提供多年營運跑道,每位投資人將獲得未來顧問營收的一部分,而非核心 AI 實驗室的股權。
資金如何流經損益表
顧問模式從三個層面改變人工智慧實驗室的經濟模式。首先,它將變動性的 API 營收轉換為固定費用服務合約,此類合約利潤率較高,但勞動成本也更高。Anthropic 和 OpenAI 將需要僱用數千名工程師來支援客戶專案,在主要市場中,每位工程師的總成本每年可能超過 40 萬美元。其次,這些交易為實驗室自身的模型創造了封閉的通路。當 Anthropic 工程師為波克夏投資組合公司打造客製化工具時,該工具將執行在 Anthropic 的 API 上,產生毛利率超過 70% 的推論營收。第三,顧問部門可以交叉銷售利潤率更高的產品,包括微調服務、客製化資料集和託管推論——這些組合透過自助式通路難以推動,但在託管服務中卻能享有溢價定價。風險在於,隨著業務規模擴大,顧問利潤率會受到壓縮。埃森哲的營業利益率約在 15% 左右,而 OpenAI 的 API 業務可能超過 50%。如果顧問業務的推廣透過鎖定客戶於固定價格合約而侵蝕 API 營收,混合利潤率將下滑。55 億美元的資本緩衝為兩家實驗室提供了多年的緩衝期,可在獲利能力成為董事會層級議題之前試驗定價模式。固定費用結構也提供了可預測的營收,公開市場對此的評價高於變動性的 API 消費。
競爭重組中的贏家與輸家
這項顧問業務攻勢直接威脅既有的 IT 服務業者。埃森哲(Accenture)、Infosys 與塔塔顧問服務公司(Tata Consultancy Services)均已建立人工智慧業務,但缺乏自有模型。Anthropic 與 OpenAI 能提供客戶獨家取用前沿模型,並結合工程人才,這種組合是傳統顧問公司無法複製的。最大輸家將是麥肯錫(McKinsey)與波士頓顧問公司(BCG),兩者雖在人工智慧能力上投入甚鉅,但模型取用仍依賴與 OpenAI 及 Anthropic 的合作關係。如今這些合作關係轉變為競爭關係。對超大規模雲端業者而言,影響好壞參半。微軟已向 OpenAI 投資 130 億美元,若顧問業務帶動 Azure 用量,將從中受惠。但若 OpenAI 以自有基礎設施派駐工程師,微軟將失去雲端利潤率。亞馬遜與 Google 對 Anthropic 也面臨類似動態。CoreWeave 近期在 Moonshot AI 的 Kimi K2.6 模型上,於 11 家供應商中奪下推論速度與性價比第一名,作為中立基礎設施供應商可望受惠。這項由 Artificial Analysis 進行的指標評比,使 CoreWeave 成為希望避免超大規模雲端業者鎖定的 AI 實驗室之首選合作夥伴。CoreWeave 在那斯達克以程式碼 CRWV 掛牌,如今提供的推論效能已可匹敵甚至超越主要雲端供應商,使其成為需要可預測延遲的顧問業務之具吸引力選擇。
對超大規模雲端業者、晶圓廠與企業買家的下游影響
這波顧問服務的推動將加速推論基礎設施的需求,嘉惠 CoreWeave 等專精於繪圖處理器加速運算的公司。每一項顧問案都需要專屬的運算資源,用於模型服務、微調及客製化訓練。若 Anthropic 與 OpenAI 在客戶端部署 1 萬名工程師,相關的推論工作負載將需要 5 萬至 10 萬顆 GPU,形成目前超大規模雲端業者資本支出預測中未納入的新需求來源。對半導體公司而言,從 API 導向轉為顧問驅動的消費模式,將使推論最佳化晶片優於訓練硬體。輝達的 H100 與 B200 GPU 主導訓練市場,但推論工作負載日益轉向 Google、亞馬遜及新創公司的客製化 ASIC。企業買家面對的是不同的考量。他們不再需要協商 API 定價或建立內部人工智慧團隊,而是可以直接向 Anthropic 或 OpenAI 購買含最新模型保證存取權的套裝解決方案。這降低了供應商鎖定的風險,因為顧問合約包含可在不同模型間遷移的工程人才。缺點在於成本:與 Anthropic 的典型顧問案每年將耗資 500 萬至 2,000 萬美元,除最大型企業外,多數公司難以負擔。中型企業可能將繼續使用 OpenAI、Anthropic 或 Moonshot AI 的 API 產品,後者近期在 CoreWeave 的基礎設施上推出 Kimi K2.6,具備強勁的推論效能。顧問模式也為企業買家開創新的採購類別,他們現在可將人工智慧轉型編列為服務項目預算,而非技術實驗。
這波顧問服務推動透露的人工智慧市場策略意涵
55 億美元的顧問業務擴張,是一項策略性的承認:僅靠人工智慧模型本身,不足以獲取企業價值。OpenAI 與 Anthropic 均已達成非凡的技術里程碑,但企業採用進度落後,因為多數公司缺乏將前沿模型整合至生產系統的工程人才。透過直接將工程師嵌入客戶組織,這些實驗室實際上是在將人工智慧部署的最後一哩路外包給自己。這呼應了雲端供應商十年前採用的策略。AWS、Azure 與 Google 雲端皆成立專業服務組織,協助企業遷移工作負載,而這些服務成為雲端採用的主要驅動力。差異在於規模:AWS 的專業服務團隊從未籌集 40 億美元的專屬資金。此舉亦顯示,人工智慧實驗室預期顧問業務能產生專有資料,進而改善其模型。為客戶打造的每一項客製化工具,都會產生訓練資料、使用模式與回饋迴路,可回饋至基礎模型。這形成了一個純顧問公司無法複製的飛輪效應。F1 維修區已意外成為這些交易流量的樞紐。投資人 Immpana Srri 指出,五年來,F1 賽事已轉變為科技聚會。Lightspeed 在邁阿密啟動了一項 Aston Martin 程式,並計劃擴展至銀石賽道,利用維修區將人工智慧創辦人與企業買家連結起來。顧問業務的擴張可能加速此趨勢,因為人工智慧高階主管尋求與將簽署數百萬美元合約的資訊長與技術長建立面對面關係。
這波顧問業務的推動,將重塑公開市場對人工智慧實驗室的評價方式。若 Anthropic 與 OpenAI 能證明其服務業務能產生經常性營收,且毛利率高於 40%,市場對其股權的估值倍數將高於純模型供應商。風險在於,顧問業務可能變成干擾,將工程人才從前沿模型研究中抽離。OpenAI 與 19 位投資人達成的 40 億美元協議,為管理此張力爭取時間,但時間正在流逝。CoreWeave 在 Kimi K2.6 上的指標性勝出顯示,推論效能正逐漸成為大宗商品,真正的護城河將是顧問業務所創造的關係與資料。未來 12 個月將決定這 55 億美元的押注能否回收,抑或人工智慧顧問業務將加入科技服務業務的長長清單——那些承諾轉型、卻只帶來利潤率壓縮的案例。這些交易的資本結構,也為其他尋求資助服務業務、同時避免稀釋核心研究股權的人工智慧實驗室提供了範本。若此模式成功,將引發一波類似顧問業務分拆潮,來自 Cohere、Mistral 與 Moonshot AI 等實驗室,各自希望透過嵌入式工程而非僅靠 API 銷售來捕捉企業價值。Anthropic 與 Blackstone 的合資工具,以及 OpenAI 的 19 位投資人聯盟,實際上已樹立新的融資標準:將服務風險與核心研究實體隔離,引入了解年金現金流的基礎設施投資人,並以顧問營收資助下一代模型訓練。這種結構性分離,是 IBM、Accenture 及傳統系統整合商從未擁有的,而這可能是讓人工智慧實驗室能擴大服務規模、同時不犧牲最初使其具價值的創新速度之關鍵變數。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。