
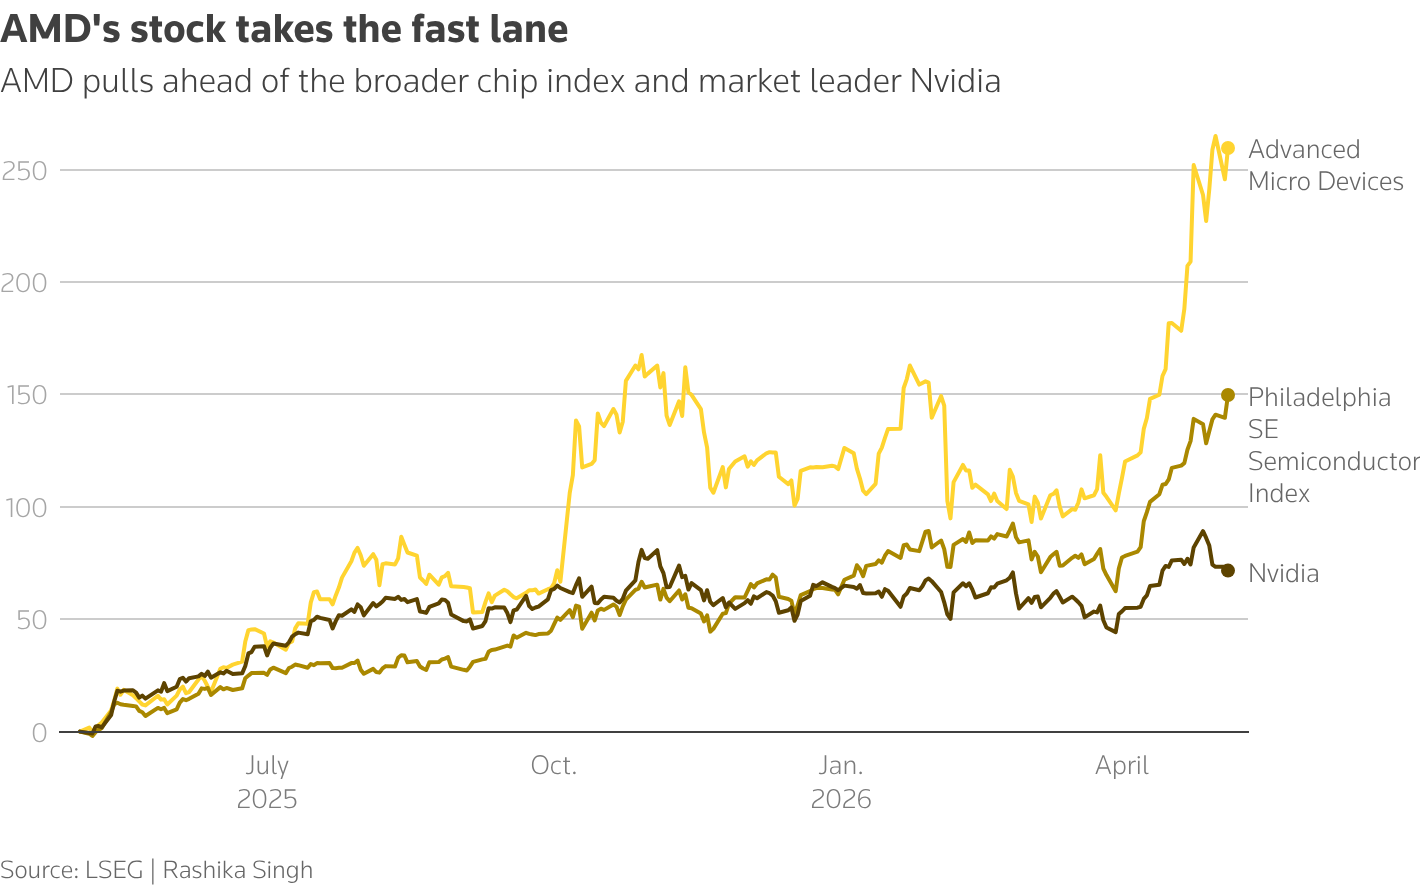
輝達前瞻企業價值對 EBITDA 倍數為 18.23 倍,相較於市場預期其 60-70% 的成長率呈現明顯折價,形成估值錯配,促使高盛維持買進評等,並以 30 倍本益比為基礎設定 12 個月目標價 250 美元。該晶片廠在 2026 會計年度資本支出達 61 億美元,並計劃在 2027 會計年度進一步提高,即使亞馬遜 Trainium 晶片與 Alphabet TPU 的競爭日益加劇。與此同時,超微股價創下歷史新高,帶動全球晶片類股反彈,ASML 上漲 5.7%、ASMI 上漲 3.5%,而美超微在預測第四季營收與利潤優於預期後大漲 14.3%。標普 500 指數半導體類股第一季獲利成長預估達 109.8%。輝達溫和的本益比與其爆發性成長軌跡之間的落差,加上超大規模雲端業者日益擴大的自研晶片趨勢,構成了當前人工智慧基礎設施投資的核心張力。
輝達本益比與成長軌跡之間的估值錯配
輝達目前交易於前瞻 EV/EBITDA 的 18.23 倍,此倍數通常對應於成長率 15-20% 的企業,而非分析師預期的 60-70% 擴張。此壓縮反映市場對輝達人工智慧晶片獨占地位永續性的疑慮,因超大規模雲端業者正積極開發自有晶片。高盛以 30 倍本益比得出 250 美元目標價,顯示該行認為當前折價屬暫時現象。該公司 2026 會計年度資本支出達 61 億美元,並計劃於 2027 會計年度提高,顯示管理層對需求將吸收額外供給的信心。然而前瞻倍數顯示投資人正在反映一個尚未實現的均值回歸。若輝達達成其成長預期,以目前股價計算,其前瞻 EBITDA 倍數約為 11 倍。該估值將使其成為市場上最便宜的的高成長科技股之一。倍數與成長率之間的落差創造了二元結果:若非輝達失足、倍數正確,便是其維持成長、股票具顯著上檔空間。高盛押注後者,但市場要求輝達證明其能抵禦亞馬遜與 Alphabet 客製化晶片的攻勢。
61 億美元資本支出押注如何流經輝達損益表
輝達 2026 會計年度資本支出達 61 億美元,且 2027 會計年度規劃進一步增加,這代表其直接押注人工智慧基礎設施需求將超越亞馬遜 Trainium 晶片或 Alphabet TPU 所帶來的任何競爭侵蝕。這項資本支出用於擴增額外晶圓廠產能、其 B300 晶片的封裝產能,以及資料中心建置。相關支出透過兩種方式反映於損益表:折舊短期內拖累淨利,而增加的供給則帶動營收成長,其幅度將足以抵銷折舊費用。在營收成長 60-70% 的情況下,輝達每增加一美元營收所帶來的增額毛利率,遠高於支撐該成長之資本支出所對應的折舊成本。公司的營運槓桿意味著,即使競爭壓力迫使價格小幅調降,擴充產能所帶動的量增仍可維持利潤率擴張。資本支出增加也向投資人傳達,輝達看到的是多年期的需求週期,而非一次性高峰。若公司擔憂亞馬遜或 Alphabet 在其自有資料中心取代輝達晶片,就不會將數十億美元投入可能淪為閒置的產能。這項資本支出決策是最強烈的訊號,顯示輝達管理層相信人工智慧晶片的整體潛在市場擴張速度,將超過任何單一競爭對手所能掌握的範圍。
超微、美超微,以及人工智慧伺服器市場的擴大
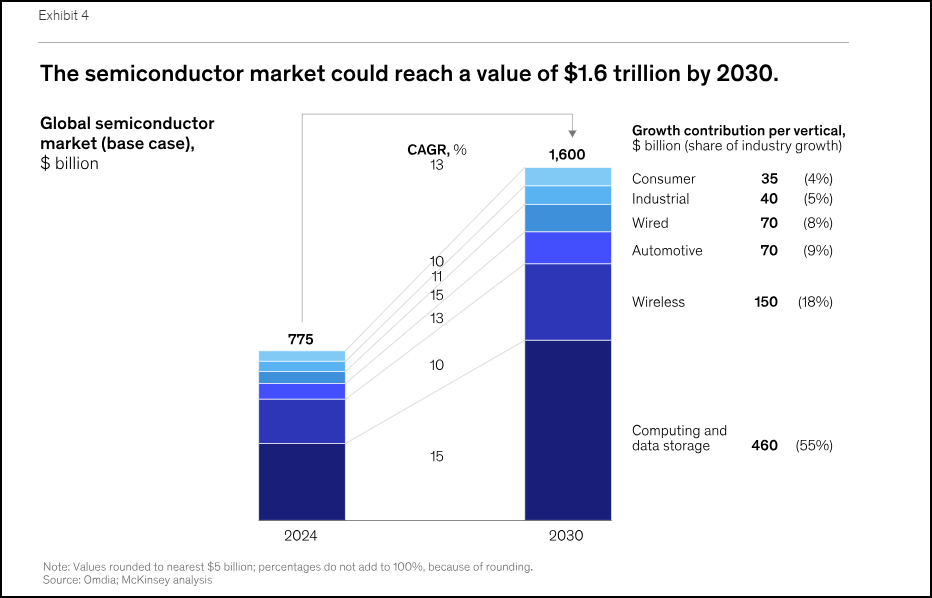
超微股價創歷史新高,加上美超微在預測第四季營收與利潤優於市場共識後股價飆漲 14.3%,標誌著人工智慧基礎設施採購的結構性轉變。標普 500 指數半導體指數第一季獲利成長預期達 109.8%,證實需求正擴散至輝達主導的繪圖處理器平台之外。美超微執行長梁見後已將公司定位於搶攻企業客戶,這些客戶希望取得客製化人工智慧伺服器配置,而非輝達的參考架構。戴爾與慧與科技也在爭取此業務,形成一個多元供應商生態系,有利於超微的 MI 系列晶片。市場擴大削弱了輝達的定價能力,但擴大了晶片製造商與伺服器廠商的整體營收池。美超微能預測優於預期的結果,顯示企業人工智慧採用正在加速,而非僅止於超大規模雲端業者的支出。此動態有利於 ASML 與 ASMI,其微影與沉積裝置對所有先進晶片生產皆不可或缺,無論架構為何。ASML 同日上漲 5.7%、ASMI 上漲 3.5%,與超微創新高同步,反映市場認知到人工智慧晶片熱潮正成為帶動所有半導體資本裝置製造商的漲升浪潮,而非僅限於輝達。
SK 海力士 2026 年股價漲幅超過 100%,從記憶體端印證了同樣的動態。高頻寬記憶體堆疊的供給受限程度與先進繪圖處理器節點相當,而輝達與超微的 MI 系列晶片皆需大規模採用 HBM。由於僅有三星與 SK 海力士具備足以滿足人工智慧需求的量產規模,記憶體價格與供給情況對人工智慧基礎設施部署時程的影響,與繪圖處理器分配一樣直接。美超微執行長梁見後優於市場共識的第四季財測證實,企業買家正在承諾多年期人工智慧伺服器預算,而非進行試點計畫,這意味著無論其選擇何種繪圖處理器架構,HBM 採購都將持續。
超大規模雲端業者自研晶片的威脅與供應鏈因應
亞馬遜的 Trainium 晶片與 Alphabet 的 TPU,對輝達在資料中心的主導地位構成最直接的競爭威脅,但其對供應鏈的影響,遠比單純的市占率移轉更為細膩。亞馬遜與 Alphabet 皆自行設計晶片,卻與輝達同樣依賴台灣積體電路製造公司的晶圓代工產能。這形成一場產能分配戰,輝達願為晶圓投片支付溢價,使其相對於自家客戶取得優勢。超大規模雲端業者的自研晶片亦需先進封裝、來自三星電子與 SK 海力士的高頻寬記憶體,以及超微(Super Micro)與戴爾(Dell)等公司的伺服器整合。三星電子市值達到 1 兆美元,SK 海力士今年股價倍增有餘,證明人工智慧記憶體熱潮與繪圖處理器架構之爭的贏家是誰無關。供應鏈因多種晶片設計競逐產能而受益,因為這推升整體晶圓投片量與記憶體位元出貨量,高於單一主導架構所能達到的水準。中國無法取得艾司摩爾(ASML)的極紫外光微影裝置,限制了其生產具競爭力人工智慧晶片的能力,DeepSeek 與其他中國人工智慧公司無法在境內製造先進半導體。此一限制強化了美國在資料、運算取得、晶片與人才方面的優勢,確保輝達、超微、亞馬遜與 Alphabet 之間的競爭動態,主要於西方市場上演。
台灣積體電路公司在先進製程製造的主導地位,意味著輝達的 B300 晶片與亞馬遜的 Trainium 加速器,在同一座 3 奈米與 4 奈米晶圓廠爭搶產能分配。此依賴關係限制所有參與者快速擴張規模的能力,也解釋了為何輝達的多年期晶圓採購協議能創造結構性採購優勢,而亞馬遜的內部團隊無法迅速複製。輝達與超大規模雲端業者客製化晶片之間的競爭,部分是一場確保台積電產能的競賽,而不僅是設計最佳架構的競賽。
估值差距對人工智慧基礎設施下一階段的啟示
輝達的預期 EV/EBITDA 本益比為 18.23 倍,對照 60-70% 的成長率,顯示市場正在反映人工智慧基礎設施從建置階段轉向優化階段的過渡。在建置階段,超大規模雲端業者不計成本採購輝達所能生產的一切。優化階段則引入價格敏感度、自研晶片替代方案,以及對總持有成本的關注。亞馬遜與 Alphabet 願意自行設計晶片,反映其計算認為垂直整合的長期節省優於採用輝達頂級 GPU 的短期效益。此一轉變並不意味輝達營收下滑,而是成長率從 2024-2025 年的三位數水準,放緩至目前預期的 60-70% 區間。資本支出增加至 61 億美元以上,顯示輝達正為此過渡做準備,確保其產能足以服務橫跨多個價格帶的超大規模雲端業者與企業客戶。整體半導體指數 109.8% 的獲利成長,確認人工智慧基礎設施支出正成為企業預算中的常態項目,而非投機泡沫。西門子與 Xometry 合作,將人工智慧原生的供應鏈能力導入其 Xcelerator 平台(服務數位產業約 7 萬名員工),顯示人工智慧正嵌入工業採購與製造流程。這些企業部署帶來增額但累積性的人工智慧運算資源需求,補充超大規模雲端業者的支出,並將整體潛在市場擴大至超越單一客戶(如亞馬遜或 Alphabet)分析所能呈現的規模。超微的創紀錄估值,已將更廣泛的企業機會,連同其 MI 系列晶片鎖定的超大規模雲端業者工作負載,一併納入定價。
輝達的本益比與其成長率之間的估值差距,將在市場觀察該公司能否在與亞馬遜及 Alphabet 的自有晶片競爭之際,維持 80% 以上的毛利率後獲得解決。若輝達能維持利潤率,目前的本益比在事後看來將顯得便宜;若利潤率遭到壓縮,則本益比原先的定價正確,股票將呈橫盤整理,直到獲利追上為止。高盛給出的 250 美元目標價,意味該行認為前者發生的可能性較高。下一個催化劑將是輝達的 B300 產品週期,此週期必須證明該公司能提供超大規模雲端業者無法以自家設計複製的架構優勢。中國無法取得 EUV 微影裝置,確保了競爭格局仍以美國為核心的故事,無論哪家美國晶片廠贏得架構之爭,ASML 與 ASMI 都將受惠。人工智慧基礎設施的建置已從實驗階段邁向工業化階段,而掌控製造產能、記憶體供給與伺服器整合的企業,即使晶片架構競爭加劇,仍能擷取價值。輝達的 61 億美元資本支出計畫,為其 B300 晶片挹注額外的晶圓廠產能與封裝,而該公司的營運槓桿意味,即便競爭壓力迫使價格小幅調降,擴充產能帶來的出貨量成長仍能支撐利潤率擴張。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。