
美國本週跨越了一個經濟學家多年來憂心忡忡的門檻:公眾持有的政府債務正式超過全國全年經濟產出。截至 2026 年 3 月,政府債務達 31.27 兆美元,而國內生產毛額(GDP)為 31.22 兆美元,兩者差距約 490 億美元,儘管絕對規模不大,卻具有不成比例的象徵意義。美國上一次處於此一水準是在第二次世界大戰結束後不久,當時戰時借貸壓過了平時產出。如今並無戰爭驅動帳目。罪魁禍首是結構性的:複利效應、人口老化,以及一項大規模減稅方案——信評機構警告,這將使債務軌跡遠超可妥善管理的範圍。
惠譽信評(Fitch Ratings)於 4 月底發布直白評估,警告美國信用概況恐從目前的 AA+ 評等滑落——此一評等本身即為惠譽於 2023 年調降的結果,使美國喪失維持逾一個世紀的頂級 AAA 評等。在穆迪(Moody's)已於 2025 年 5 月調降至 Aa1 後,美國實際上正處於現代主權評等時代開始以來,首次沒有任何一家頂級信評機構授予最高評等的狀態。惠譽的警告附帶具體預測:2026 年與 2027 年一般政府赤字將占 GDP 的 7.9%,由債券市場融通——該市場被要求吸收更多供給,同時質疑在當前殖利率水準下應持續多久。
債務占 GDP 比重跨越門檻與數字背後的實際意義
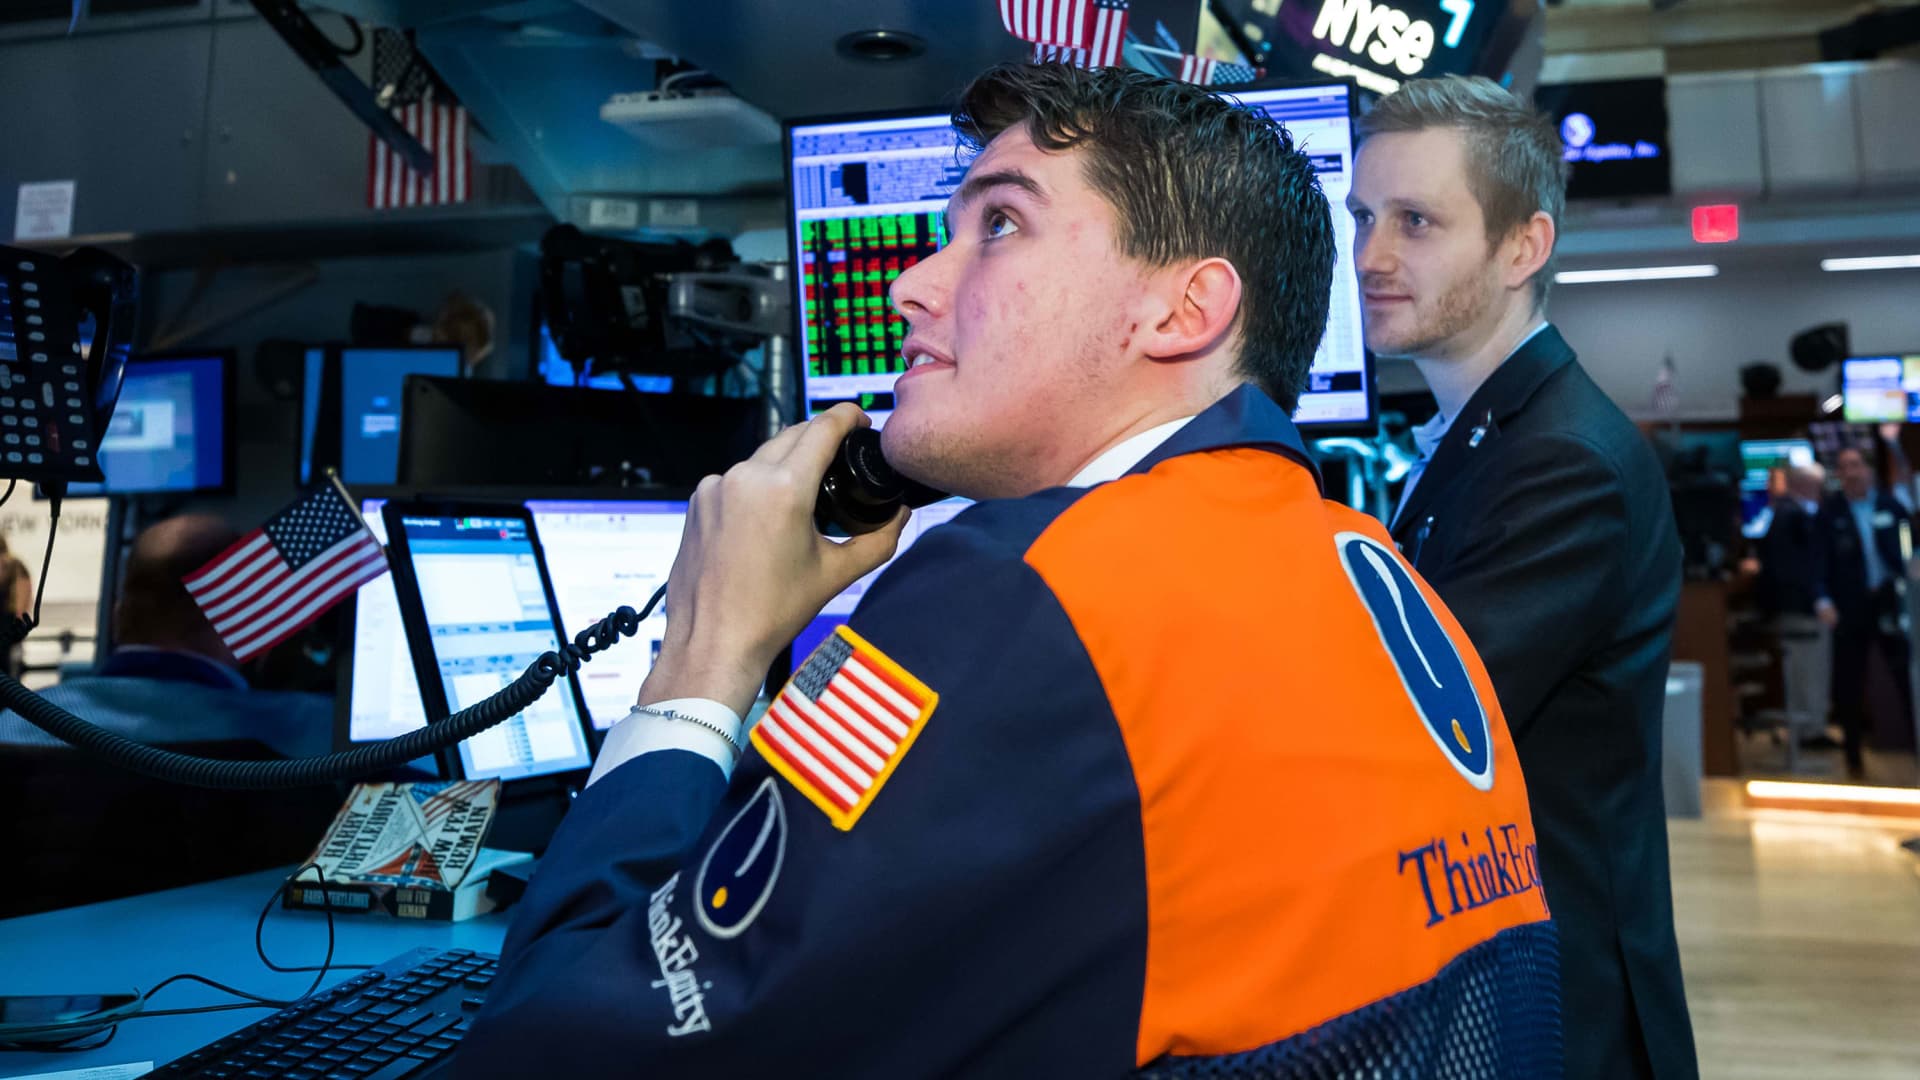
債務占 GDP 比重達 100% 並不會自動觸發危機。日本多年來在 200% 以上運作,受國內投資人基礎與持續通縮壓力支撐,使殖利率維持低檔。美國的情況在結構上不同:其高度依賴外國對美國公債的需求,持續出現初級赤字而非偶發短缺,且正推動第二輪大規模減稅週期,恰逢未償債務的利息帳單不斷膨脹之際。
國會預算辦公室(Congressional Budget Office)預測,在現行政策下,債務占 GDP 比重將於 2036 年達到 120%、2056 年達到 175%。更迫在眉睫的是,聯邦債務利息支出目前占政府總支出的 14%,此一比重在本會計年度首度超過整個國防預算。負責任聯邦預算委員會(Committee for a Responsible Federal Budget)主席 Maya MacGuineas 稱此里程碑為警鐘:「這是數學從理論轉為實際的時刻,開始反映在你為房貸或車貸支付的價格上。」其機制直接明確:主權殖利率上升會推升無風險利率,而所有消費與企業借貸皆以此為定價基準。
截至 2026 年 5 月初,國債總額更為驚人,達 38.95 兆美元,若計入政府內部債務(政府對社會安全及其他信託基金的欠款),約占 GDP 的 122%。而跨越 GDP 的 31.27 兆美元,是較為保守的「公眾持有債務」指標,已剔除上述政府內部借據。無論如何,趨勢一致:兩項指標的增速均快於經濟成長能力。
「一個大而美的法案」如何將更大赤字寫入法律
川普總統的標誌性國內法案《一個大而美的法案》去年 5 月 22 日以 215 比 214 的票數通過眾議院,此後一直在參議院進行協調程序。國會預算辦公室(CBO)的評估明確無誤:法案中的稅務條款在十年內增加 3.7 兆美元債務,以 1.3 兆美元支出削減抵銷,在計入利息複利前淨赤字增加 2.4 兆美元。若完整套用動態評分,負責任聯邦預算委員會估計至 2035 年總債務增加額更高,達 4.7 兆美元。
核心內容是 2017 年《減稅與就業法案》的永久延長,該法案原定於年底到期。光是此項延長即為最大單一財政項目,其後依序為邊境執法新支出、能源生產補貼及擴大國防撥款。共和黨主張減稅將刺激足夠成長以部分自籌財源;CBO 的模型並不支持此說法,發現法案帶來的實質 GDP 成長不足以有意義地抵銷營收損失。
惠譽 4 月 30 日的警告將該法案通過列為核心情境。這家評等機構預測,若最高法院近期的關稅裁決在 2036 年前刪除估計 1.7 兆美元的預期關稅營收,赤字在 2030 年代中期可能接近 GDP 的 9%,此一水準通常與處於嚴重財政壓力下的經濟體相關,而非世界儲備貨幣發行國。
美國公債市場壓力與借貸成本循環
財政惡化在與市場承接意願交會時最為關鍵。10 年期美國公債殖利率近幾週在 4.4% 至 4.5% 之間震盪,30 年期則有段時間交易在 5% 以上。這些並非災難性水準,但明顯高於現有債務存量原始借入時的平均殖利率,意味每次再融資事件鎖定的利息成本都高於被清償的債務。
摩根大通估計,美國公債未來三年需再融通約 9 兆美元到期債務,加上持續新增的赤字。這波供給壓力來臨之際,聯準會將利率維持在 3.50%–3.75%,且無意加速降息以顯著降低政府借貸成本。聯準會的立場受 2026 年 3 月核心消費者物價指數 2.6% 所主導,該數字仍高於 2% 目標,意味雙重使命尚不允許其透過壓抑利率來為美國公債市場提供支撐。
外國央行過去兩年逐步減持美國公債,而它們在歷史上曾是美國公債需求的可靠支柱。中國的美國公債持有量自 2022 年高峰以來已減少約 2,000 億美元。日本財務省正應對自身的殖利率曲線管理挑戰,限制東京吸收額外美國公債的產能。實際結果是:邊際買家日益轉向國內、對價格敏感,並要求更高的存續期間風險期限溢價。
排擠效應對企業借款人與家計部門的影響
主權殖利率效應透過經濟體傳導,速度較市場衝擊緩慢但更為持久。投資級企業借貸成本自年初以來已上升約 60 個基點,因美國公債殖利率逐步走高,壓縮企業風險可用的利差,並提高資本專案的門檻利率。對於高收益市場中評等較低的發行體而言,壓縮更不寬容:利差隨基準利率上升而擴大,使再融通成本顯著提高。
在家計部門方面,截至 4 月底,30 年期固定房貸平均利率約落在 6.8%,雖低於 2023 年底的高峰,但仍高到足以將許多潛在買家排除在房市之外,而負擔能力比率仍接近 1980 年代初期以來最差水準。聯準會的利率路徑在此至關重要,但 10 年期公債內含的期限溢價同樣關鍵;隨著投資人將惠譽與國會預算辦公室所述及的長期財政不確定性納入定價,該溢價持續攀升。
《財星》的分析指出,在財政指標上,美國如今在 AA 級主權國家中「獨樹一幟」,其債務負擔與赤字軌跡不僅超越法國、英國等同儕,也超過評等階梯上低數級的多數國家。機構投資人日益難以對這項溢價視而不見。
兩家信評機構警告中所隱含的政策訊號
惠譽的警告在程序上的意義超越其內容本身。信評機構對主權國家的行動通常進展緩慢,且會提前許久發出預告;此類警告通常先於正式審查,而正式審查又先於調降評等決定,整個過程可能耗時十二至十八個月。此次時機點落在債務占 GDP 比重跨越關鍵水準後的數週內,且預期參議院將對協調法案採取行動之前,讀來像是刻意釋出的訊號,表明財政算術正被即時追蹤。
白宮已提出反駁,美國公債官員引述強勁的勞動市場及第一季 GDP 成長 2.0%,作為成長可超越債務軌跡的證據。此論點在短期內有其道理;第一季企業投資年化成長率超過 10%,每月民間就業增加人數平均為 2025 年月均水準的 2.5 倍以上。但信評機構明確評估的不是下一季。它們壓力測試的是十年期間的政策路徑,而在十年展望下,國會預算辦公室(CBO)與聯邦預算問責委員會(CRFB)的數據難以反駁。
兩黨未能處理福利支出問題——社會安全與聯邦醫療保險合計占強制性支出最大比重——仍是結構性變數,兩黨均未提出任何實質性的觸及方案。NPR 的 Scott Horsley 本週在新聞報導中直指核心:「債務數學在這裡已經存在二十年。改變的是,我們徵收與支出之間的差距已不再是政治口號,而是開始出現在美國公債標售中。」
財政壓力的下一步走向
眼前的立法戰場是參議院版本的協調法案。數位來自搖擺州的共和黨參議員已對眾議院版本中嵌入的聯邦醫療補助(Medicaid)削減表達關切,估計十年期間約削減 8000 億美元,同時也擔憂整體赤字影響。參議院若做出任何減少支出削減幅度、卻未對應增加營收的修改,將進一步擴大淨赤字預測,可能促使惠譽加速其正式審查時程。
最大變數在於最高法院的關稅法律見解。惠譽納入了一種情境,即法院裁決限制行政部門的關稅權限,使預期營收減少 1.7 兆美元。若此情境成真,赤字到 2034 年將遠高於 GDP 的 9%,而從 AA+ 調降至 A+ 的調降評等理由將在結構上變得具有說服力——此一評等水準在技術上將使美國脫離主權信評的頂級層級,並迫使設有評等硬性下限的機構投資組合進行重新分類。
目前,美國公債市場正吸收此消息而未出現失序事件。殖利率上升但未飆升;美元維持其儲備貨幣的買盤。風險並非立即的融資危機,而是美國借貸成本逐季緩慢上揚,因投資人要求補償一條若無刻意且政治上痛苦的作為便看似無法修正的財政路徑。債務本月悄然跨越國內生產毛額(GDP),沒有大肆宣揚或緊急會議。更棘手的問題在於,華府是否將此視為行動的理由,或視為市場仍願等待的訊號。
這個問題的答案——而非跨越 100% 門檻本身——才是決定本週里程碑究竟是淪為註腳,抑或成為轉折點的關鍵。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。