
比特幣週二上午突破 81,000 美元,創 1 月以來最高水準,完成一波始於機構資金緩慢流入、隨後加速為典型軋空的復甦走勢。此波漲勢出現之際,三項獨立催化因素在 36 小時內匯聚:自 10 月以來最強勁的月度指數股票型基金流入、華盛頓一項外交聲明使原油期貨下跌近 5%,以及衍生性金融商品市場在連續 30 天負資金費率後蓄勢待發。
4 月確立為比特幣 2026 年表現最佳的日曆月份,資產上漲 11.87%,此前第一季回檔曾使價格自 2025 年 10 月高點 128,198 美元累計下跌 22.04%。現在的問題不在於反彈是否有續航力。指數股票型基金流量資料顯示機構資金確實重新進場。待解的問題在於,此波動能是否足以填補 2025 年 11 月至 2026 年 2 月間開啟的 63.8 億美元流出缺口。以目前流入速度而言,復甦真實存在但尚未完成。
4 月指數股票型基金流入 24.4 億美元如何推動 81,000 美元突破
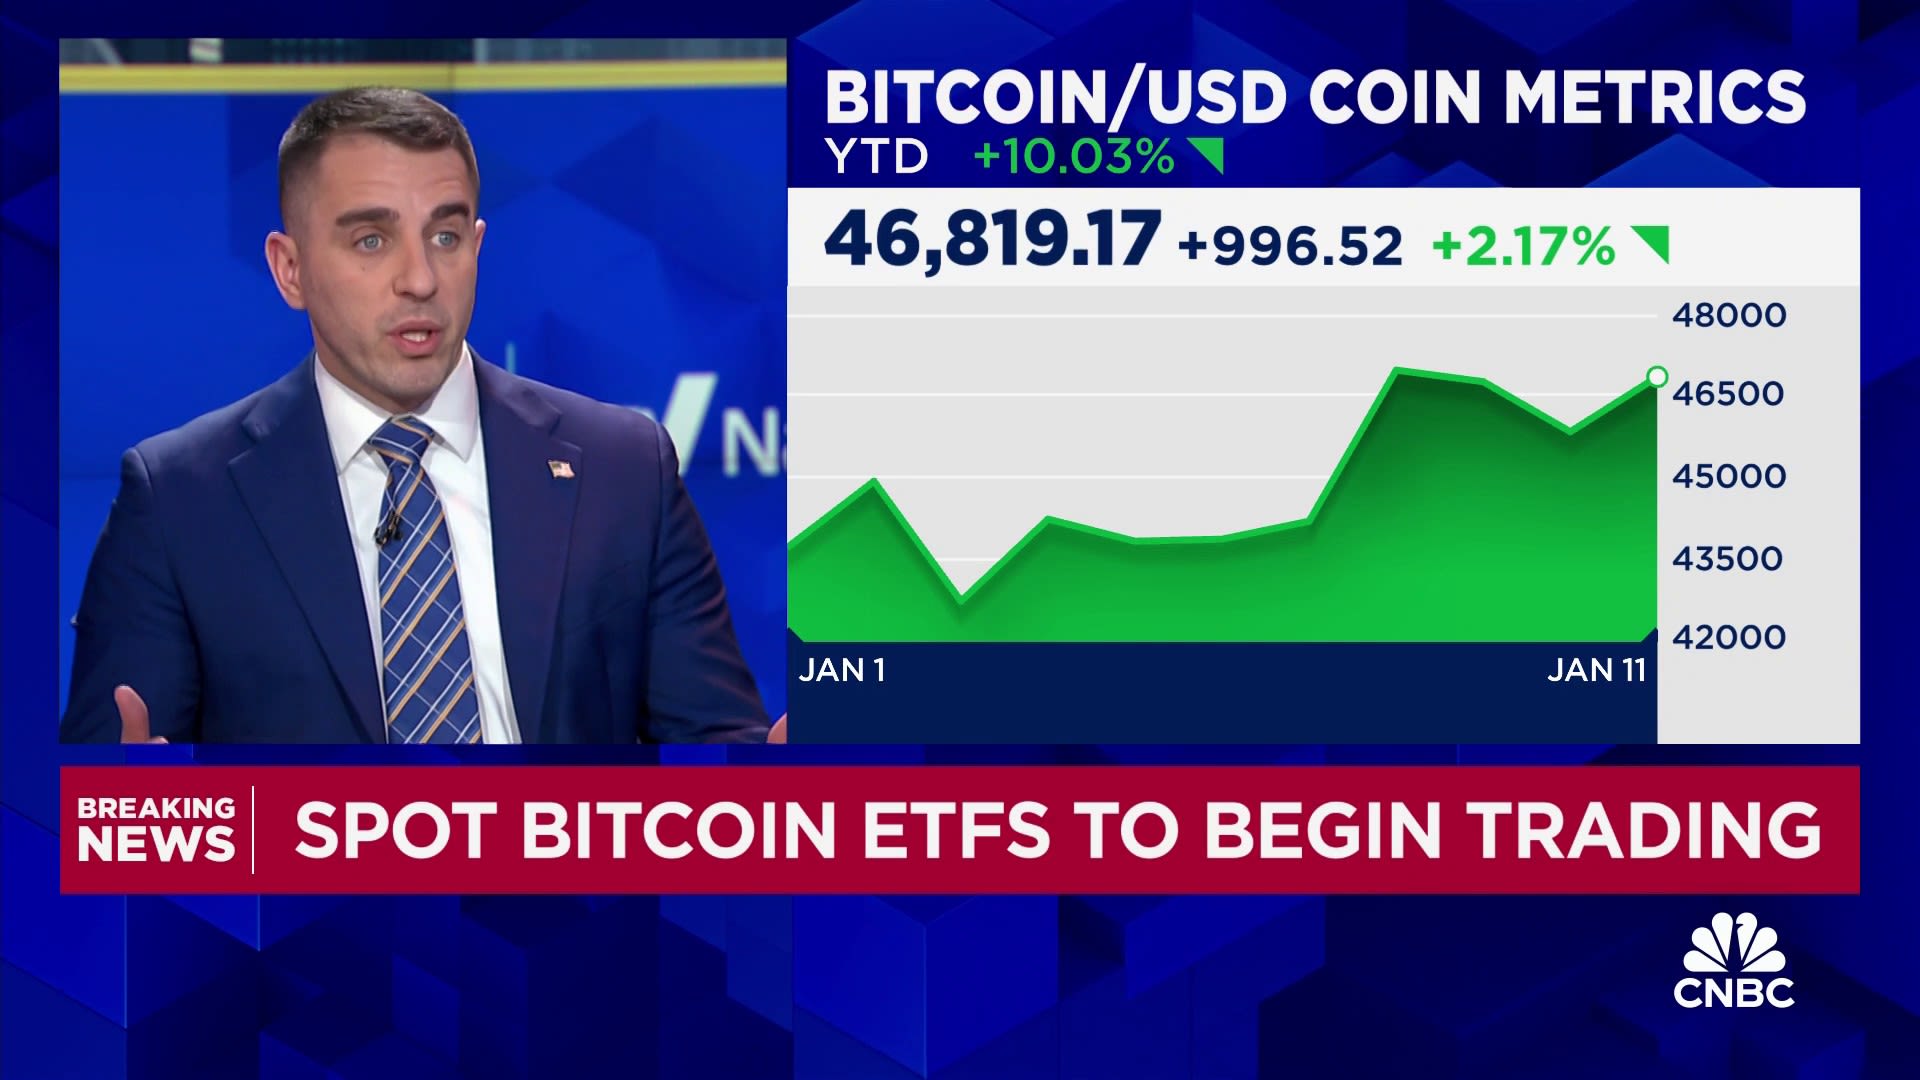
根據多家市場情報平台彙整的資料,美國現貨比特幣指數股票型基金 4 月錄得約 24.4 億美元淨流入,為 2025 年 10 月以來最強勁的月度總計。此數字確認了一項自 3 月以來逐步醞釀的趨勢,當時同類產品吸引約 13.7 億美元淨流入,方向性轉變脫離第一季重創的流出格局,後者曾使累計淨流入降至 2024 年底以來最低水準。
5 月流入軌跡迅速加速。截至 5 月 1 日(週五),單一交易日即產生 6.29 億美元淨流入,五個交易日週度總計達 1.5387 億美元。CoinDesk 報導,連續九天流入動能已在週二數據公布前累計產生約 27 億美元總計流入。
實際效應是邊際供給壓縮。隨著指數股票型基金發行商將比特幣納入受監管包裝,現貨交易所賣方訂單簿趨於稀薄。貝萊德的 iShares 比特幣信託(IBIT)持續為流量規模類別龍頭,4 月漲勢中另有富達的 FBTC 加入,後者於第一季多數時間表現落後。流入來源分散於多家大型發行商,而非集中於單一產品,顯示機構資金更廣泛地重新參與,而非單一大型受託買盤。
讓分析師最具信心的關鍵指標並非單週數字,而是累計數字:美國現貨比特幣指數股票型基金(ETF)總淨資產在 4 月反彈期間突破 1,000 億美元,此一門檻將當前格局定位為結構性發展,而非週期性反彈。自 2024 年 1 月現貨產品推出以來,累計淨流入達 587.2 億美元,仍較 2025 年 10 月創下的 611.9 億美元高峰短少 24.7 億美元。以目前每月約 15 億美元的流入速度計算,若此動能維持,缺口將在兩個月內收斂。
一場讓交易員損失 194 萬美元的空頭軋空
在結構性 ETF 資金流之外,衍生性金融商品動能亦以不成比例的速度放大週二漲勢。比特幣在主要永續期貨交易平台的資金費率已連續約 30 個交易日維持負值,意味著持有空頭部位的看空交易員須支付費用以維持部位。截至 5 月 5 日,該部位代表一池具空頭方向偏誤的大型槓桿。
當比特幣在亞洲早盤交易中突破 78,500 美元阻力區並站上 80,000 美元時,空頭賣家開始面臨強制平倉。此連鎖效應自我強化:每一次被迫買進都減少願意捍衛阻力的賣方供給,推升價格並觸發下一批強制平倉,形成自我放大的循環。
一樁廣為流傳的事件凸顯了此次軋空的規模。一名持有 700 枚比特幣空頭部位的交易員遭強制平倉,損失 194 萬美元,此數字同步在各大資料聚合平台流傳。以規模調整後的標準衡量,該交易在 2025 年 10 月週期中並非特例,但其在價格加速之際的可見度,成為空頭部位正被系統性清除的即時訊號。
News.bitcoin.com 報導指出,整個 4 月儘管價格回升,資金費率仍維持負值,但至週二中午終於轉正,因新增多頭部位與剩餘空頭部位的比例出現決定性轉變。資金費率由負轉正,是軋空循環完成主要階段的標準技術指標。市場能否從軋空驅動的反彈轉為由新增多頭需求支撐的漲勢,取決於 ETF 流入是否持續以近期速度吸收新釋出的供給。
「自由專案」與伊朗局勢降溫的股利
地緣政治觸發因素在週二突破前的 24 小時內出現。川普政府宣布「自由專案」,這是一項外交倡議,市場參與者將其解讀為美國與伊朗緊張關係的寬鬆訊號。該宣布使原油期貨在單一交易日內下跌近 5%,交易員紛紛平倉與荷莫茲海峽中斷情境相關的頭寸。
比特幣與風險偏好資產的相關性在第一季持續偏高,意味著任何降低宏觀壓力的發展都構成順風。油價下跌 5% 暗示近期通膨預期降低、聯準會恢復緊縮的壓力減輕,以及自 2025 年 11 月以來壓抑數位資產的避險情緒頭寸普遍鬆動。
降溫效應的影響範圍超越比特幣。以太幣週二開盤報 2,322.49 美元,至美國時間上午中段升至 2,374.66 美元,五個交易日漲幅 4.66%,同時廣泛的山寨幣錄得 3% 至 8% 的盤中波動。資產類別內部的同步性顯示,地緣政治催化劑正被定價為系統性風險降低事件,而非比特幣特有的敘事。
時機點帶有軋空潛台詞。4 月底一則虛假的飛彈報導曾短暫使比特幣價格下跌 3%,隨後在數小時內獲得修正。該事件促使衍生性金融商品市場增加針對地緣政治標題風險的放空保護。當下一次地緣政治意外是降溫而非升溫時,這項保護反而成為負債,將軋空壓力集中於一群針對完全錯誤情境進行防禦性布局的交易員。
貝萊德歐洲 ETP 顯示機構需求擴散方向
機構故事的跨大西洋面向,在僅聚焦美國 ETF 流量資料的報導中往往被低估。News.bitcoin.com 報導,貝萊德的歐洲比特幣指數股票型基金產品資產管理規模突破 11 億美元,截至報導日期持有 14,200 枚 BTC。
該歐洲產品依 UCITS 監管運作,對歐洲機構買家具有不同的資本處理方式,且所處的監管環境接納加密貨幣 ETP 的時間比美國更久。其 11 億美元的里程碑值得關注有兩個原因。首先,它確認對受監管比特幣曝險的機構需求並非地理上集中於北美委託。其次,它提供了美國以外可觸及機構市場規模的資料點。
若歐洲退休基金、保險公司及家族辦公室正以產生 11 億美元資產管理規模的速度,透過貝萊德的受監管產品進場,其意涵在於,1,000 億美元的美國指數股票型基金門檻,低估了機構比特幣曝險的全球規模。Galaxy 數位估計,全球所有受監管產品的機構資產管理規模總計現已超過 1,300 億美元。
富達(Fidelity)自營數位資產部門,且自 2024 年以來擴大歐洲布局,但未公布同期歐洲產品的可比資料;不過其美國 FBTC 截至 4 月的資金流向,反映相近的機構意圖。貝萊德與富達的產品在美國及歐洲市場同步成長,顯示持有比特幣並透過受監管架構執行的機構數量呈現結構性擴張,而非單一產品的個別現象。
復甦缺口:587.2 億美元不等同於 611.9 億美元
將此波反彈定性為機構重新進場,方向正確但需加以校正。目前累計 ETF 淨流入(587.2 億美元)與 2025 年 10 月高峰(611.9 億美元)之間的 24.7 億美元缺口,就百分比而言並不大,約為 4%,但此缺口代表自 2025 年 11 月至 2026 年 2 月期間 63.8 億美元流出循環的淨殘餘,而目前的復甦僅部分抵銷該流出。
CoinDesk 直接分析此缺口,指出為期兩個月、達 32.9 億美元的 ETF 資金流入復甦確實存在,且方向具顯著意義;但復甦的數學不同於創新高的數學。若要收復 10 月的累計流入高峰,市場需以目前流入速度連續約七週不中斷,且假設不會再出現類似終結 2025 年 10 月循環的外部流出衝擊。
更具結構性重要意義的問題在於,流入組成是否已發生轉變。2025 年 10 月的高峰,部分由追隨動能的散戶配置者所驅動,這些散戶在 8 月以太幣 ETF 獲准的新聞報導後,透過券商平台進場。2026 年 4 月的流入群體則看似更具機構錨定性,此判斷基於每日流入金額的規模與一致性,其缺乏與散戶驅動動能相關的逐日波動率。
若此組成結構轉變持續成立,後續任何回檔幅度的底部應高於 2026 年初低點所對應的 62,000 至 65,000 美元區間。具明確進場授權的機構配置者,傾向不在 15% 至 20% 的修正中出脫部位,這與動能交易者的行為模式不同。81,000 至 83,000 美元之間的阻力帶目前為戰術性樞紐,多家資料供應商指出,該區間累積了 1 億美元的掛單賣壓,來自早期週期買家獲利了結,或預期反彈將止步於 1 月前支撐位的交易者。
比特幣於 2025 年 10 月創下的歷史高點 128,198 美元,仍較目前報價高出近 60%。機構信心與歷史高點距離之間的落差,此刻正是比特幣市場的核心張力所在。指數股票型基金單月流入 24.4 億美元,代表實質需求。此需求是否足以重啟 11 月終結的上行趨勢,而非僅填補第一季流出所留下的缺口,將是未來六至八週流量資料所要解答的問題。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。