
4 月 29 日下午,聯邦公開市場委員會投票決定將指標聯邦資金利率維持在去年 12 月以來所處的 3.5% 至 3.75% 區間——但聯準會決策通常具備的一致性卻蕩然無存。投票結果為 8 比 4,四位異議成員在同一場會議中公開與委員會多數意見決裂,這是聯準會自 1992 年 10 月以來內部意見分歧的最高水準。光是這個數字就足以讓這場會議具有歷史意義。而真正引人注目的是其背景:這是傑羅姆·鮑威爾作為主席的最後一場會議,凱文·沃什的參議院確認程序同時在國會山莊推進,而每桶 107 美元的油價正無聲地制約著委員會所考慮的每一項選擇權。
8 比 4 投票:每一次異議的真正意涵
4 月 29 日會議上的四次異議並非朝同一方向推進的團結陣營。它們反映了對多數意見的兩種截然不同且部分相互矛盾的反對立場,這使得異議票數表面上的凝聚力頗具誤導性。
史蒂芬·米蘭,一位於 2026 年初獲任命的聯準會理事,因主張降息而投下異議票。具體而言,米蘭傾向於在本次會議將目標區間下調 25 個基點,使聯邦資金利率降至 3.25%–3.50%。根據官方紀錄摘要,他的論點建立在勞動市場動能放緩——最新資料顯示失業率為 4.3%——以及他判斷通膨雖仍高於目標,但已處於足夠明確的下行軌道,足以證明應認真啟動寬鬆週期而非繼續等待。
另外三位異議者——克里夫蘭聯準銀行的貝絲·哈馬克、明尼亞波利斯聯準銀行的尼爾·卡什卡里,以及達拉斯聯準銀行的洛莉·羅根——則採取相反的立場。他們支持維持利率不變,但反對多數意見寫入政策聲明中的措辭。委員會聲明保留了分析師和交易員解讀為「寬鬆傾向」的表述,這種措辭暗示下一次政策行動更可能是降息而非升息。哈馬克、卡什卡里和羅根希望刪除該措辭。他們的共同觀點是:在 WTI 原油每桶 107.16 美元、布蘭特原油每桶 118.80 美元的情況下,通膨風險偏向上檔空間,委員會不應發出其無法可信兌現的降息開放訊號。
這種配置的實際結果是,聯邦公開市場委員會的聲明幾乎未能滿足任何一方。寬鬆倡議者得到的是按兵不動,而非降息。緊縮或中性政策倡議者則得到他們投票反對的寬鬆傾向。8 比 4 的分裂並非委員會被拉向單一替代立場;而是委員會同時在至少三種不同政策偏好之間分裂。這種內部裂痕在聯邦公開市場委員會的公開紀錄中已超過三十年未見。
鮑爾留任理事的前所未有決定
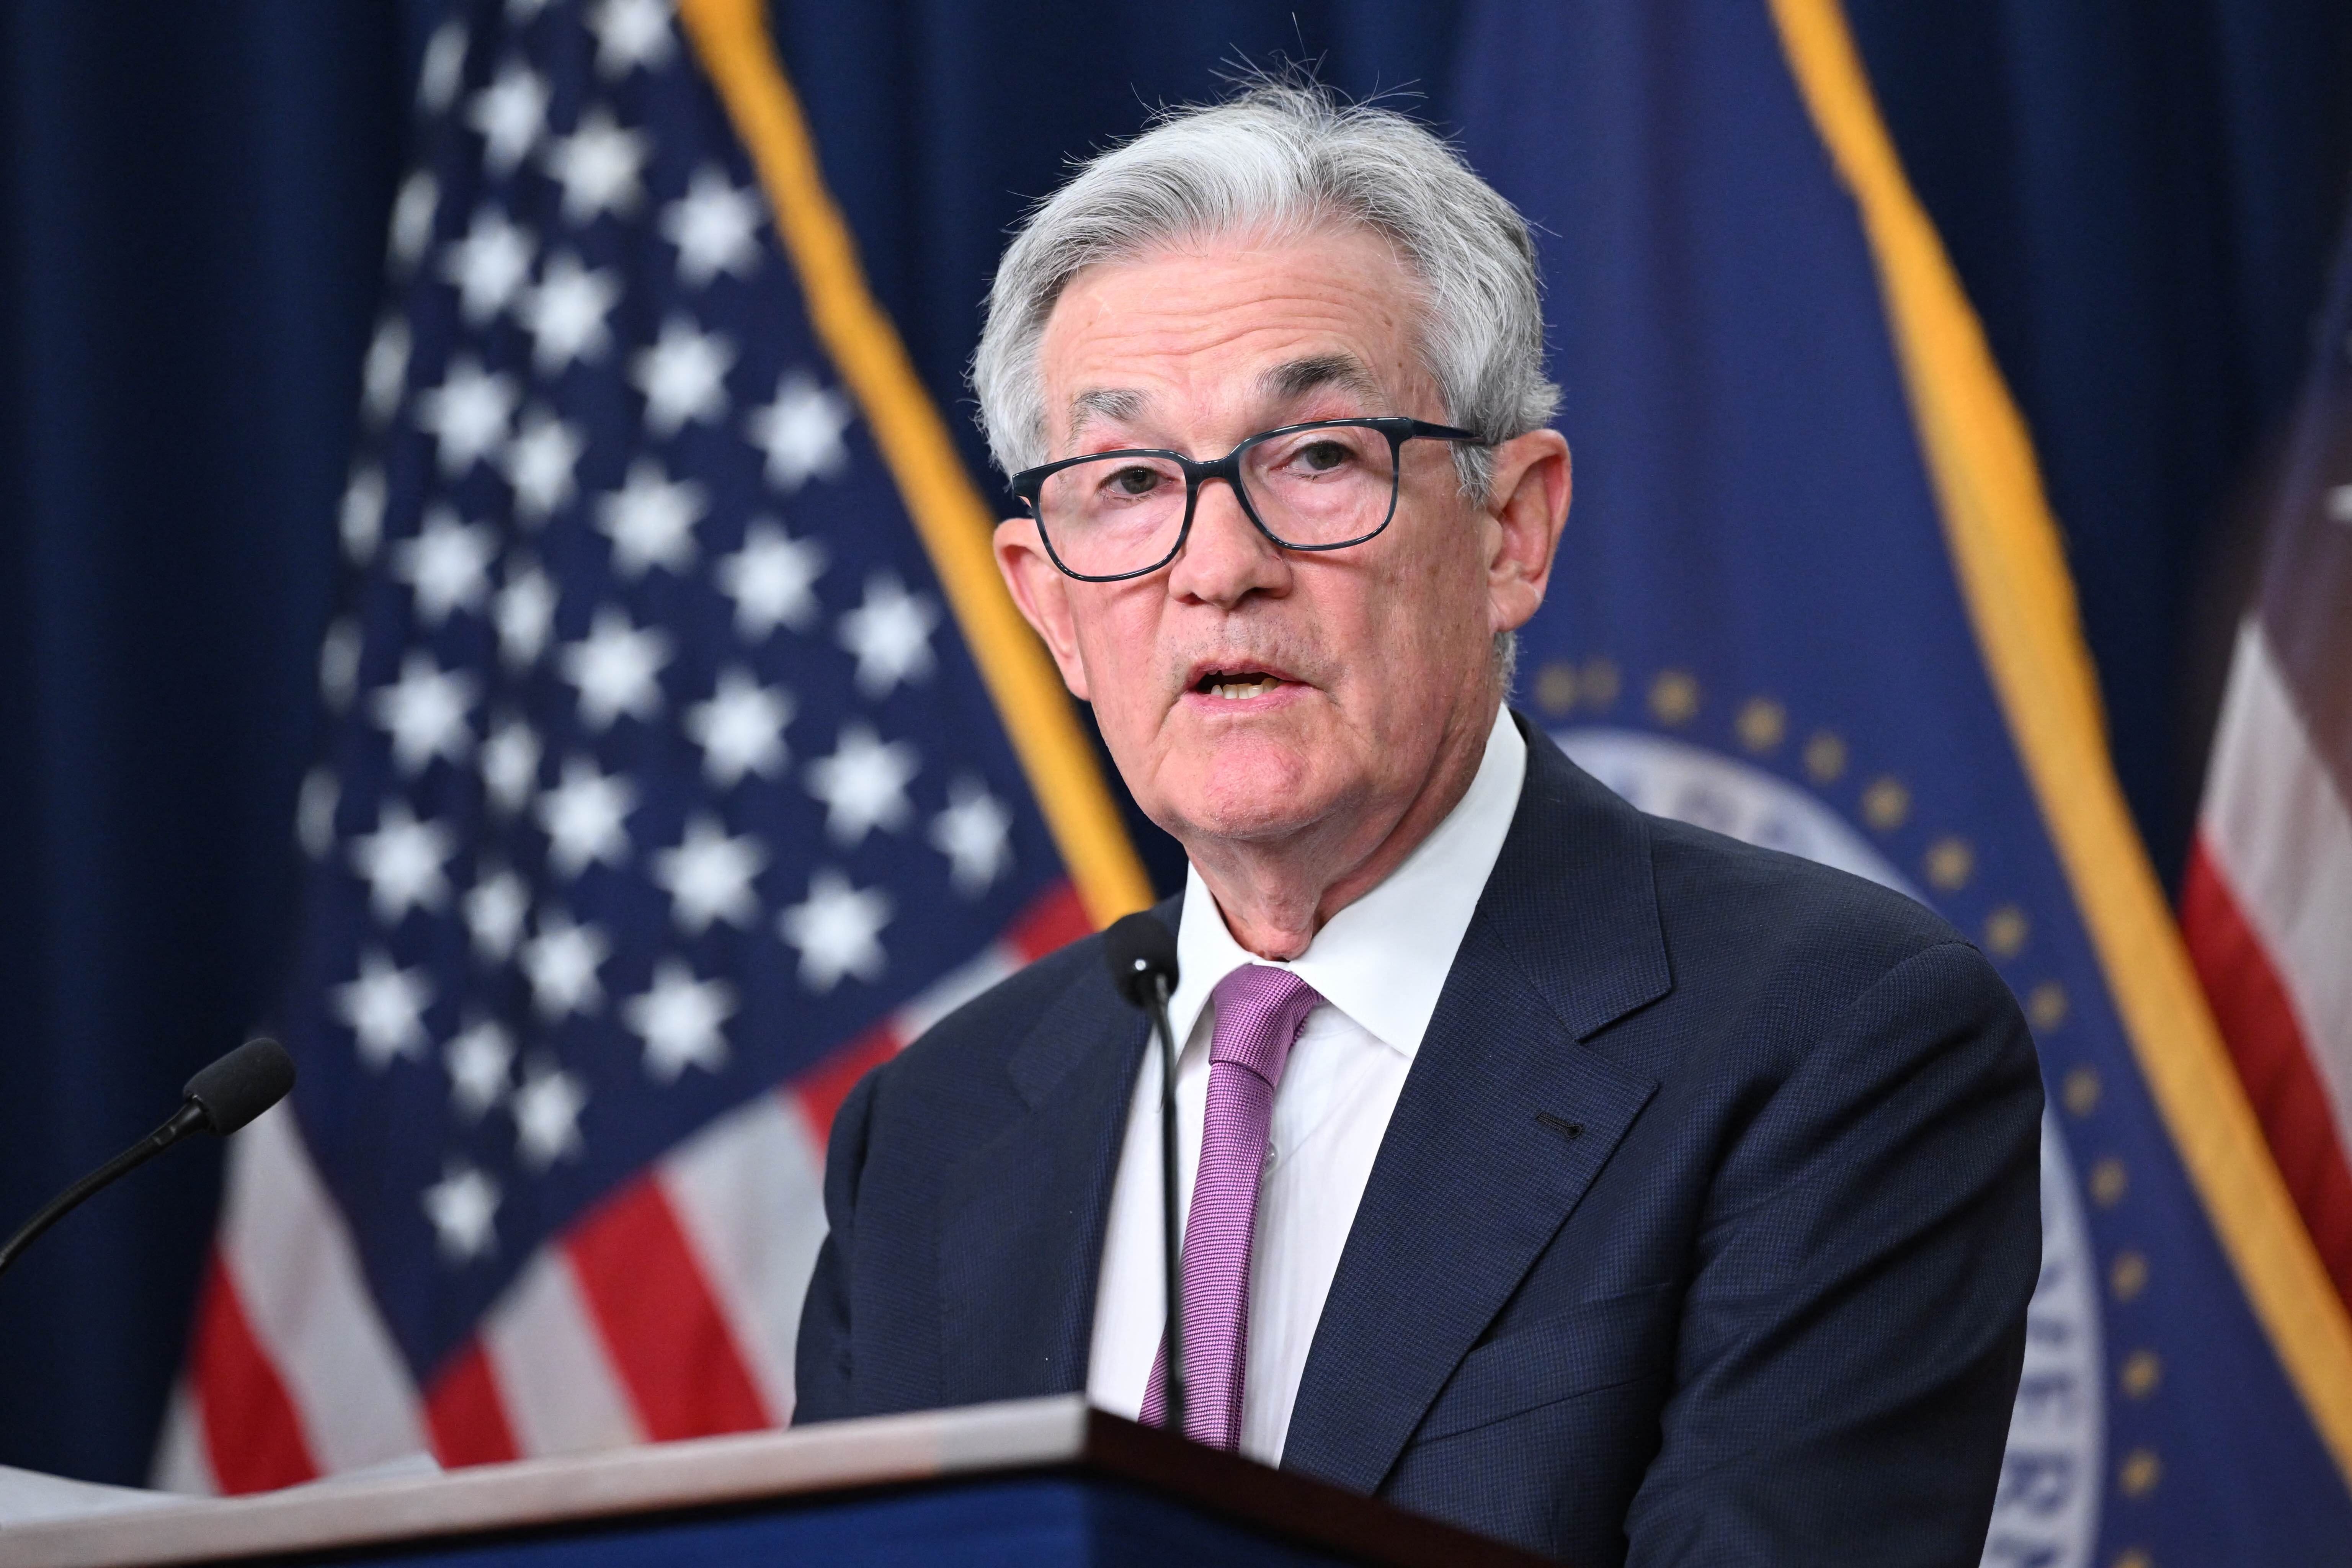
4 月 29 日會議中最具個人色彩的一面,是鮑爾在會後記者會上宣布,他打算在主席任期於 5 月中旬屆滿後,繼續留任聯準會理事會。這項決定在聯準會近代史上確實史無前例。歷任卸任主席均完全離開該機構,通常轉往學術界、智庫或私部門任職。鮑爾選擇留下——職位降級、不具主席權力,但仍保有聯邦公開市場委員會的席次——反映了他所承受的特定政治壓力。
鮑爾援引他所謂「一連串針對聯準會的法律攻擊,威脅我們在不考量政治因素下執行貨幣政策的能力」,作為他留下的理由。他將此決定定位為對機構的防禦性措施,而非個人考量,並表示他將留任至針對聯準會翻修支出的內部調查「以透明且徹底的方式圓滿結束」。這番措辭經過精心設計,既未直接點名川普政府在其自然任期屆滿前試圖將他免職的努力——法院迄今拒絕成全這些努力——同時又明確表示,他回應的正是這些行動。
川普總統在被問及鮑爾留任理事的決定時表示,他「不在乎」鮑爾留下,並稱此安排「非常不尋常」。這段對話捕捉了自川普重返白宮以來定義鮑爾與川普關係的特殊動態:公開敵對、有限度的直接對抗,以及體制延續性在政治摩擦中艱難推進。
凱文·沃什的崛起及其對利率政策的意義
在鮑爾主持他最後一次主席記者會的同時,參議院銀行委員會正以黨派路線表決,推進凱文·沃什接任主席的提名。沃什預期將在 5 月 11 日當週面臨參議院全院確認投票,這將使他能在鮑爾主席任期於 5 月 15 日屆滿前獲得確認。時間表緊湊但可行,而共和黨在參議院的多數優勢為川普的人選提供了明確的確認之路。
市場已開始試圖為這項過渡定價。沃什在 2008 年金融危機期間於聯準會建立聲譽,當時他是以將物價穩定與聯準會信譽置於短期經濟支持之上的鷹派著稱,不過他此後表達的觀點,與在適當條件下採取更具彈性架構的立場一致。市場目前對沃什評估的核心張力,在於他公開承諾在寬鬆前將通膨持久降至 2%——此承諾與漢麥克、卡什卡里及羅根陣營的立場一致——以及其提名部分源於白宮急於降息的政治現實之間。
Simplify Asset Management 與 Osaic 的分析師指出,沃什作為獨立貨幣政策制定者的可信度,實際上可能要求他抗拒過早降息的壓力,即使這意味著短期內讓川普失望。Northwestern Mutual 的 Brent Schutte 指出,債券市場已在進行算計:隨著交易員不再完全反映 2026 年甚至連一次降息的預期,且 2 年期美國公債殖利率為 3.937%,固定收益市場傳達的訊息是,無論政治偏好為何,它並不預期沃什領導下的聯準會會積極寬鬆。
公債殖利率跳升:市場對聯準會困境的裁決
市場對 4 月 29 日決議的即時反應出現在債券市場,而非股票。10 年期美國公債殖利率在宣布當日升至 4.416%,2 年期殖利率則攀升至 3.937%。兩者反映相同的推論:聯準會按兵不動的時間比先前預期更久,儘管聲明中帶有寬鬆傾向,但由於通膨數據在每桶 107 美元的原油價格下並不支持降息。
債券交易員準確解讀了四次異議的配置。三位反對寬鬆傾向的鷹派人士所傳達的訊號——即便無法強制執行——是聲明中的前瞻性措辭誇大了委員會實際降息的意願。若漢麥克、卡什卡里與羅根代表沃什接任主席後聯邦公開市場委員會中位成員的立場,則「寬鬆傾向」可能完全從未來聲明中消失,連帶市場對 2026 年底降息的殘餘定價也將隨之消散。
摩根大通的固定收益策略團隊指出另一個複雜因素:油價上漲如同對消費者支出課稅,可能拖慢經濟成長,但由於油價同時直接推升整體通膨數據,使聯準會無法以寬鬆政策回應經濟放緩。其結果是貨幣政策幾乎無力應對的停滯性通膨壓力。摩根大通執行長傑米.戴蒙另曾警告,槓桿貸款與商用不動產市場的某些區塊正醞釀信用危機,他認為高利率加上能源驅動的成本壓力所產生的緊繃狀態,尚未完全反映在公開金融資料中。
高盛的金海指出,債券市場自 4 月 29 日會議以來的重新定價過程井然有序——殖利率上升但未飆漲——顯示投資人認為聯準會按兵不動是永續狀態,而非緊急緊縮的前奏。Osaic 的菲利普.布蘭卡托形容當前利率環境為:固定收益投資人在 4.4% 的殖利率水準下獲得合理存續期間風險補償,但若油價回歸正常後通膨下滑速度未定,則面臨重大的再投資不確定性。
油價、伊朗與聯準會步步逼近的通膨陷阱
伊朗戰爭及其對全球油價的影響並非聯準會決策的周邊因素,而是核心因素。西德州中級原油每桶 107 美元、布蘭特原油每桶 119 美元,代表一場沒有明確解決時間表的持續供給衝擊。荷莫茲海峽封鎖自 2 月以來使全球原油供給每日減少約 600 萬至 800 萬桶,將能源價格推升至近二十年未見的水準,並透過運輸成本、製造業投入與消費品價格,波及經濟中幾乎每一個部門。
對聯準會而言,這創造了一個貨幣政策無法乾淨解決的問題。降息以支撐放緩的經濟,可能使迄今大致錨定的通膨預期面臨失守風險。升息以對抗能源驅動的通膨,則會加深成長放緩,卻無法解決其根源——限制石油供給的地緣政治擾動,無法靠華盛頓的貨幣緊縮來化解。維持利率不變,如同委員會 4 月 29 日所做的選擇,是最不差的選項,但絕非明顯的好選項。
Simplify Asset Management 的 Paisley Nardini 明確總結了這項制約:聯準會所能設定的利率政策,無法解決因海峽封鎖所引發的通膨。委員會只能等待地緣政治情勢演變——大宗商品驅動的供給衝擊必須從供給面而非需求面解決。除非油價下跌,無論是因為荷莫茲海峽封鎖解除,或是需求破壞程度足夠加深,否則聯準會降息的空間極為有限,且不會被視為背棄其通膨使命。
接下來怎麼走:瓦許主政聯準會的三種情境
從鮑爾過渡至瓦許,預計於 5 月 15 日前完成,為 2026 年剩餘時間的聯準會貨幣政策鋪陳出三條可能路徑。
第一種情境:隨著伊朗衝突走向停火,荷莫茲海峽航運逐步正常化,油價顯著下跌。在此路徑下,推升消費者物價指數的通膨壓力迅速消退,失業率微幅升至 4.5%,瓦許發現資料環境允許在下半年進行一至兩次降息。這將使川普得以宣稱他一直要求的降息已實現,瓦許展現靈活性,債券市場則重新定價至略低的殖利率水準。這是對市場最有利的情境。
第二種情境:談判陷入僵局,荷莫茲海峽封鎖比預期更持久,油價在整個夏季維持高檔。聯準會 2026 年全年按兵不動,已將降息排除在外的債券交易員獲得驗證,問題在於經濟成長能否在能源成本高漲下撐住,避免陷入衰退。戴蒙在商用不動產與槓桿放款領域示警的信用壓力,在此環境下可能更明顯浮現。
第三種情境:新的升級——無論是軍事、外交或經濟層面——將油價推升至每桶 130 美元以上。在此水準下,停滯性通膨動態轉趨嚴峻,聯準會面臨為捍衛通膨預期而收緊政策的壓力,摩根大通持續示警的信用壓力將具體化為更重大的金融穩定事件。這是尾端風險,而非基準情境,但 4 月 29 日會議上 8 比 4 的反對票顯示,現任聯邦公開市場委員會中至少三位成員已將通膨上檔風險視為主要威脅。瓦許一旦獲得確認,是選擇與鷹派陣營結盟,還是設法走出一條中間路線,將是 2026 年下半年貨幣政策的核心問題。
Sources
Reporting this article draws on. Bossblog summarises and analyses; the underlying reporting is theirs.
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。