
鏈上真實世界資產(RWA)代幣化在 2026 年第一季跨越重要里程碑:根據 5 月 1 日發布的 CoinGecko《2026 年 RWA 報告》,截至 3 月 31 日,代幣化 RWA 總市值達 193.2 億美元,較 2025 年初的 54.2 億美元成長 256.7%。此成長速度——十五個月內成長逾三倍——標誌著從實驗階段到基礎設施的質變。黃金擔保代幣與美國公債貢獻最大比重,但代幣化股票與衍生性金融商品的成交量數字,是兩年前傳統金融界無人能預測的。這不再是區塊鏈的新奇事物;這是 190 億美元規模的結構重組,重塑機構資本與殖利率、擔保品及流動性的互動方式。
黃金擔保代幣以 55.5 億美元奪下成長最快區塊
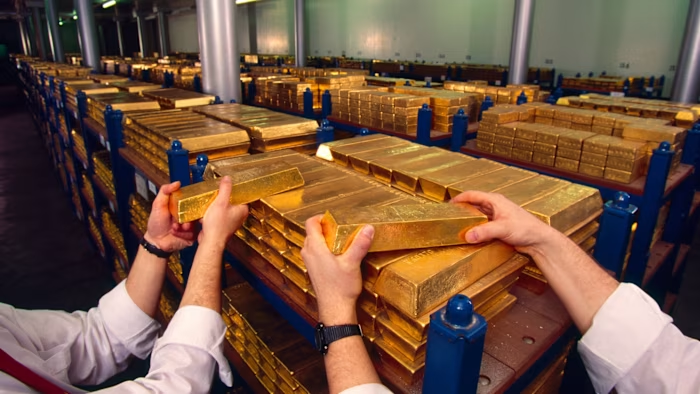
整體數字背後的主軸故事屬於代幣化大宗商品,該類別在此期間成長 289%,達 55.5 億美元(2025 年初為 14.3 億美元)。Tether 黃金(XAUT)與 Paxos 發行的 PAX 黃金(PAXG)合計占此擴張的 89.1%,截至第一季末市值分別為 25.2 億美元與 23.2 億美元。兩款代幣在結構上屬於不同產品:XAUT 執行於以太坊與 Tron 區塊鏈,每枚代幣對應存放於瑞士金庫的特定金條;PAXG 則在以太坊上運作,採用經 Withum 審計、可互換性較高的儲備模式。兩者皆受惠於相同的宏觀順風:黃金現貨價格於 2026 年 3 月突破每金衡盎司 3,300 美元,延續這波讓黃金成為過去十八個月表現最佳主要資產的反彈走勢。
比靜態市值更具啟發性的是黃金擔保代幣所產生的現貨成交量:僅 2026 年第一季即達 907 億美元,超越 2025 年整個日曆年度的 846 億美元。單季比較即捕捉到加速效應:不僅是更多資金停泊於代幣化黃金,而是其中主動交易的資金占比也同步擴大。機構參與者(避險基金、家族辦公室、總體經濟交易部門)已超越將代幣化黃金作為靜態避險資產的階段,轉而將其作為流動性工具,用於戰術性配置及在去中心化金融放款協議中作為擔保品。代幣形式在區塊鏈上數秒內完成結算,相較於傳統市場現貨黃金的兩日結算週期,在高頻機構資金流中具備複合優勢。
美國公債增加 90 億美元,但市占率讓位於成長更快的區塊
代幣化美國公債是 RWA 類別的原始殺手級應用,至今仍是最大單一區塊,十五個月期間增加九十億美元,漲幅達 225.5%。凝聚此動能的里程碑是 2026 年 2 月全體發行機構未償餘額突破一百億美元大關,此門檻在傳統固定收益圈觸發一波報導熱潮。富蘭克林坦伯頓的 BENJI 代幣、貝萊德在以太坊上的 BUIDL 基金,以及 Ondo Finance 的 OUSG 合計持有該鏈上美國公債供給的多數部位,截至第一季末,此類別約占整體代幣化 RWA 市值的 67.2%。
然而,美國公債區塊的市占率同期從 73.7% 滑落至 67.2%,並非資金撤離該類別,而是黃金與股票代幣化成長更快。此相對壓縮具結構性意義:RWA 產業正從原本的單一產品身分(鏈上國庫券)分散為能吸納不同風險偏好的多重資產生態系。截至第一季,代幣化美國公債產品的平均殖利率追隨聯邦資金利率在 4.5%,使其成為去中心化金融中相當於貨幣市場基金的存在。對於尋求以孳息資產作為穩定幣或放款池擔保品的協議而言,代幣化美國公債已成為基石層:MakerDAO 的 Sky 協議截至第一季末持有逾二十億美元代幣化 RWA 擔保品,RWA 營收占其整體協議所得逾 60%。
代幣化股票突破 4.87 億美元 Circle、特斯拉與輝達代幣問世
2026 年第一季最具結構性新意的發展,是代幣化股票崛起為可信的子類別,規模從約數百萬美元成長至 4.87 億美元。以市值計的領先發行機構是 Backed Finance 對 Circle Financial(CRCL)股票的鏈上呈現,三個版本(CRCLON、CRCLLX 與 CRCL)合計達 1.73 億美元。特斯拉(TSLA 代幣)、輝達(NVDA)、Alphabet(GOOG)及日益擴大的美國大型股清單,均有代幣化對應版本在美國證券管轄權以外的平台交易,主要鎖定合格國際投資人。
2026 年 4 月,駿利亨德森在以太坊上推出代幣化標普 500 指數型基金代幣及擔保貸款憑證(CLO)基金代幣,讓投資人得以對先前需要機構關係或 25 萬美元最低投資門檻的資產取得合成曝險。SpaceX 上市前代幣化股權於同月在 Solana 上推出,立即產生來自苦等私人公司股權流動性機制多年的投資人的成交量。4.87 億美元的金額低估了後續潛力:Coinbase、Kraken 及數家具新加坡總部的交易所已表明,計畫在 2026 年底前依各自監管執照推出代幣化美國及歐洲股權產品。
衍生性金融商品與去中心化金融整合帶動 RWA 永續合約成交量達 5248 億美元
建構於 RWA 價格來源之上的永續期貨市場,2026 年第一季成交量達 5247.9 億美元,此一數字重新定義了代幣化資產究竟是主要為買進持有的工具、抑或為主動交易工具的討論。Hyperliquid 的 HIP-3 協議及少數競爭對手永續合約交易所,已創造出對代幣化黃金、代幣化美國公債殖利率及代幣化股權指數的槓桿曝險,未平倉量與標的現貨市場同步成長。衍生性金融商品層級正是將代幣化資產從數位收據轉化為功能完整的金融工具之關鍵:你可以持有黃金代幣、以之借入穩定幣、將其作為槓桿永續合約的擔保品,並在同一交易區塊內於鏈上完成全部三筆交割。
對去中心化金融協議架構的下游影響已相當顯著。MakerDAO 遷移至 Sky 後,將 RWA 金庫納為第一級擔保品類別,而支撐 DAI/USDS 穩定幣的 20 億美元鏈上美國公債及大宗商品擔保品,現已占協議營收逾 60%,取代純加密貨幣擔保品(ETH 及穩定幣流動性提供部位)的龍頭地位。Aave 及 Compound 已在 CoinGecko 報告發布時仍在進行中的治理投票中,提出 RWA 擔保品分級提案。其背後論述相當直接:具殖利率、受監管的資產比無殖利率的加密貨幣原生資產更適合作為擔保品,因為前者能產生有助於彌補清算缺口的所得,且與傳統金融信用條件相關,而非與加密貨幣市場情緒相關。
監管明確性與機構操作手冊移除最後的採用障礙
193 億美元這個數字,若無 2024 年至 2026 年初之間所建構的監管基礎設施,根本無法達成。2025 年 7 月《GENIUS 法案》通過,確立了支付型穩定幣的聯邦架構,為現實世界資產(RWA)議題提供了對應面:若穩定幣可作為結算的法定貨幣等價物,那麼以穩定幣擔保品形式持有的代幣化美國公債與黃金,便取得資產管理公司、退休基金與保險公司得以據以行動的法律地位。2026 年 3 月簽署的美國證券交易委員會(SEC)與美國商品期貨交易委員會(CFTC)合作備忘錄,加上隨後發布的加密貨幣資產分類聯合解釋令,對數位大宗商品、數位證券與數位收藏品之間的界線劃分,比比特幣問世以來任何既有規範都更為清晰。
貝萊德 BUIDL 基金於 2025 年底鏈上資產突破 10 億美元,是機構採用意願的轉折點。當全球最大資產管理公司於 2026 年 2 月發布客戶報告,將鏈上代幣化美國公債描述為「可信賴的流動性管理工具」而非研究專案時,主要經紀商、保管機構與法遵部門的對話基調隨之改變。富蘭克林坦伯頓的 BENJI 隨後於 2026 年第一季擴展至七個區塊鏈網路,摩根大通 Onyx 部門則完成首筆以代幣化美國公債作為擔保品的跨境機構結算:此測試自 2023 年起試行,但直到第一季才以真實機構資本部署。操作模式已然確立,接下來便是規模化階段。
2026 年底前 5 百億美元市場的樣貌
2026 年第一季的成長速度——從 5.42 億美元攀升至 193.2 億美元,歷時十五個月——隱含月複合成長率超過 8%。若機構採用循貝萊德 BUIDL 推出後兩季所建立的軌跡發展,代幣化 RWA 市場的總市值在 2026 年底前突破 500 億美元,確實有可信路徑。此一預測由 CoinGecko 分析師隨第一季報告發布,立基於三項假設:黃金作為貨幣避險工具的宏觀順風持續、去中心化金融(DeFi)協議對附息擔保品的需求維持穩健,以及至少兩件待審的代幣化股權發行專案通過監管核准。
更具指標意義的數字並非市值,而是結算速度。若 907 億美元代幣化黃金現貨量能在單一季內,以秒計而非以日計的工具完成結算,那麼對從事黃金套利或擔保品轉換部門的機構而言,摩擦成本節省已相當可觀。同樣的邏輯亦適用於美國公債,且隨著股權市場逐步成熟,也適用於跨越多家保管機構、多個司法轄區持有的大型股股票部位。代幣化不僅是為舊有資產換上新面貌,更從根本上改變其周邊的清算與結算架構,降低交易對手風險,並釋放目前鎖在 T+2 結算窗口內的資本。這正是貝萊德、富蘭克林坦伯頓、摩根大通,以及最終全球每一家保管銀行所押注的基礎設施方向:並非加密貨幣是投機的未來,而是基於區塊鏈的結算是機構基礎管線的未來。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。