
標普 500 指數與那斯達克綜合指數週二收於歷史新高,道瓊工業指數首度突破 51,000 點,收在 51,078.88 點;標普 500 指數觸及 7,599.96 點,那斯達克指數則達 27,086.81 點。這波反彈由亮眼的企業獲利與聯準會鴿派立場所推動,為股票市場畫下一個上漲月份的句點。然而,在表面創紀錄的數字之下,一個令人擔憂的分歧正浮現:僅 60% 的標普 500 成分股交易價格高於其 200 日移動平均線,此一指標衡量中期趨勢參與度。該數字自 1 月的逾 80% 下滑,顯示市場漲勢日益由少數大型股所驅動,而非廣泛的參與。狹窄的領漲結構引發疑問:這波反彈是否可持續,抑或在集中度鬆動時將迎來劇烈反轉。此事此刻至關重要,因為歷史顯示,當市場廣度嚴重惡化而指數仍創新高時,隨後的拉回往往比廣度良好的反彈更深、更快。當前格局與 2022 年回檔及 2000 年科技泡沫前的模式相似。
60% 廣度門檻及其歷史紀錄
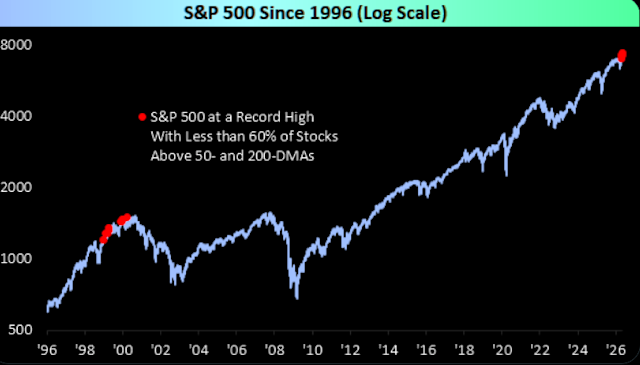
200 日移動平均線是廣受關注的技術指標,可平滑每日價格波動,以揭示股票約 40 週以來的潛在趨勢。當股票交易於此線之上時,被視為處於長期上升趨勢;低於此線則代表下降趨勢。標普 500 指數成分股中,股價高於其 200 日移動平均線的比例,是機構交易員與量化基金用來衡量反彈健康度的標準廣度指標。目前讀數為 60%,意味著 500 檔指數成分股中有 200 檔交易價格低於其長期趨勢線,即便指數本身處於歷史高點。此種背離在數學上可能成立,因為標普 500 指數採市值加權:少數巨型股,具體而言即蘋果、微軟、輝達、亞馬遜、Meta、Alphabet 及特斯拉,目前合計約占指數總市值的 30%。當這七檔股票反彈時,即使其餘 493 檔股票持平或下跌,仍能拉抬整體指數。60% 的讀數本身並非崩盤訊號,但此水準在歷史上曾預示波動率升高的時期。2021 年底,同一指標降至 55%,而標普 500 指數持續上漲,隨後指數在接下來 12 個月內下跌 25%。目前讀數雖未如此極端,但趨勢方向相同。200 日移動平均線廣度指標數十年來一直為機構交易部門所追蹤,目前水準位於 1990 年以來所有讀數的後四分之一區間。
資金如何流經損益表
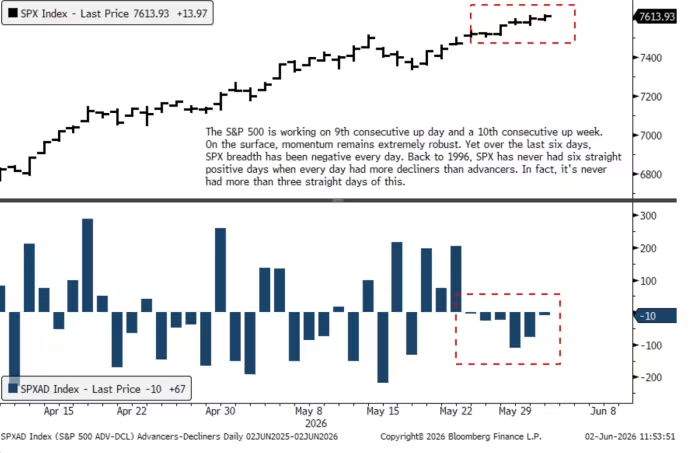
報酬的集中形成了一種自我強化的動態,扭曲了市場上的資本配置。以標普 500 指數為基準的主動型基金經理人,面臨越來越大的壓力,必須加碼這些超大市值贏家,才能勉強跟上指數表現。這直接反映在資產管理公司的損益表上:根據近期報酬分散度的資料,今年以來減持前七大股票的經理人,平均落後 400 個基點。結果就是擁擠效應,將更多資本推入相同標的,進一步推高其估值,並使市場廣度更加收縮。在企業端,超大市值公司本身因股價上漲而受惠於較低的資金成本,得以在有利條件下發行股權或可轉換債券,用於收購與資本支出。例如,輝達便利用其高漲的股價,為一系列補強式人工智慧新創公司提供資金。與此同時,那 200 檔股價低於 200 日均線的股票則面臨相反的動態:其股權作為籌資工具變得更加昂貴,且透過股票薪酬吸引人才的能力也隨之減弱。對於以小型企業為主體的羅素 2000 指數成分股而言,此分歧更為明顯:僅 45% 的小型股股價高於 200 日均線,而此水準在歷史上與信用條件收緊及違約風險升高相關。
市場結構中的贏家與輸家
在此環境下的主要贏家,是推動指數屢創新高的巨型科技股與人工智慧相關股票。輝達、微軟與 Meta 今年迄今漲幅均超過 30%,受惠於人工智慧資本支出週期與強勁的獲利優於預期表現。聯準會的寬鬆立場——維持聯邦資金利率不變,同時暗示今年稍後可能降息——為長存續期間成長股提供了順風,這類股票最能受惠於較低的折價率。輸家則是標普 500 指數中絕大多數缺乏人工智慧題材、或規模不足以支撐溢價估值的成分股。以福特為例,其股價因電動車轉型執行成效佳而飆漲,但今年迄今 15% 的漲幅仍落後標普 500 指數 18% 的報酬。更廣泛的工業、金融與非必需消費品類股,其相對表現正因資金集中而受到壓縮。聯邦銀行有限公司(Federal Bank Limited),一家市值達 7,120.7 億盧比的印度銀行,本益比 16.53 倍,提供了一個對照案例:其 1 年報酬 40.95%、5 年報酬 245.08%,顯示即使美國大型股指數日益收窄,在地市場仍可存在強勁的廣度。標普 500 指數的整體表現與中位數股票的實際體驗之間的背離,正形成一個雙層市場,懲罰分散投資、獎勵集中押注。這種結構讓主動式經理人越來越難以操作。
對資本市場與監管的下游影響
市場廣度狹窄所產生的二階效應,會擴散至資本市場生態系。每季進行的指數再平衡,迫使被動型基金在權重增加時買入更多大型股,機械式地放大集中度。標普 500 指數前十大成分股目前占指數權重 35%,高於一年前的 27%,而 6 月即將進行的下一次每季再平衡將使該比重進一步攀升。這形成一個回饋迴圈,扭曲了數兆美元被動型指數基金與 ETF 的風險輪廓。美國證券交易委員會(SEC)與聯準會的監管機構正密切關注此事。聯準會 5 月發布的《金融穩定報告》將「資產估值偏高與市場廣度狹窄」列為脆弱點,並指出風險偏好若突然逆轉,將引發失序的解除交易。在監管層面,SEC 正考慮新規定,要求大型資產管理公司在 13F 申報中揭露其集中度風險;此舉若付諸實行,將加速資金撤離大型股。紐約證券交易所(NYSE)聯邦資金利率指數追蹤有效聯邦資金利率,目前維持在 5.33% 的穩定水準,但期貨市場已反映 9 月前降息 75% 的機率。降息將為所有股票帶來短期提振,但效益將不成比例地流向存續期間敏感度最高的大型股,使廣度問題在改善前先進一步惡化。
廣度訊號對市場週期的意涵
高於 200 日均線的 60% 讀數不僅是技術面上的巧合,更是市場所處循環階段的策略訊號。歷史經驗顯示,市場廣度在多頭市場初期即觸頂,當時復甦涵蓋層面廣泛,所有類股均參與上漲。隨著循環趨於成熟,領漲族群收斂至少數類股或主題,即便指數持續走高,市場廣度仍逐步惡化。內部市場健康度與指數表面表現之間的背離,是技術分析中最古老的警訊之一——高盛、摩根士丹利與摩根大通的策略師在年中展望報告中已多次提出此觀點。此訊號並非放空的時機工具,而是部位規模與風險管理的指引,提醒投資人在反轉成形之前而非之後降低槓桿。此模式在 1999 年重演,當時標普 500 指數上漲 20%,但僅 50% 的股票高於 200 日均線;2007 年 10 月指數創歷史新高時,市場廣度已先行走弱。兩次案例中,隨後的空頭市場均吞噬了前兩年的漲幅。當前循環始於 2022 年 10 月,至今已 32 個月,約略等同 1950 年以來多頭市場的平均存續期間。聯準會轉向更為鴿派的立場延續了反彈,但廣度資料顯示,輕鬆獲利的階段已結束。市場目前處於指數可藉少數個股本益比擴張而緩步走高的階段,但中位數股票的風險報酬比正持續惡化。對機構投資人而言,訊號明確:現在就應降低貝塔值並增加品質因子曝險,趕在集中度鬆動開始之前行動。
未來走向取決於市場廣度能否回升,抑或持續惡化。廣度回升需要催化劑將資金從大型科技股輪動至整體市場。此催化劑可能是油價急跌、美伊緊張局勢緩解帶動循環類股,或聯準會降息提振小型股估值。上述情境均無保證。考量當前動能,更可能的情境是廣度持續收縮直至觸及臨界點。歷史顯示,此臨界點約在 50% 附近,屆時指數本身將開始走跌。對投資人而言,操作策略並非全面出清,而是避險尾部風險:提高現金配置、買進 QQQ 的賣權價差,並輪動至標普 500 指數等權重 ETF,以捕捉中位數股票的表現,而非市值加權指數。指數創新高是真實的,但其基礎之狹窄程度為網路泡沫時代以來僅見。此等規模的集中度並非穩定,而是附帶溢價的脆弱性。標普 500 指數下一次 10% 的波動,方向很可能向下而非向上,且速度將比多數人預期更快。
BossBlog 每日快報
一封信講完當天的 AI 與市場重點——13F 機構持股的異動、國會議員申報的交易,以及有什麼變了。沒有固定的發送時間,也不寫廢話:有值得寄的內容才寄。
隨時可退訂。名單不會外流或販售。